Tải toàn văn Nghị định 243 2025 NĐ CP về PPP [bản PDF]
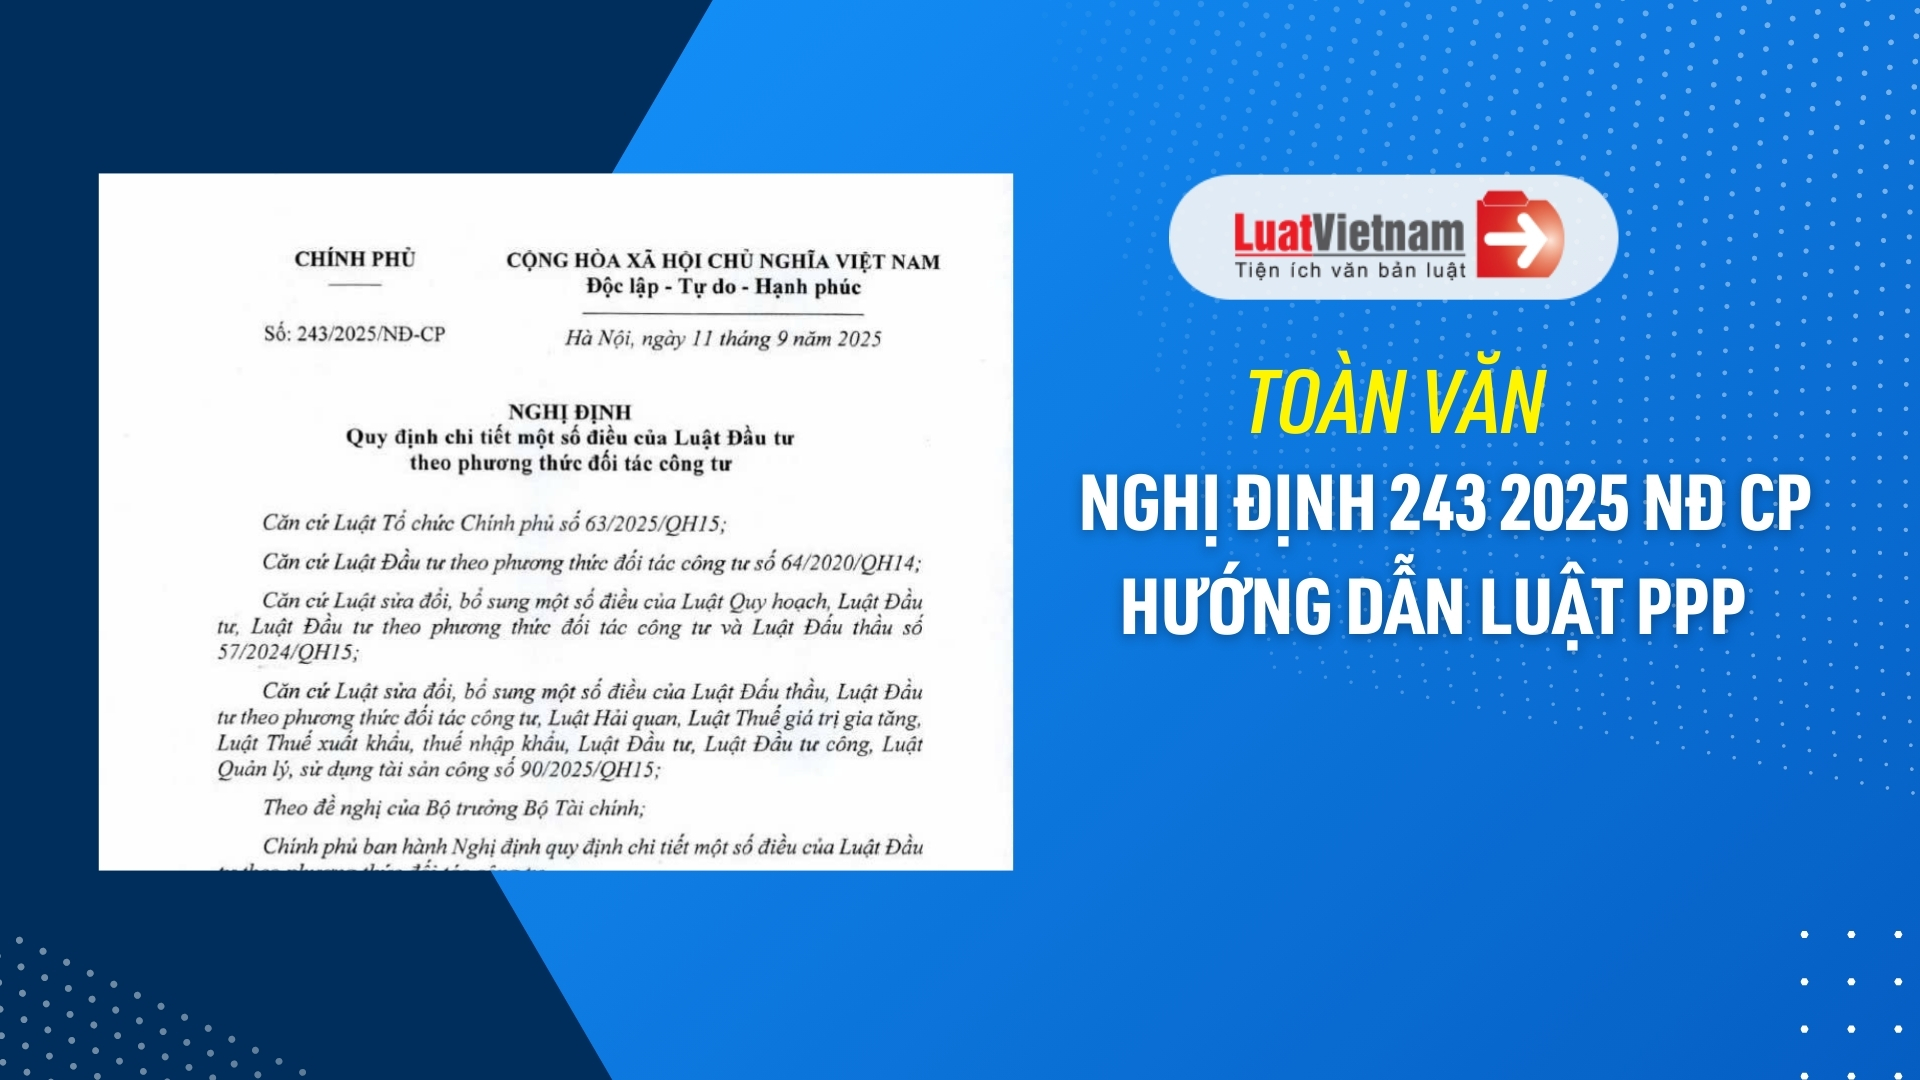
Chính phủ vừa ban hành Nghị định 243/2025/NĐ-CP quy định chi tiết một số điều của Luật Đầu tư theo phương thức đối tác công tư (sau đây gọi tắt là Nghị định 243 về PPP). Dưới đây là toàn văn của Nghị định này do LuatVietnam cung cấp.
Nghị định 243/2025/NĐ-CP được ban hành nhằm quy định chi tiết một số điều của Luật PPP, bao gồm các quy định về cơ quan có thẩm quyền, quy trình dự án, trình tự quyết định chủ trương đầu tư, phân cấp thẩm quyền phê duyệt, và nhiều nội dung khác liên quan đến đầu tư công tư.
Để tải toàn văn Tải Nghị định 243 PDF, bạn có thể truy cập vào đường dẫn sau:
Theo Điều 1, Nghị định này quy định chi tiết một số điều của Luật Đầu tư theo phương thức đối tác công tư (sau đây gọi là Luật PPP), gồm:
- Cơ quan có thẩm quyền, cơ quan ký kết hợp đồng dự án PPP;
- Quy trình dự án PPP;
- Trình tự quyết định chủ trương đầu tư dự án PPP;
- Trình tự, thủ tục điều chỉnh chủ trương đầu tư dự án PPP;
- Phân cấp thẩm quyền phê duyệt dự án PPP;
- Thủ tục điều chỉnh dự án PPP;
Trình tự chuẩn bị dự án PPP do nhà đầu tư đề xuất;
- Quy trình lựa chọn nhà đầu tư;
- Xử lý tình huống lựa chọn nhà đầu tư;
-Chỉ định nhà đầu tu;
- Lựa chọn nhà đầu tư trong trường hợp đặc biệt;...
Hồ sơ và thời gian phê duyệt dự án PPP
Theo Điều 23 của Nghị định, hồ sơ đề nghị phê duyệt dự án PPP bao gồm:
Tờ trình đề nghị phê duyệt dự án;
Dự thảo quyết định phê duyệt dự án;
Báo cáo nghiên cứu khả thi, báo cáo kinh tế - kỹ thuật đầu tư xây dựng;
Báo cáo thẩm định báo cáo nghiên cứu khả thi, báo cáo kinh tế - kỹ thuật đầu tư xây dựng;
Quyết định chủ trương đầu tư (nếu có);
Tài liệu pháp lý khác có liên quan của dự án.
Thời gian phê duyệt dự án được quy định không quá 03 ngày làm việc đối với dự án đã có quyết định chủ trương đầu tư và không quá 05 ngày làm việc đối với các dự án khác.
Nội dung quyết định phê duyệt dự án PPP
Theo Điều 28, Quyết định phê duyệt dự án PPP bao gồm các nội dung cơ bản như tên dự án, mục tiêu, quy mô, địa điểm, thời gian xây dựng, loại hợp đồng, tổng mức đầu tư, và hình thức lựa chọn nhà đầu tư. Quyết định này được lập theo Mẫu số 04 Phụ lục II kèm theo Nghị định.
Bảo đảm cạnh tranh trong lựa chọn nhà đầu tư
Điều 29 của Nghị định quy định rằng nhà đầu tư tham dự thầu phải độc lập về pháp lý và tài chính với các bên liên quan như nhà thầu tư vấn, cơ quan có thẩm quyền, và nhà đầu tư khác.
Kể từ thời điểm phát hành hồ sơ mời thầu, nhà đầu tư tham dự thầu không có cổ phần hoặc vốn góp với nhà thầu tư vấn sau đây:
- Nhà thầu tư vấn lập báo cáo nghiên cứu tiền khả thi, báo cáo đề xuất chủ trương đầu tư, báo cáo nghiên cứu khả thi, báo cáo kinh tế - kỹ thuật đầu tư xây dựng, trừ trường hợp dự án do nhà đầu tư đề xuất;
- Nhà thầu tư vấn thẩm tra báo cáo nghiên cứu tiền khả thi, báo cáo đề xuất chủ trương đầu tư, báo cáo nghiên cứu khả thi, báo cáo kinh tế - kỹ thuật đầu tư xây dựng;
- Nhà thầu tư vấn lập, thẩm định hồ sơ mời thầu; đánh giá hồ sơ dự thầu; thẩm định kết quả lựa chọn nhà đầu tư;
- Nhà thầu tưtu vấn giám sát thực hiện hợp đồng, tư vấn kiểm định dự án PPP...
Kết luận
Nghị định 243/2025/NĐ-CP của Chính phủ là một văn bản quan trọng đối với các nhà đầu tư tham gia vào hoạt động đầu tư theo phương thức đối tác công tư. Bạn đọc vui lòng tải toàn văn Nghị định 243/2025/NĐ-CP PDF, Word tra cứu và áp dụng các quy định mới.
Giá trị doanh nghiệp, kết quả kinh doanh và phương án sử dụng tiền thu từ cổ phần hóa đều thuộc nội dung phải công bố khi đấu giá. Doanh nghiệp cổ phần hóa phải công bố những thông tin gì khi bán đấu giá cổ phần? Bài viết làm rõ nội dung, thời điểm và trách nhiệm công bố thông tin.
Phương thức bán cổ phần tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ được quy định thế nào tại Thông tư 103/2026/TT-BTC? Nội dung bài viết dưới đây sẽ thông tin chi tiết.
Tài sản hiện vật, tiền mặt, tiền gửi và giấy tờ có giá được xác định giá trị theo những căn cứ khác nhau khi cổ phần hóa. Thông tư 103/2026/TT-BTC hướng dẫn xác định giá trị tài sản khi cổ phần hóa doanh nghiệp như thế nào? Bài viết làm rõ cách xác định đối với từng nhóm và các trường hợp đặc thù.
Việc kiểm kê tài sản khi cổ phần hóa phải xác định cả hiện trạng thực tế, giá trị sổ sách và các khoản thừa, thiếu. Vậy doanh nghiệp cổ phần hóa phải kiểm kê, phân loại tài sản như thế nào? Bài viết dưới đây làm rõ trách nhiệm kiểm kê, các nhóm tài sản và cách xử lý tài chính liên quan.
Cổ phần hóa doanh nghiệp gắn với việc xử lý tài chính, xác định giá trị và bán cổ phần. Vậy Thông tư 103/2026/TT-BTC quy định cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ như thế nào? Bài viết dưới đây trình bày các nội dung và thời hạn liên quan.
Hiện nay, thông tin về chủ sở hữu hưởng lợi của doanh nghiệp có thể được tra cứu trực tuyến trên hệ thống đăng ký doanh nghiệp. Bài viết dưới đây sẽ hướng dẫn cụ thể cách thực hiện để người dùng dễ dàng kiểm tra thông tin cần thiết.
Doanh nghiệp cần xác định đúng chủ sở hữu hưởng lợi để kê khai, cập nhật và lưu giữ thông tin. Vậy ai là chủ sở hữu hưởng lợi, khi nào phải kê khai và thực hiện như thế nào? Dưới đây là các quy định doanh nghiệp cần biết.
Thời hạn kê khai thông tin chủ sở hữu hưởng lợi của doanh nghiệp tại các tỉnh, thành hiện nay được quy định như thế nào? Bài viết dưới đây tổng hợp các văn bản hướng dẫn và thời hạn kê khai mới nhất để doanh nghiệp thuận tiện theo dõi, thực hiện.
Nhằm giúp doanh nghiệp thuận tiện trong việc kê khai, bổ sung thông tin chủ sở hữu hưởng lợi theo quy định, bài viết dưới đây LuatVietnam tổng hợp danh sách các Công văn hướng dẫn tại các tỉnh, thành phố để doanh nghiệp dễ dàng tra cứu và thực hiện.

 English
 RSS