English
 RSS
Hợp tác xã là mô hình sản xuất đã tồn tại từ lâu. Đây là mô hình kinh tế có nhiều điểm riêng biệt nhưng lại không được thành lập nhiều như doanh nghiệp. Vậy nguyên nhân dẫn đến tình trạng này là gì?
Hợp tác xã là gì?
Hợp tác xã là một mô hình tổ chức kinh tế phổ biến và được khuyến khích phát triển ở Việt Nam, tồn tại song hành cùng với các loại hình doanh nghiệp tại Việt Nam.
Hợp tác xã có thể hiểu là sự hợp tác xã hội để mang lại lợi ích cho nhau. Đây là mô hình rất được khuyến khích vì tạo được nhiều việc làm cho người nông dân, góp phần vào việc ổn định xã hội.
Khoản 1 Điều 3 Luật Hợp tác xã 2012 quy định khái niệm về hợp tác xã như sau:
1. Hợp tác xã là tổ chức kinh tế tập thể, đồng sở hữu, có tư cách pháp nhân, do ít nhất 07 thành viên tự nguyện thành lập và hợp tác tương trợ lẫn nhau trong hoạt động sản xuất, kinh doanh, tạo việc làm nhằm đáp ứng nhu cầu chung của thành viên, trên cơ sở tự chủ, tự chịu trách nhiệm, bình đẳng và dân chủ trong quản lý hợp tác xã.
Cũng theo khoản 2 Điều 3 Luật Hợp tác xã 2012, 4 hợp tác xã có thể liên kết thành Liên minh hợp tác xã. Liên minh này có thể lập nên các doanh nghiệp hoạt động theo luật doanh nghiệp.
Bất cứ cá nhân, hộ gia đình, pháp nhân đề có thể tham gia hợp tác xã. Đối với cá nhân, cần phải là người trên 18 tuổi, có năng lực hành vi dân sự đầy đủ. Pháp luật hợp tác xã không cấm một số thành phần tham gia hợp tác xã giống như doanh nghiệp.
Xem chi tiết: Infographic: 11 đối tượng bị cấm thành lập doanh nghiệp từ 2021
Việc thành lập hợp tác xã cũng giống với việc thành lập công ty, đều phải đăng ký và nộp hồ sơ thành lập tại Cơ quan có thẩm quyền, cụ thể là Phòng Tài chính - Kế hoạch UBND cấp huyện.
Tại sao hợp tác xã không được ưa chuộng?
Hợp tác xã là một mô hình kinh tế nhưng lại không được ưa chuộng thành lập và hoạt động rộng rãi như hộ kinh doanh hay doanh nghiệp, chủ yếu tập trung ở khi vực nông thôn. Mặc dù có tư cách pháp nhân, được tự do đăng ký kinh doanh các ngành nghề…nhưng lại ít được lựa chọn khi thành lập tổ chức kinh tế.
1. Số lượng thành viên đăng ký tối thiểu phải là 7 thành viên
Theo khoản 1 Điều 3 Luật Hợp tác xã 2012, số lượng thành viên tối thiểu của hợp tác xã là 7. Mô hình này được là coi khó thành lập, bởi lẽ việc thành lập tổ chức kinh tế vừa và nhỏ đang chiếm tỉ lệ cao. Vì vậy, số lượng cá nhân, tổ chức góp vốn để thành lập không quá nhiều. Bên cạnh đó, số lượng thành viên trên 7 thì cũng có nhiều lựa chọn khác như công ty cổ phần, công ty TNHH 2 thành viên trở lên.
Khi thành lập Hợp tác xã thì không thể chuyển sang các mô hình kinh tế khác. Trong khi đó, nếu thành lập doanh nghiệp thì có thể chuyển sang các loại hình doanh nghiệp khác nếu đủ điều kiện.
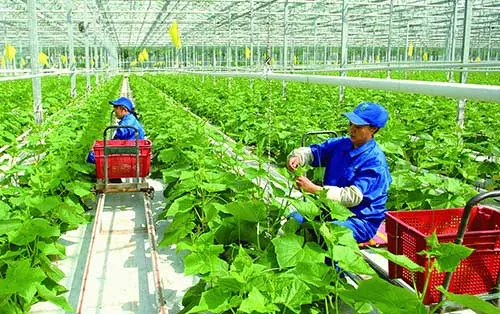 Có nên thành lập hợp tác xã (Ảnh minh hoạ)
2. Tỉ lệ phân quyền của các thành viên là ngang bằng nhau
Khoản 3 Điều 7 Luật Hợp tác xã 2012 quy định, thành viên, hợp tác xã thành viên có quyền bình đẳng, biểu quyết ngang nhau không phụ thuộc vốn góp trong việc quyết định tổ chức, quản lý và hoạt động của hợp tác xã, liên hiệp hợp tác xã.
Như vậy, tỷ lệ vốn góp dù có chênh lệch thì các thành viên vẫn có quyền bình đẳng như nhau. Điều này hoàn toàn trái ngược với công ty cổ phần, tỷ lệ biểu quyết sẽ phục thuộc vào số cổ phần sở hữu, trường hợp góp vốn nhiều hơn, sở hữu nhiều cổ phần hơn thì sẽ có quyền biểu quyết cao hơn và có quyền quyết định những vấn đề quan trọng của công ty.
3. Cách thức phân phối lợi nhuận của hợp tác xã không được ưa chuộng
Khoản 3 Điều 46 quy định như sau:
“3. Thu nhập còn lại sau khi đã trích lập các quỹ theo quy định tại khoản 1 và khoản 2 Điều này được phân phối cho thành viên, hợp tác xã thành viên theo nguyên tắc sau dây:
a) Chủ yếu theo mức độ sử dụng sản phẩm, dịch vụ của thành viên, hợp tác xã thành viên; theo công sức lao động đóng góp của thành viên đối với hợp tác xã tạo việc làm;
b) Phần còn lại được chia theo vốn góp;
c) Tỷ lệ và phương thức phân phối cụ thể do điều lệ hợp tác xã, liên hiệp hợp tác xã quy định;”
Như vậy, thu nhập của hợp tác xã, liên hiệp hợp tác xã được phân phối chủ yếu theo mức độ sử dụng sản phẩm, dịch vụ của thành viên, hợp tác xã thành viên hoặc theo công sức lao động đóng góp của thành viên đối với hợp tác xã tạo việc làm.
Mặc dù Hợp tác xã phải có quy định về tỷ lệ và phương thức phân phối lợi nhuận nhưng cách thức phân phối này có phần không rõ ràng khi đánh giá mức độ sản phẩm và công sức đóng góp của thành viên. Bên cạnh đó, người góp vốn vào các tổ chức kinh tế luôn mong muốn được phân chia lợi nhuận theo tỷ lệ góp vốn.
4. Hình thức huy động vốn không linh hoạt
Hợp tác xã không có nhiều hình thức huy động vốn như doanh nghiệp.
Cụ thể tại khoản 1 Điều 43 Luật Hợp tác xã quy định, vốn điều lệ của hợp tác xã, liên hiệp hợp tác xã tăng trong trường hợp đại hội thành viên quyết định tăng mức vốn góp tối thiểu hoặc huy động thêm vốn góp của thành viên, hợp tác xã thành viên hoặc kết nạp thành viên, hợp tác xã thành viên mới.
Doanh nghiệp có thể huy động vốn bằng cách phát hành thêm cổ phiếu, trái phiếu…
5. Quyền góp vốn, mua cổ phần tại các tổ chức kinh tế khác bị hạn chế
Đây cũng là một hạn chế lớn của Hợp tác xã. Theo điểm b khoản 1 Điều 20 Nghị định 193/2013/NĐ-CP, hợp tác xã không được góp vốn, mua cổ phần đối với các ngành, nghề không phải ngành nghề kinh doanh của hợp tác xã.
Tổng mức đầu tư của việc góp vốn, mua cổ phần, thành lập doanh nghiệp không được vượt quá 50% vốn điều lệ của hợp tác xã, liên hiệp hợp tác xã được ghi trong báo cáo tài chính gần nhất.
Như vậy, có rất nhiều lý do để cá nhân, tổ chức chọn thành lập doanh nghiệp thay vì hợp tác xã. Nếu có thắc mắc liên quan đến vấn đề này, độc giả vui lòng liên hệ tổng đài 1900.6192 để được hỗ trợ nhanh nhất.