Miễn môn đánh giá năng lực kế toán đối với người làm kế toán, kiểm toán từ đủ 60 tháng

Thông tư 109/2026/TT-BTC đã bổ sung trường hợp được miễn môn đánh giá năng lực kế toán đối với người có trình độ chuyên môn phù hợp và có thời gian làm kế toán, kiểm toán từ đủ 60 tháng liên tục.

Theo khoản 2 Điều 9 Thông tư 109 2026 TT BTC, người tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế được miễn môn kế toán nếu đáp ứng một trong hai trường hợp.

Trường hợp thứ nhất, người đã tốt nghiệp đại học hoặc sau đại học thuộc ngành, chuyên ngành kế toán hoặc kiểm toán và có thời gian làm kế toán, kiểm toán từ 60 tháng liên tục trở lên tính đến thời điểm đăng ký xét miễn môn đánh giá năng lực.

Thời gian làm kế toán, kiểm toán được tính kể từ sau khi tốt nghiệp đại học hoặc sau đại học thuộc các chuyên ngành này đến thời điểm đăng ký xét miễn môn.

Trường hợp thứ hai, người đã đạt yêu cầu môn thi kế toán tài chính, kế toán quản trị nâng cao và vẫn còn trong thời gian bảo lưu tại kỳ thi cấp chứng chỉ kế toán viên hoặc kiểm toán viên do Bộ Tài chính tổ chức theo quy định thì cũng được miễn môn đánh giá năng lực kế toán.
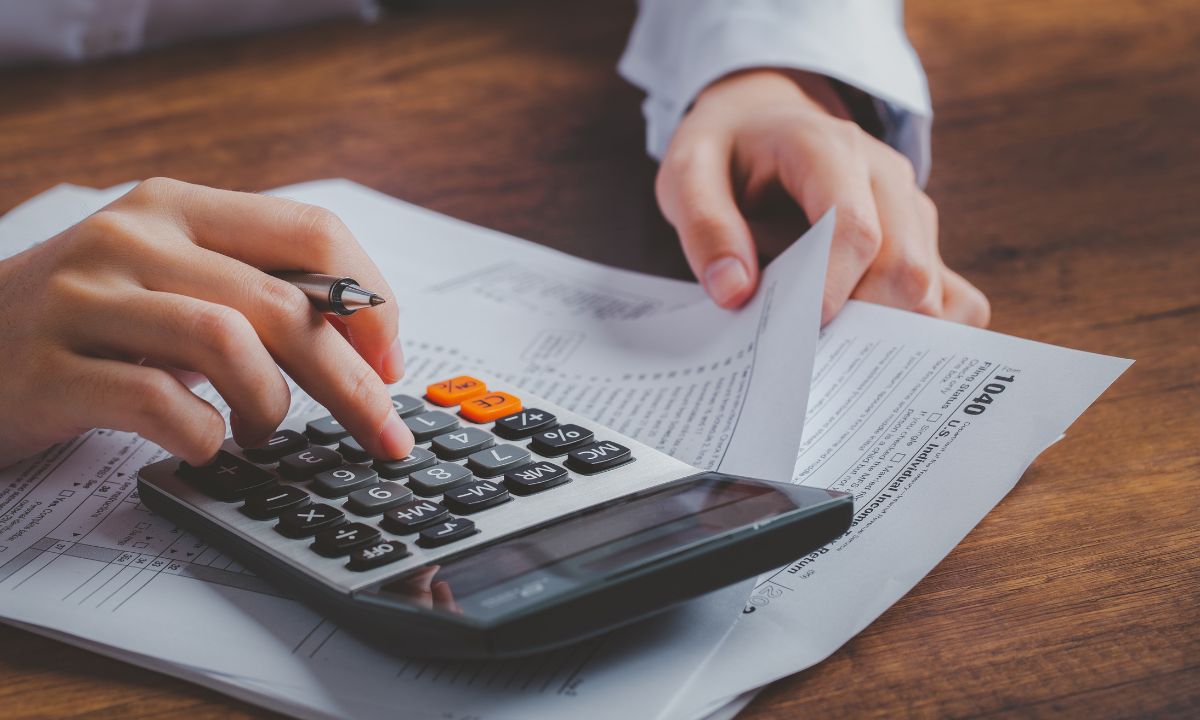
miễn môn đánh giá năng lực kế toán đối với người làm kế toán, kiểm toán từ đủ 60 tháng
Miễn môn đánh giá năng lực kế toán đối với người làm kế toán, kiểm toán từ đủ 60 tháng (Ảnh minh họa)

Đối với hồ sơ đề nghị miễn môn kế toán, điểm b khoản 2 Điều 9 quy định người đăng ký phải nộp Đơn đăng ký tham gia đánh giá năng lực theo Mẫu số 1.1 trong trường hợp đã có kết quả môn pháp luật về thuế đang được bảo lưu; hộ chiếu còn hiệu lực đối với người nước ngoài; đồng thời nộp giấy tờ chứng minh đủ điều kiện miễn môn.

Đối với trường hợp có 60 tháng làm kế toán, kiểm toán, hồ sơ chứng minh gồm bằng tốt nghiệp đại học hoặc sau đại học và giấy xác nhận quá trình đóng bảo hiểm xã hội do cơ quan bảo hiểm xã hội cấp. Đối với trường hợp đã đạt yêu cầu môn thi kế toán tài chính, kế toán quản trị nâng cao, hồ sơ là Giấy chứng nhận điểm thi theo quy định. Hồ sơ được nộp trong thời gian tiếp nhận hồ sơ tham gia đánh giá năng lực theo thông báo của hội đồng đánh giá năng lực.

Trước đây, Thông tư 10/2021/TT-BTC quy định về miễn môn kế toán chủ yếu áp dụng đối với người có chứng chỉ kiểm toán viên hoặc chứng chỉ kế toán viên, hoặc các trường hợp khác theo quy định về miễn thi để cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Kiến nghị lặp lại nhiều lần của Nhân dân phải được giải quyết và xem xét trách nhiệm người đứng đầu

Kiến nghị lặp lại nhiều lần của Nhân dân phải được giải quyết và xem xét trách nhiệm người đứng đầu

Kiến nghị lặp lại nhiều lần của Nhân dân phải được giải quyết và xem xét trách nhiệm người đứng đầu

Nội dung nêu tại Nghị quyết 31-NQ/TW của Ban Chấp hành Trung ương về tăng cường xây dựng, chỉnh đốn Đảng và hệ thống chính trị trong sạch, vững mạnh toàn diện, đáp ứng yêu cầu phát triển của đất nước trong kỷ nguyên mới.

Nghị quyết 29-NQ/TW: Không xin ý kiến cấp trên để né tránh giải quyết công việc thuộc thẩm quyền

Nghị quyết 29-NQ/TW: Không xin ý kiến cấp trên để né tránh giải quyết công việc thuộc thẩm quyền

Nghị quyết 29-NQ/TW: Không xin ý kiến cấp trên để né tránh giải quyết công việc thuộc thẩm quyền

Nghị quyết 29-NQ/TW ngày 15/10/2026 của Ban Chấp hành Trung ương yêu cầu phân cấp, phân quyền rõ ràng, thực chất, gắn với trách nhiệm, nguồn lực, hậu kiểm và kiểm soát quyền lực. 

Cải cách tiền lương, thu nhập và tiền thưởng của cán bộ theo mức độ hoàn thành nhiệm vụ

Cải cách tiền lương, thu nhập và tiền thưởng của cán bộ theo mức độ hoàn thành nhiệm vụ

Cải cách tiền lương, thu nhập và tiền thưởng của cán bộ theo mức độ hoàn thành nhiệm vụ

Đây là một trong những nội dung đáng chú ý tại Nghị quyết 30-NQ/TW về tiếp tục xây dựng đội ngũ cán bộ các cấp và đối mới căn bản, toàn diện công tác cán bộ đáp ứng yêu cầu phát triển đất nước trong kỷ nguyên mới.

Nghị quyết 30-NQ/TW: Cán bộ không đáp ứng yêu cầu phải được xem xét thay thế, không chờ hết nhiệm kỳ

Nghị quyết 30-NQ/TW: Cán bộ không đáp ứng yêu cầu phải được xem xét thay thế, không chờ hết nhiệm kỳ

Nghị quyết 30-NQ/TW: Cán bộ không đáp ứng yêu cầu phải được xem xét thay thế, không chờ hết nhiệm kỳ

Nghị quyết 30-NQ/TW của Ban Chấp hành Trung ương về tiếp tục xây dựng đội ngũ cán bộ các cấp và đối mới căn bản, toàn diện công tác cán bộ đáp ứng yêu cầu phát triển đất nước trong kỷ nguyên mới được ban hành ngày 15/10/2026.

Đảng ủy HĐND cấp tỉnh không quyết định thay những vấn đề thuộc thẩm quyền của HĐND

Đảng ủy HĐND cấp tỉnh không quyết định thay những vấn đề thuộc thẩm quyền của HĐND

Đảng ủy HĐND cấp tỉnh không quyết định thay những vấn đề thuộc thẩm quyền của HĐND

Quy định 223-QĐ/TW ngày 12/10/2026 của Ban Bí thư quy định nguyên tắc phân định trách nhiệm lãnh đạo của cấp ủy với chức năng, nhiệm vụ, quyền hạn của hội đồng nhân dân (HĐND) tỉnh, thành phố.

Cán bộ, công chức là Đảng viên được đầu tư, kinh doanh nhưng không được lập công ty, làm giám đốc

Cán bộ, công chức là Đảng viên được đầu tư, kinh doanh nhưng không được lập công ty, làm giám đốc

Cán bộ, công chức là Đảng viên được đầu tư, kinh doanh nhưng không được lập công ty, làm giám đốc

Một trong những nội dung đáng chú ý được Ban Chấp hành Trung ương nêu tại Quy định 224-QĐ/TW là cán bộ, công chức là Đảng viên được đầu tư, kinh doanh nhưng không được lập công ty, làm giám đốc.

Đảng viên là viên chức không giữ chức vụ quản lý được tạm rời vị trí công tác để mở công ty

Đảng viên là viên chức không giữ chức vụ quản lý được tạm rời vị trí công tác để mở công ty

Đảng viên là viên chức không giữ chức vụ quản lý được tạm rời vị trí công tác để mở công ty

Ban Chấp hành Trung ương Đảng ban hành Quy định 224-QĐ/TW ngày 14/10/2026 cho phép Đảng viên là viên chức không giữ chức vụ quản lý được tạm rời vị trí công tác để mở công ty.