English
 RSS

Cục Quản lý, giám sát chính sách thuế, phí và lệ phí vừa có Công văn số 218/CST-TN ngày 27/01/2026 hướng dẫn áp dụng chứng từ thanh toán không dùng tiền mặt khi chi trả tiền lương, tiền công cho người lao động để được tính vào chi phí được trừ khi xác định thuế TNDN.
Theo Công văn số 218/CST-TN, để khoản chi tiền lương, tiền công được trừ khi tính thuế TNDN, doanh nghiệp phải đáp ứng đầy đủ các điều kiện theo quy định của Luật Thuế TNDN năm 2025 và Nghị định số 320/2025/NĐ-CP. Trong đó, yêu cầu về chứng từ thanh toán không dùng tiền mặt là nội dung được nhiều doanh nghiệp quan tâm trong quá trình thực hiện.
Cụ thể, pháp luật thuế hiện hành quy định doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu:
- Khoản chi đó phát sinh thực tế liên quan đến hoạt động sản xuất, kinh doanh;
- Có đầy đủ hóa đơn, chứng từ theo quy định;
- Đồng thời đối với các khoản thanh toán từng lần từ 05 triệu đồng trở lên, doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt.
Đối với chi phí tiền lương, tiền công trả cho người lao động, Nghị định số 320/2025/NĐ-CP cũng quy định rõ: trường hợp doanh nghiệp đã hạch toán chi phí nhưng không thực tế chi trả hoặc không có chứng từ thanh toán hợp pháp thì khoản chi này không được trừ khi tính thuế TNDN.
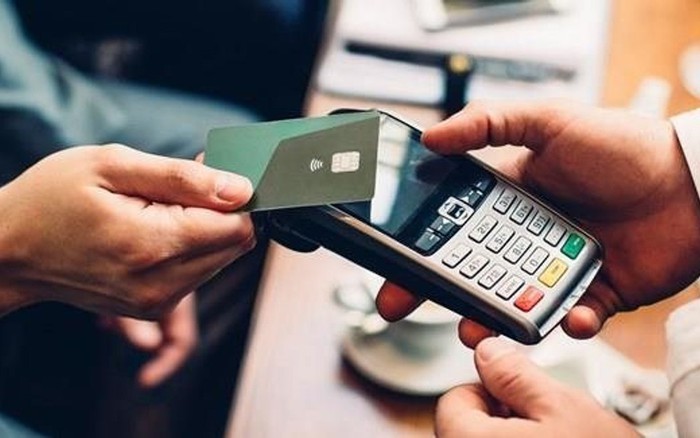
Đáng chú ý, quy định về chứng từ thanh toán không dùng tiền mặt tại Nghị định số 320/2025/NĐ-CP có hiệu lực từ ngày 15/12/2025 và áp dụng cho kỳ tính thuế thu nhập doanh nghiệp từ năm 2025. Theo đó, kể từ thời điểm này, khoản tiền lương, tiền công từng lần có giá trị từ 05 triệu đồng trở lên, nếu muốn được tính vào chi phí được trừ, doanh nghiệp bắt buộc phải thanh toán không dùng tiền mặt.
Việc xác định thế nào là chứng từ thanh toán không dùng tiền mặt được thực hiện theo quy định tại Nghị định số 181/2025/NĐ-CP về thuế giá trị gia tăng.
Theo đó, chứng từ thanh toán không dùng tiền mặt là chứng từ chứng minh việc thanh toán qua các phương thức không dùng tiền mặt theo quy định pháp luật, không bao gồm trường hợp bên mua nộp tiền mặt trực tiếp vào tài khoản của bên bán, trừ một số trường hợp đặc thù theo quy định riêng.
Từ hướng dẫn nêu trên, Cục Quản lý, giám sát chính sách thuế, phí và lệ phí khẳng định, khoản chi tiền lương, tiền công cho người lao động chỉ được tính vào chi phí được trừ khi tính thuế TNDN nếu đáp ứng đầy đủ điều kiện về chứng từ, trong đó có yêu cầu thanh toán không dùng tiền mặt đối với khoản chi từ 05 triệu đồng trở lên kể từ ngày 15/12/2025.