English
 RSS

Thuế tỉnh Bắc Ninh đã ra Công văn 183/BNI-QLDN3 ngày 08/01/2026 trả lời vướng mắc của doanh nghiệp về việc thanh toán không dùng tiền mặt đối với khoản tiền lương, tiền công chi trả bằng tiền mặt khi xác định chi phí được trừ TNDN.
Công văn 183/BNI-QLDN3 được gửi đến Công ty TNHH Tư vấn Tài chính – Kiểm toán Faco Việt Nam (mã số thuế: 2400899402), trên cơ sở đề nghị tại Công văn số 01/2025/CV-FCVN ngày 30/12/2025 liên quan đến điều kiện thanh toán không dùng tiền mặt đối với tiền lương, tiền công.
Về căn cứ pháp lý, Thuế tỉnh Bắc Ninh dẫn chiếu Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ.
Theo quy định tại điểm c khoản 1 Điều 9, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ điều kiện, trong đó có yêu cầu có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên. Chứng từ thanh toán không dùng tiền mặt được thực hiện theo quy định của pháp luật về thuế giá trị gia tăng.
Đồng thời, tại điểm b khoản 1 Điều 24 của Nghị định số 320/2025/NĐ-CP quy định, nội dung về chứng từ thanh toán không dùng tiền mặt tại điểm c khoản 1 Điều 9 được áp dụng kể từ ngày Nghị định này có hiệu lực thi hành.
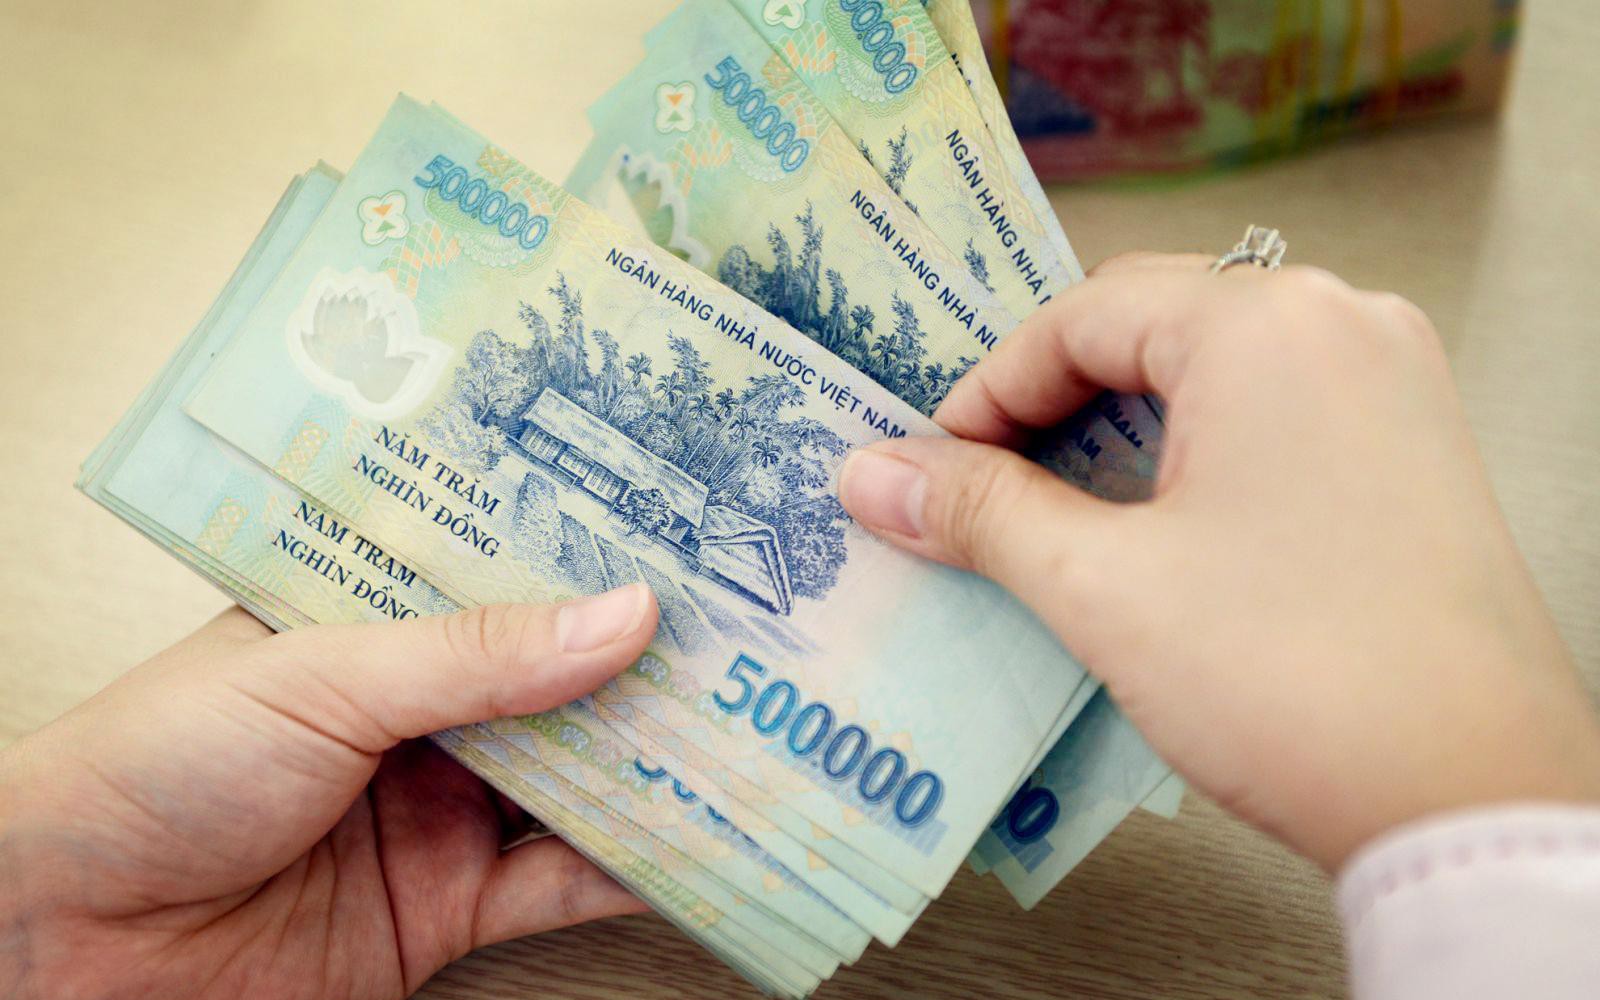
Trên cơ sở các quy định nêu trên và nội dung Công ty đề nghị, Thuế tỉnh Bắc Ninh khẳng định: trường hợp doanh nghiệp chi trả tiền lương, tiền công cho người lao động từng lần từ 05 triệu đồng trở lên nhưng không có chứng từ thanh toán không dùng tiền mặt theo quy định thì khoản chi này không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN. Quy định này được áp dụng kể từ thời điểm Nghị định số 320/2025/NĐ-CP có hiệu lực thi hành.
Thuế tỉnh Bắc Ninh đề nghị doanh nghiệp căn cứ tình hình thực tế của đơn vị và các quy định pháp luật hiện hành để thực hiện đúng quy định. Trường hợp phát sinh vướng mắc trong quá trình thực hiện, doanh nghiệp có thể liên hệ Phòng Quản lý, hỗ trợ doanh nghiệp số 3 - Thuế tỉnh Bắc Ninh để được hướng dẫn, hỗ trợ theo quy định.