Hà Nội không phạt người ở nơi cách ly chậm nộp hồ sơ khai thuế

Cục thuế Thành phố Hà Nội đã có Công văn 29592/TCHN-KK ngày 29/7/2021 nhằm tháo gỡ khó khăn cho người nộp thuế do chịu ảnh hưởng bởi dịch Covid-19 trong thời gian thực hiện Chỉ thị 17.

Theo đó, Cục thuế TP. Hà Nội có ý kiến không xử phạt vi phạm hành chính hành vi chậm nộp hồ sơ khai thuế đối với người nộp thuế là tổ chức, cá nhân:

- Có trụ sở doanh nghiệp, địa chỉ (thường trú, tạm trú) nằm trong vùng bị cách ly, khu vực bị cách ly theo quyết định, thông báo của cơ quan nhà nước có thẩm quyền do dịch bệnh Covid-19;

- Có phát sinh nghĩa vụ nộp hồ sơ khai thuế trong thời gian bị cách ly (bao gồm cả thời gian cách ly toàn xã hội theo văn bản của Thủ tướng Chính phủ, Văn phòng Chính phủ, cách ly theo vùng, khu vực theo quyết định thông báo của cơ quan Nhà nước có thẩm quyền) không thể thực hiện nộp hồ sơ khai thuế theo đúng quy định pháp luật.
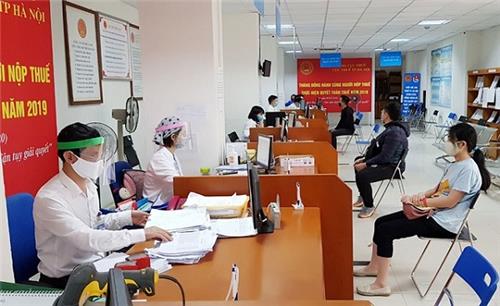
Hà Nội không phạt người ở nơi cách ly chậm nộp hồ sơ khai thuế
Hà Nội không phạt người ở nơi cách ly chậm nộp hồ sơ khai thuế (Ảnh minh họa)


Tại Công văn, Cục thuế Thành phố cũng đưa ra căn cứ pháp lý cho ý kiến trên, cụ thể, khoản 1 Điều 9 Nghị định 125/2020/NĐ-CP quy định về trường hợp không xử phạt vi phạm hành chính về thuế, hóa đơn:

1. Không xử phạt vi phạm hành chính về thuế, hóa đơn đối với các trường hợp không xử phạt vi phạm hành chính theo quy định của pháp luật về xử lý vi phạm hành chính…

Theo khoản 4 Điều 11 Luật Xử lý vi phạm hành chính, việc thực hiện hành vi vi phạm hành chính do sự kiện bất khả kháng thuộc trường hợp không xử phạt vi phạm hành chính.

Trong đó, khoản 14 Điều 2 Luật Xử lý vi phạm hành chính giải thích rõ về “sự kiện bất khả kháng” như sau:

14. Sự kiện bất khả kháng là sự kiện xảy ra một cách khách quan không thể lường trước được và không thể khắc phục được mặc dù đã áp dụng mọi biện pháp cần thiết và khả năng cho phép.

Như vậy, việc miễn xử phạt này tuân theo quy định tại Luật xử lý vi phạm hành chính, đó là "vi phạm hành chính do sự kiện bất khả kháng".

Nếu còn thắc mắc, độc giả vui lòng liên hệ 1900.6192 để được hỗ trợ.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(1 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Nghị định 398/2026/NĐ-CP ngày 29/10/2026 ban hành kèm theo 3 mẫu kê khai giảm thuế thu nhập cá nhân (TNCN), gồm mẫu dành cho cá nhân kinh doanh tự kê khai; tổ chức, cá nhân khấu trừ, khai thay, nộp thay và mẫu điều chỉnh khi doanh thu thực tế vượt điều kiện giảm thuế.

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

Nghị định 398/2026/NĐ-CP quy định doanh nghiệp đang hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) được tính giảm 30% trên số thuế phải nộp sau khi đã trừ ưu đãi thuế nếu đáp ứng điều kiện giảm thuế.

Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

 Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

Nghị định 398/2026/NĐ-CP quy định giảm 30% số thuế thu nhập cá nhân (TNCN) phải nộp đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Ngày 28/10/2026, Bộ Tài chính ban hành Thông tư 159/2026/TT-BTC quy định danh mục và thời hạn định kỳ chuyển đổi vị trí công tác đối với công chức, viên chức không giữ chức vụ lãnh đạo, quản lý trực tiếp tiếp xúc và giải quyết công việc thuộc lĩnh vực tài chính tại chính quyền địa phương.