Nghiêm cấm đưa thông tin người nộp thuế và dữ liệu cá nhân lên công cụ AI công cộng

Quy định nêu tại Quyết định 1225/QĐ-CT ngày 26/8/2026 của Cục Thuế ban hành Quy chế An toàn thông tin cơ quan thuế.

Theo khoản 1 Điều 13 Quy chế ban hành kèm Quyết định 1225/QĐ-CT, việc sử dụng các công cụ AI trong quá trình xử lý công việc phải tuân thủ các quy định về bảo vệ bí mật nhà nước, bảo vệ dữ liệu cá nhân và bảo vệ thông tin của người nộp thuế.

Đáng chú ý, khoản 2 Điều 13 Quy chế quy định nghiêm cấm nhập, tải lên hoặc chia sẻ với các công cụ AI công cộng hoặc các dịch vụ AI của bên thứ ba một số nhóm thông tin quan trọng, trừ trường hợp được cấp có thẩm quyền phê duyệt hoặc hệ thống AI được triển khai trong môi trường do cơ quan thuế quản lý và đáp ứng đầy đủ các yêu cầu về an toàn thông tin.
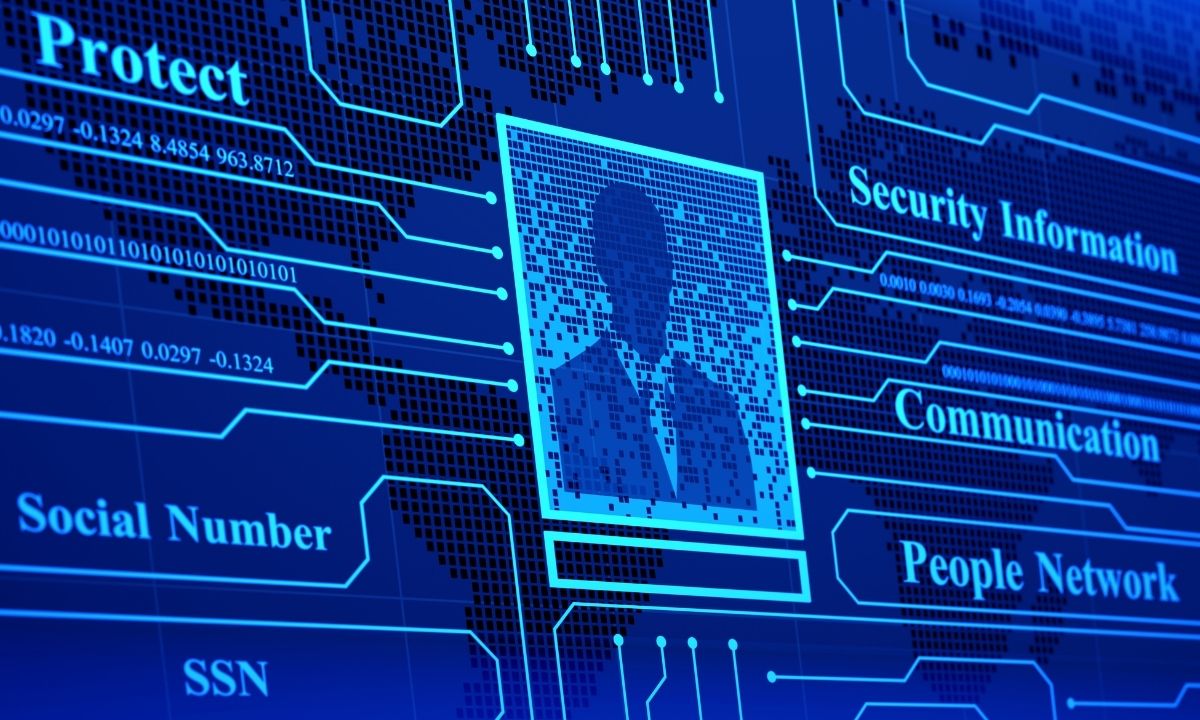
Nghiêm cấm đưa thông tin người nộp thuế và dữ liệu cá nhân lên công cụ AI công cộng
Nghiêm cấm đưa thông tin người nộp thuế và dữ liệu cá nhân lên công cụ AI công cộng (Ảnh minh họa)

Các thông tin không được đưa lên công cụ AI công cộng gồm:

  • Bí mật nhà nước;
  • Thông tin của người nộp thuế;
  • Dữ liệu trao đổi theo điều ước hoặc thỏa thuận quốc tế;
  • Dữ liệu cá nhân;
  • Mã nguồn, khóa mật mã, mật khẩu, chứng thư số, khóa API, thông tin xác thực hoặc các thông tin có thể ảnh hưởng đến an toàn hệ thống.

Theo Quy chế, AI có thể được sử dụng trong quá trình xử lý công việc nhưng việc khai thác công cụ này phải đặt trong yêu cầu bảo vệ thông tin, dữ liệu thuộc phạm vi quản lý của cơ quan thuế.

Bên cạnh yêu cầu đối với việc sử dụng AI, Quy chế cũng đặt ra trách nhiệm chung đối với công chức, viên chức, người lao động thuộc cơ quan thuế trong việc bảo vệ dữ liệu.

Theo Điều 31 Quy chế, cá nhân thuộc cơ quan thuế có trách nhiệm tuân thủ các quy định về an toàn thông tin, bảo vệ dữ liệu cá nhân, bảo vệ bí mật nhà nước trên không gian mạng; đồng thời phải chịu trách nhiệm trước pháp luật và lãnh đạo đơn vị về các vi phạm, thất thoát dữ liệu mật của ngành Tài chính do không tuân thủ Quy chế.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Doanh nghiệp quốc phòng tại địa bàn khó khăn được tính khoản chi tiền mặt từ 5 triệu đồng vào chi phí được trừ khi tính thuế

Doanh nghiệp quốc phòng tại địa bàn khó khăn được tính khoản chi tiền mặt từ 5 triệu đồng vào chi phí được trừ khi tính thuế

Doanh nghiệp quốc phòng tại địa bàn khó khăn được tính khoản chi tiền mặt từ 5 triệu đồng vào chi phí được trừ khi tính thuế

Nghị định 404/2026/NĐ-CP quy định cơ chế hoạt động, cơ chế quản lý tài chính đặc thù đối với một số doanh nghiệp do Bộ Quốc phòng là cơ quan đại diện chủ sở hữu, ban hành ngày ngày 11/11/2026.

Nghị định 406/2026: Tỷ lệ nhân sự hưởng lương từ nguồn thu không được thấp hơn tỷ lệ tự chủ tài chính

Nghị định 406/2026: Tỷ lệ nhân sự hưởng lương từ nguồn thu không được thấp hơn tỷ lệ tự chủ tài chính

Nghị định 406/2026: Tỷ lệ nhân sự hưởng lương từ nguồn thu không được thấp hơn tỷ lệ tự chủ tài chính

Nghị định 406/2026/NĐ-CP quy định tỷ lệ người làm việc hưởng lương từ nguồn thu sự nghiệp trên tổng số người làm việc không thấp hơn tỷ lệ mức độ tự chủ tài chính của đơn vị.

Nghị định 406/2026: Đơn vị sự nghiệp tự chủ được bố trí nhân sự dưới định mức khi đủ điều kiện

Nghị định 406/2026: Đơn vị sự nghiệp tự chủ được bố trí nhân sự dưới định mức khi đủ điều kiện

Nghị định 406/2026: Đơn vị sự nghiệp tự chủ được bố trí nhân sự dưới định mức khi đủ điều kiện

Từ ngày 11/11/2026, một số đơn vị sự nghiệp công lập được quyết định số lượng người làm việc thấp hơn định mức nếu đáp ứng các điều kiện tại Nghị định 406/2026/NĐ-CP.