Hộ dân tộc thiểu số được xem xét hỗ trợ đất ở đồng thời được hỗ trợ nhà ở

Nội dung nêu tại Thông tư 02/2026/TT-BDTTG hướng dẫn một số nội dung Hợp phần thứ hai Chương trình mục tiêu quốc gia xây dựng nông thôn mới, giảm nghèo bền vững và phát triển kinh tế - xã hội cùng đồng bào dân tộc thiểu số và miền núi, giai đoạn 2026 - 2035.
ho-dan-toc-thieu-so-duoc-xem-xet-ho-tro-dat-o-dong-thoi-duoc-ho-tro-nha-o
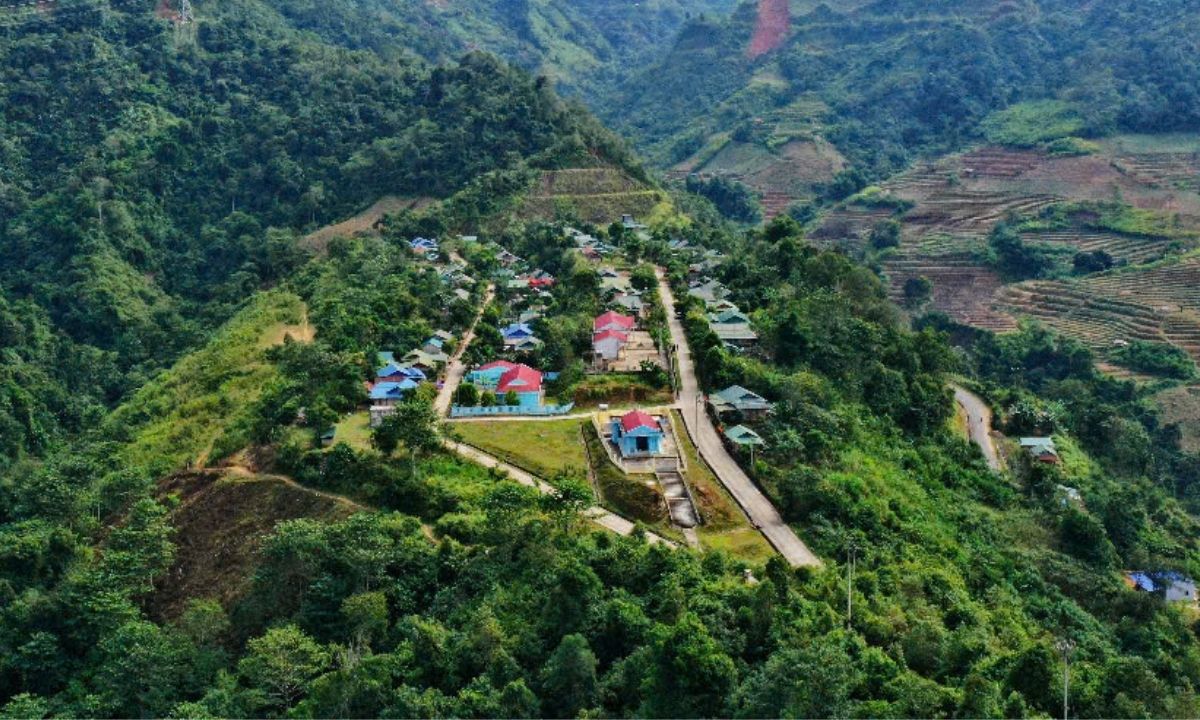
Hộ dân tộc thiểu số được xem xét hỗ trợ đất ở đồng thời được hỗ trợ nhà ở (Ảnh minh họa)

Theo đó, tại Điều 4 Thông tư 02 2026 TT-BDTTG quy định việc giải quyết tình trạng thiếu đất ở đối với hộ đồng bào dân tộc thiểu số và một số nhóm hộ khác tại vùng đồng bào dân tộc thiểu số và miền núi, gồm:

  • Hộ đồng bào dân tộc thiểu số sinh sống tại địa bàn vùng đồng bào dân tộc thiểu số và miền núi theo quy định tại Nghị định 272/2025/NĐ-CP;
  • Hộ thuộc các dân tộc còn gặp nhiều khó khăn, có khó khăn đặc thù;
  • Hộ nghèo, hộ cận nghèo, hộ mới thoát nghèo trong thời hạn 36 tháng kể từ thời điểm được cấp có thẩm quyền công nhận thoát nghèo;
  • Hộ sinh sống tại khu vực biên giới, khu vực có nguy cơ thiên tai, sạt lở, khu vực thiếu an toàn về đất ở;
  • Hộ nghèo, hộ cận nghèo, hộ mới thoát nghèo dân tộc Kinh sinh sống tại xã, thôn đặc biệt khó khăn vùng đồng bào dân tộc thiểu số và miền núi.

Đáng chú ý, khoản 2 Điều 4 Thông tư 02/2026/TT-BDTTG là quy định hộ được hỗ trợ đất ở thì đồng thời được hỗ trợ nhà ở theo quy định tại Điều 5 của Thông tư này.

Như vậy, việc hỗ trợ nhà ở áp dụng đối với các hộ:

  • Chưa có nhà ở;
  • Có nhà ở bị dột nát, hư hỏng;
  • Đã được hỗ trợ nhà ở trước đây nhưng hiện nay không còn nhà ở hoặc nhà ở tiếp tục bị dột nát, hư hỏng.

Bên cạnh đó, nguồn hỗ trợ đất ở được thực hiện từ ngân sách nhà nước thuộc Chương trình vốn đầu tư công hỗ trợ thực hiện các dự án hỗ trợ đất ở theo hình thức tập trung; kinh phí thường xuyên hỗ trợ đất ở theo hình thức xen ghép.

Thông tư 02/2026/TT-BDTTG có hiệu lực từ ngày 04/6/2026.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(1 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Nhận xét Đảng viên nơi cư trú phải được gửi cấp ủy cấp trên trực tiếp trước 30/11 hằng năm

Nhận xét Đảng viên nơi cư trú phải được gửi cấp ủy cấp trên trực tiếp trước 30/11 hằng năm

Nhận xét Đảng viên nơi cư trú phải được gửi cấp ủy cấp trên trực tiếp trước 30/11 hằng năm

Nội dung nêu tại Quy định 221-QĐ/TW của Ban Chấp hành Trung ương về trách nhiệm của Đảng viên đang công tác đối với tổ chức đảng và Nhân dân nơi cư trú, ban hành và hiệu lực ngày 05/10/2026.

Doanh nghiệp được lựa chọn 3 phương án nghỉ Tết 2027, phải thông báo trước ít nhất 30 ngày

Doanh nghiệp được lựa chọn 3 phương án nghỉ Tết 2027, phải thông báo trước ít nhất 30 ngày

Doanh nghiệp được lựa chọn 3 phương án nghỉ Tết 2027, phải thông báo trước ít nhất 30 ngày

Nội dung nêu tại Thông báo 11483/TB-BNV về nghỉ tết Âm lịch và nghỉ lễ Quốc khánh năm 2027 đối với cán bộ, công chức, viên chức và người lao động của các cơ quan hành chính Nhà nước, đơn vị sự nghiệp công lập, tổ chức chính trị, tổ chức chính trị - xã hội và doanh nghiệp.

Công chức, viên chức phải hướng dẫn bổ sung hồ sơ hành chính đầy đủ trong một lần

Công chức, viên chức phải hướng dẫn bổ sung hồ sơ hành chính đầy đủ trong một lần

Công chức, viên chức phải hướng dẫn bổ sung hồ sơ hành chính đầy đủ trong một lần

Nghị định 385/2026/NĐ-CP về kiểm soát thủ tục hành chính quy định công chức, viên chức được phân công thực hiện thủ tục hành chính phải hướng dẫn bổ sung hồ sơ cụ thể, đầy đủ trong một lần. 

Đã có Quy định 221-QĐ/TW về trách nhiệm của Đảng viên đang công tác đối với tổ chức đảng và Nhân dân nơi cư trú

Đã có Quy định 221-QĐ/TW về trách nhiệm của Đảng viên đang công tác đối với tổ chức đảng và Nhân dân nơi cư trú

Đã có Quy định 221-QĐ/TW về trách nhiệm của Đảng viên đang công tác đối với tổ chức đảng và Nhân dân nơi cư trú

Ngày 05/10/2026, Bộ Chính trị ban hành Quy định số 221-QĐ/TW về trách nhiệm của đảng viên đang công tác đối với tổ chức đảng và Nhân dân nơi cư trú. 

Đường, cầu, hầm đường bộ có thời gian tính hao mòn 40 năm, tỷ lệ 2,5%/năm

Đường, cầu, hầm đường bộ có thời gian tính hao mòn 40 năm, tỷ lệ 2,5%/năm

Đường, cầu, hầm đường bộ có thời gian tính hao mòn 40 năm, tỷ lệ 2,5%/năm

Bộ Tài chính đã ban hành Thông tư 70/2026/TT-BTC quy định chế độ quản lý, tính hao mòn tài sản kết cấu hạ tầng đường bộ và hướng dẫn việc kê khai, báo cáo về tài sản kết cấu hạ tầng đường bộ, có hiệu lực kể từ ngày 23/6/2026.