English
 RSS

Công văn 2477/CT-CS ngày 17/4/2026 của Cục Thuế đã làm rõ cách xác định tiền chậm nộp đối với tiền thuế và các khoản thu bổ sung liên quan đến đất đai.
Công văn 2477/CT-CS đã viện dẫn cụ thể các quy định của Luật Quản lý thuế 2019 và các văn bản có liên quan nhằm hướng dẫn xác định tiền chậm nộp thuế và khoản thu bổ sung.
Theo khoản 17 Điều 3 Luật Quản lý thuế 2019, tiền thuế nợ được xác định là tiền thuế và các khoản thu khác thuộc ngân sách Nhà nước mà người nộp thuế chưa nộp khi đã hết thời hạn theo quy định. Đây là căn cứ để xác định nghĩa vụ phát sinh tiền chậm nộp trong quá trình quản lý thuế.
Về các trường hợp phải nộp tiền chậm nộp, Công văn dẫn chiếu Điều 59 Luật Quản lý thuế 2019, theo đó người nộp thuế sẽ phải nộp tiền chậm nộp khi không nộp đúng hạn so với thời hạn quy định, thời hạn gia hạn, thời hạn ghi trong thông báo hoặc quyết định của cơ quan thuế. Mức tiền chậm nộp được tính bằng 0,03%/ngày trên số tiền thuế chậm nộp.
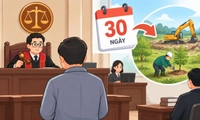
Đồng thời, nếu quá 30 ngày kể từ ngày hết hạn mà chưa nộp, cơ quan thuế sẽ thông báo số tiền còn nợ và số ngày chậm nộp để người nộp thuế biết và thực hiện nghĩa vụ.

Đáng chú ý, thời gian tính tiền chậm nộp được quy định tính liên tục kể từ ngày tiếp theo sau ngày hết thời hạn nộp thuế cho đến ngày liền kề trước ngày người nộp thuế thực nộp vào ngân sách Nhà nước. Quy định này áp dụng thống nhất đối với các khoản thuế, tiền thu hồi hoàn thuế, tiền thuế tăng thêm, tiền thuế bị ấn định hoặc các khoản chậm chuyển.
Đối với các khoản thu liên quan đến đất đai, Công văn làm rõ rằng khoản tiền phải nộp bổ sung theo quy định của Luật Đất đai năm 2024 là khoản thu khác thuộc ngân sách nhà nước. Khoản tiền này được xác định theo mức 3,6%/năm tính trên số tiền sử dụng đất phải nộp. Trong trường hợp người sử dụng đất chưa thực hiện nghĩa vụ nộp khoản thu bổ sung theo thông báo của cơ quan thuế thì vẫn phải tính tiền chậm nộp theo quy định của pháp luật về quản lý thuế.
Đối với các trường hợp chuyển tiếp, khi cơ quan thuế đã thông báo số tiền phải nộp bổ sung nhưng đến thời điểm quy định mới có hiệu lực người sử dụng đất vẫn chưa nộp thì cơ quan thuế phải thực hiện tính lại khoản tiền phải nộp theo quy định mới và điều chỉnh lại thông báo. Đồng thời, người sử dụng đất vẫn phải nộp tiền chậm nộp đối với khoản thu bổ sung phát sinh (nếu có).
Ngoài ra, Công văn cũng nêu rõ trường hợp cơ quan có thẩm quyền qua thanh tra, kiểm tra hoặc quyết định làm giảm số tiền thuế phải nộp thì cơ quan thuế sẽ điều chỉnh giảm số tiền chậm nộp tương ứng với phần nghĩa vụ thuế giảm và thông báo lại cho người nộp thuế theo quy định.