English
 RSS

Đây là nội dung quy định tại Thông tư 22/2023/TT-NHNN của Ngân hàng Nhà nước Việt Nam sửa đổi, bổ sung một số điều của Thông tư 41/2016/TT-NHNN quy định tỷ lệ an toàn vốn đối với ngân hàng, chi nhánh ngân hàng nước ngoài.
Theo đó, việc giảm thiểu rủi ro tín dụng bằng tài sản bảo đảm chỉ áp dụng đối với các tài sản bảo đảm sau đây:
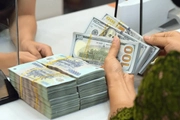
- Tiền mặt, giấy tờ có giá, thẻ tiết kiệm do tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phát hành;
- Vàng (vàng vật chất, vàng tiêu chuẩn, vàng trang sức với giá trị được chuyển đổi giá trị sang vàng 99.99);
- Giấy tờ có giá do Chính phủ Việt Nam, Ngân hàng Nhà nước, Ủy ban nhân dân tỉnh, thành phố, các ngân hàng chính sách phát hành hoặc bảo lãnh thanh toán;
- Chứng khoán nợ do chính phủ các nước, tổ chức công lập của chính phủ các nước phát hành được doanh nghiệp xếp hạng tín nhiệm độc lập xếp hạng từ BB- trở lên;
- Chứng khoán nợ do doanh nghiệp phát hành được doanh nghiệp xếp hạng tín nhiệm độc lập xếp hạng từ BBB- trở lên;
- Cổ phiếu được niêm yết trên Sở giao dịch Chứng khoán Việt Nam.

Để xác định vốn yêu cầu cho rủi ro thị trường, ngân hàng, chi nhánh ngân hàng nước ngoài phải có quy định bằng văn bản về các điều kiện, tiêu chí xác định các khoản mục thuộc phạm vi sổ kinh doanh để tính các trạng thái rủi ro trên sổ kinh doanh, đảm bảo tách biệt với sổ ngân hàng. Ngân hàng, chi nhánh ngân hàng nước ngoài phải:
- Phân biệt các giao dịch trên sổ kinh doanh và sổ ngân hàng. Dữ liệu về giao dịch phải được ghi nhận chính xác, đầy đủ và kịp thời vào hệ thống cơ sở dữ liệu quản lý rủi ro và hệ thống sổ sách kế toán của ngân hàng, chi nhánh ngân hàng nước ngoài;
- Xác định được bộ phận kinh doanh trực tiếp thực hiện giao dịch;
- Giao dịch trên sổ kinh doanh và số ngân hàng phải được phản ánh trên hệ thống sổ sách kế toán và phải được đối chiếu với số liệu ghi nhận của bộ phận kinh doanh (nhật ký giao dịch hoặc hình thức ghi nhận khác);
- Bộ phận kiểm toán nội bộ phải thường xuyên rà soát, đánh giá các khoản mục trên sổ kinh doanh và sổ ngân hàng.
Thông tư 22/2023/TT-NHNN có hiệu lực kể từ ngày 01/7/2024.
Nếu có thắc mắc, bạn đọc liên hệ 19006192