English
 RSS
Nội dung dưới đây LuatVietnam tổng hợp tình huống được người dùng hỏi trên AI Luật - Trợ lý LuatVietnam.vn về doanh nghiệp có được hoãn nộp thuế giá trị gia tăng (GTGT)?

AI Luật trả lời:
1. Công ty A có phải nộp thuế GTGT dù chưa thu được tiền không?
Có. Việc Công ty B chưa thanh toán tiền hàng không làm thay đổi thời điểm phát sinh nghĩa vụ thuế GTGT của Công ty A.
Căn cứ khoản 1 Điều 8 Luật Thuế giá trị gia tăng số 48/2024/QH15, có hiệu lực từ ngày 01/07/2025, đối với hàng hóa:
- Thời điểm xác định thuế giá trị gia tăng được quy định như sau:
a) Đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền;
Trong tình huống này:
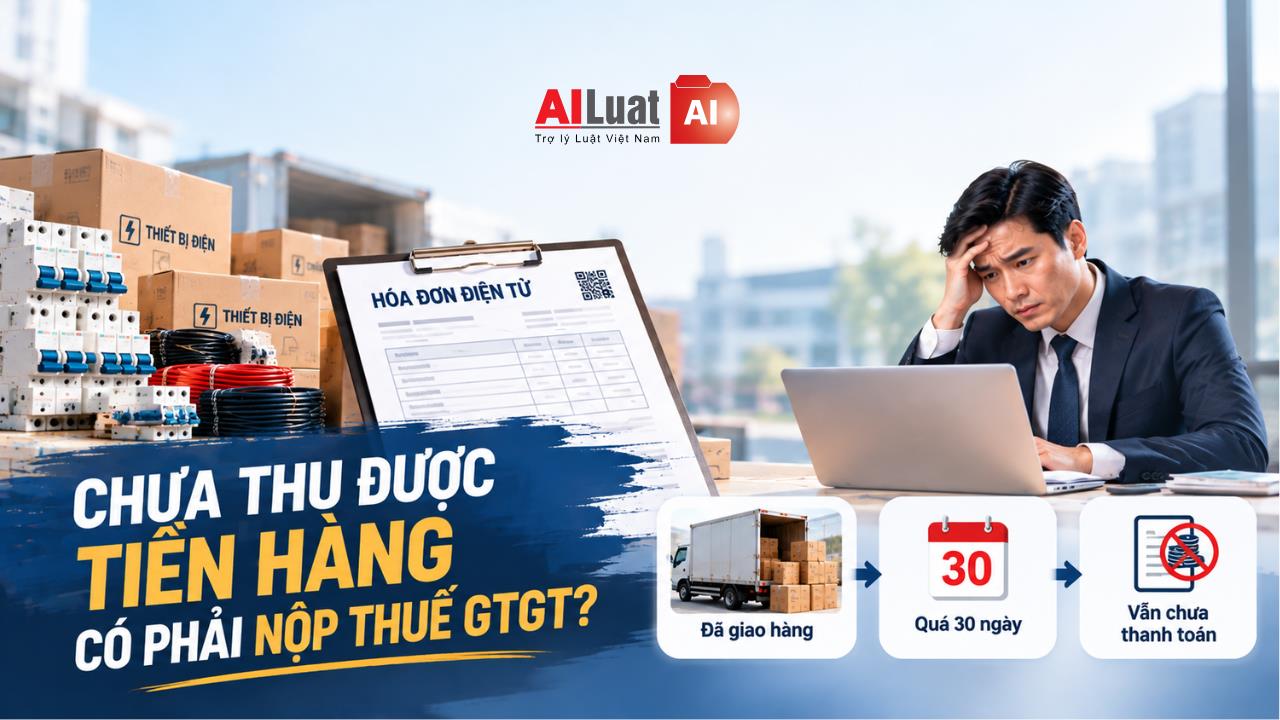
- Công ty A đã giao đủ thiết bị điện cho Công ty B vào tháng 3/2026;
- Có biên bản bàn giao;
- Đã lập hóa đơn điện tử hợp pháp;
- Hàng hóa đã được chuyển giao cho bên mua, dù Công ty B chưa thanh toán theo thời hạn 30 ngày.
Vì vậy, doanh thu và thuế GTGT đầu ra đã phát sinh trong kỳ tháng 3/2026. Công ty A phải kê khai và nộp số thuế GTGT đầu ra theo quy định, không được chờ đến khi Công ty B thanh toán mới kê khai, nộp thuế.
2. Số thuế GTGT phải nộp là bao nhiêu?
Số thuế GTGT phải nộp thực tế được xác định theo công thức:
Thuế GTGT phải nộp = Thuế GTGT đầu ra - Thuế GTGT đầu vào được khấu trừ
Dữ kiện cho biết tổng giá trị hợp đồng 5,5 tỷ đồng đã bao gồm thuế GTGT, nhưng chưa nêu rõ:
- Thuế suất áp dụng đối với từng loại thiết bị điện;
- Số thuế GTGT đầu vào được khấu trừ của Công ty A.
Do đó, chưa thể xác định chính xác số thuế GTGT phải nộp chỉ từ thông tin hiện có.
Nếu giả định toàn bộ thiết bị điện chịu thuế suất 10% và 5,5 tỷ đồng là giá thanh toán đã bao gồm thuế GTGT thì:
- Giá chưa có thuế GTGT: 5,5 tỷ đồng / 1,1 = 5 tỷ đồng;
- Thuế GTGT đầu ra: 5 tỷ đồng × 10% = 500 triệu đồng.
Khi đó, số thuế GTGT Công ty A phải nộp sẽ là:
500 triệu đồng - số thuế GTGT đầu vào đủ điều kiện khấu trừ.
Việc Công ty B chậm thanh toán là vấn đề công nợ và trách nhiệm thanh toán theo hợp đồng, không phải căn cứ để Công ty A trì hoãn việc kê khai, nộp thuế GTGT đầu ra.
Kết luận
Công ty A vẫn phải kê khai và nộp thuế GTGT phát sinh từ giao dịch bán thiết bị điện, mặc dù đến tháng 10/2026 Công ty B chưa thanh toán tiền hàng. Thời điểm xác định thuế là khi hàng hóa được chuyển giao hoặc khi lập hóa đơn, tùy thời điểm nào thuộc trường hợp áp dụng theo quy định, và không phụ thuộc vào việc đã thu được tiền hay chưa.
- Được huấn luyện trên hệ thống văn bản Đúng - Đủ - Sạch - Sống
- Có đầy đủ căn cứ pháp lý (mới nhất) ở mỗi câu trả lời
- Văn phong tự nhiên như trò chuyện với chuyên gia
Trải nghiệm ngay TẠI ĐÂY