English
 RSS

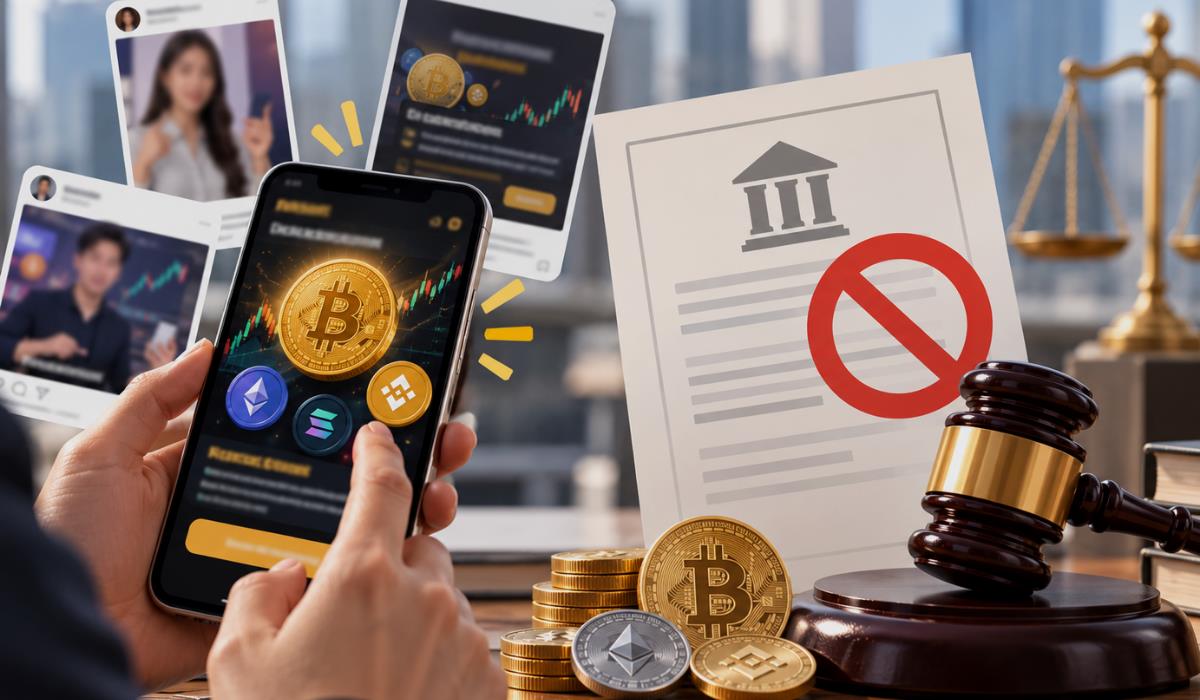
Hoạt động tiếp thị dịch vụ tài sản mã hóa không chỉ cần bảo đảm nội dung chính xác mà còn gắn với điều kiện về giấy phép của chủ thể cung cấp dịch vụ. Vậy tiếp thị dịch vụ tài sản mã hóa khi chưa có giấy phép bị xử phạt thế nào?
- 1. Tiếp thị dịch vụ tài sản mã hóa khi chưa có giấy phép bị xử phạt thế nào?
- 2. Tiếp thị dịch vụ tài sản mã hóa khi chưa có giấy phép có phải hủy bỏ, cải chính thông tin không?
- 3. Tiếp thị khi chưa có giấy phép và tiếp thị gây hiểu lầm khác nhau thế nào?
- 3.1. Tiếp thị liên quan đến tài sản mã hóa khi chưa được cấp Giấy phép
- 3.2. Tiếp thị nhưng thông tin không chính xác, đầy đủ, rõ ràng hoặc gây hiểu lầm
- 4. Ai có thể bị phạt khi tiếp thị dịch vụ tài sản mã hóa chưa có giấy phép?
1. Tiếp thị dịch vụ tài sản mã hóa khi chưa có giấy phép bị xử phạt thế nào?
Căn cứ theo quy định tại điểm b khoản 4 Điều 7 Nghị định 284/2026/NĐ-CP:
4. Phạt tiền từ 180.000.000 đồng đến 200.000.000 đồng đối với một trong các hành vi vi phạm sau:
...
b) Quảng cáo, tiếp thị liên quan đến tài sản mã hóa khi chưa được cấp Giấy phép cung cấp dịch vụ tổ chức thị trường giao dịch tài sản mã hóa.
Căn cứ quy định, khoản 2 Điều 4 Nghị định 284/2026/NĐ-CP mức phạt trên áp dụng đối với tổ chức, nếu cá nhân có hành vi vi phạm như của tổ chức thì mức phạt bằng 1/2 mức phạt đối với tổ chức.
Theo đó, mức phạt đối với hành vi tiếp thị dịch vụ tài sản mã hóa khi chưa có giấy phép, cụ thể:
- Đối với tổ chức: bị phạt từ 180 - 200 triệu đồng;
- Đối với cá nhân: bị phạt từ 90 - 100 triệu đồng.
2. Tiếp thị dịch vụ tài sản mã hóa khi chưa có giấy phép có phải hủy bỏ, cải chính thông tin không?
Ngoài tiền phạt, hành vi tiếp thị liên quan đến tài sản mã hóa khi chưa được cấp giấy phép còn bị áp dụng biện pháp khắc phục hậu quả là buộc hủy bỏ thông tin, cải chính thông tin.
Cụ thể, điểm d khoản 6 Điều 7 Nghị định 284/2026/NĐ-CP quy định biện pháp:
d) Buộc hủy bỏ thông tin, cải chính thông tin đối với hành vi vi phạm quy định tại điểm b khoản 4 Điều này.
Khoản 1 Điều 19 Nghị định 284/2026/NĐ-CP quy định thời hạn thực hiện biện pháp buộc hủy bỏ thông tin, cải chính thông tin là tối đa 10 ngày làm việc, kể từ ngày cá nhân, tổ chức vi phạm nhận được quyết định xử phạt có áp dụng biện pháp khắc phục hậu quả. Đồng thời yêu cầu tổ chức vi phạm:
- Công bố việc hủy bỏ thông tin, cải chính thông tin trên 01 tờ báo điện tử;
- Công bố trên trang thông tin điện tử của tổ chức;
- Đồng thời báo cáo Bộ Tài chính về thông tin đã hủy bỏ và thông tin được cải chính.
3. Tiếp thị khi chưa có giấy phép và tiếp thị gây hiểu lầm khác nhau thế nào?
Nghị định 284/2026/NĐ-CP quy định 02 nhóm hành vi khác nhau liên quan đến hoạt động tiếp thị tài sản mã hóa. Việc phân biệt hai trường hợp này có ý nghĩa trực tiếp trong việc xác định căn cứ và mức phạt.
3.1. Tiếp thị liên quan đến tài sản mã hóa khi chưa được cấp Giấy phép
Đây là hành vi quy định tại điểm b khoản 4 Điều 7 Nghị định 284/2026/NĐ-CP. Theo đó, chủ thể thực hiện quảng cáo, tiếp thị liên quan đến tài sản mã hóa trong khi chưa được cấp Giấy phép cung cấp dịch vụ tổ chức thị trường giao dịch tài sản mã hóa.
Mức phạt đối với tổ chức là từ 180 - 200 triệu đồng. Trường hợp cá nhân thực hiện hành vi vi phạm như của tổ chức thì mức phạt là từ 90 - 100 triệu đồng. Đồng thời, chủ thể vi phạm bị buộc hủy bỏ thông tin, cải chính thông tin.
3.2. Tiếp thị nhưng thông tin không chính xác, đầy đủ, rõ ràng hoặc gây hiểu lầm
Là hành vi được quy định tại điểm b khoản 5 Điều 8 Nghị định 284/2026/NĐ-CP. Theo đó, tổ chức cung cấp dịch vụ tài sản mã hóa bị phạt từ 70 - 100 triệu đồng nếu không bảo đảm thông tin quảng cáo, tiếp thị chính xác, đầy đủ, rõ ràng, không gây hiểu lầm.
Đối với hành vi này, biện pháp khắc phục hậu quả là buộc hủy bỏ thông tin, cải chính thông tin.
4. Ai có thể bị phạt khi tiếp thị dịch vụ tài sản mã hóa chưa có giấy phép?
Nghị định 284/2026/NĐ-CP có phạm vi áp dụng đối với tổ chức, cá nhân Việt Nam và tổ chức, cá nhân nước ngoài thực hiện hành vi vi phạm hành chính về tài sản mã hóa và thị trường tài sản mã hóa.
Đối với tổ chức, khoản 2 Điều 2 Nghị định xác định các nhóm gồm:
- Tổ chức phát hành tài sản mã hóa;
- Tổ chức cung cấp dịch vụ tài sản mã hóa;
- Tổ chức thành lập theo pháp luật Việt Nam và tổ chức thành lập theo pháp luật nước ngoài tham gia đầu tư tài sản mã hóa, hoạt động trên thị trường tài sản mã hóa tại Việt Nam trong phạm vi quy định;
- Tổ chức khác có liên quan đến hoạt động chào bán, phát hành tài sản mã hóa, tổ chức thị trường giao dịch tài sản mã hóa tại Việt Nam.
Điểm b khoản 4 Điều 7 không giới hạn loại tổ chức cụ thể mới là chủ thể bị xử phạt. Quy định chỉ xác định hành vi là quảng cáo, tiếp thị liên quan đến tài sản mã hóa khi chưa được cấp giấy phép.
Do đó, tổ chức hoặc cá nhân Việt Nam hoặc nước ngoài nếu thực hiện hành vi tiếp thị dịch vụ tài sản mã hóa chưa có giấy phép đều có thể thuộc trường hợp bị xử phạt.
Trên đây là thông tin về “Tiếp thị dịch vụ tài sản mã hóa khi chưa có giấy phép bị xử phạt thế nào?”. Vui lòng xem chi tiết Nghị định 284/2026/NĐ-CP trên LuatVietnam.vn và các tính năng liên quan như: Tình trạng hiệu lực, Lược đồ...