English
 RSS
Nghị định 273/2026/NĐ-CP quy định các mặt hàng bán tại cửa hàng miễn thuế phải dán tem “VIET NAM DUTY NOT PAID”, đồng thời hướng dẫn cụ thể vị trí dán tem theo từng loại bao bì. Vậy hàng hóa nào phải dán tem “VIET NAM DUTY NOT PAID”, vị trí dán tem ở đâu?
- 1. Các mặt hàng phải dán tem “VIET NAM DUTY NOT PAID” và vị trí dán tem
- 1.1. Vị trí dán tem đối với thuốc lá, xì gà
- 1.2. Vị trí dán tem đối với rượu
- Thứ nhất, rượu đựng trong chai, hũ hoặc bình.
- Thứ hai, rượu đựng trong hộp cần bảo quản đặc biệt của nhà sản xuất.
- 1.3. Vị trí dán tem đối với bia
- 2. Thời điểm bắt buộc dán tem “VIET NAM DUTY NOT PAID”
- 2.1. Dán tem trước khi bày bán tại cửa hàng miễn thuế
- 2.2. Dán tem trước khi giao hàng xuất thẳng từ kho chứa hàng miễn thuế
- 3. Quy định về hủy tem đối với hàng hóa thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa, tái xuất
- 3.1. Quy định đối với hàng hóa thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa, tái xuất
- 3.2. Trách nhiệm hủy tem và lập biên bản dưới sự giám sát của cơ quan hải quan
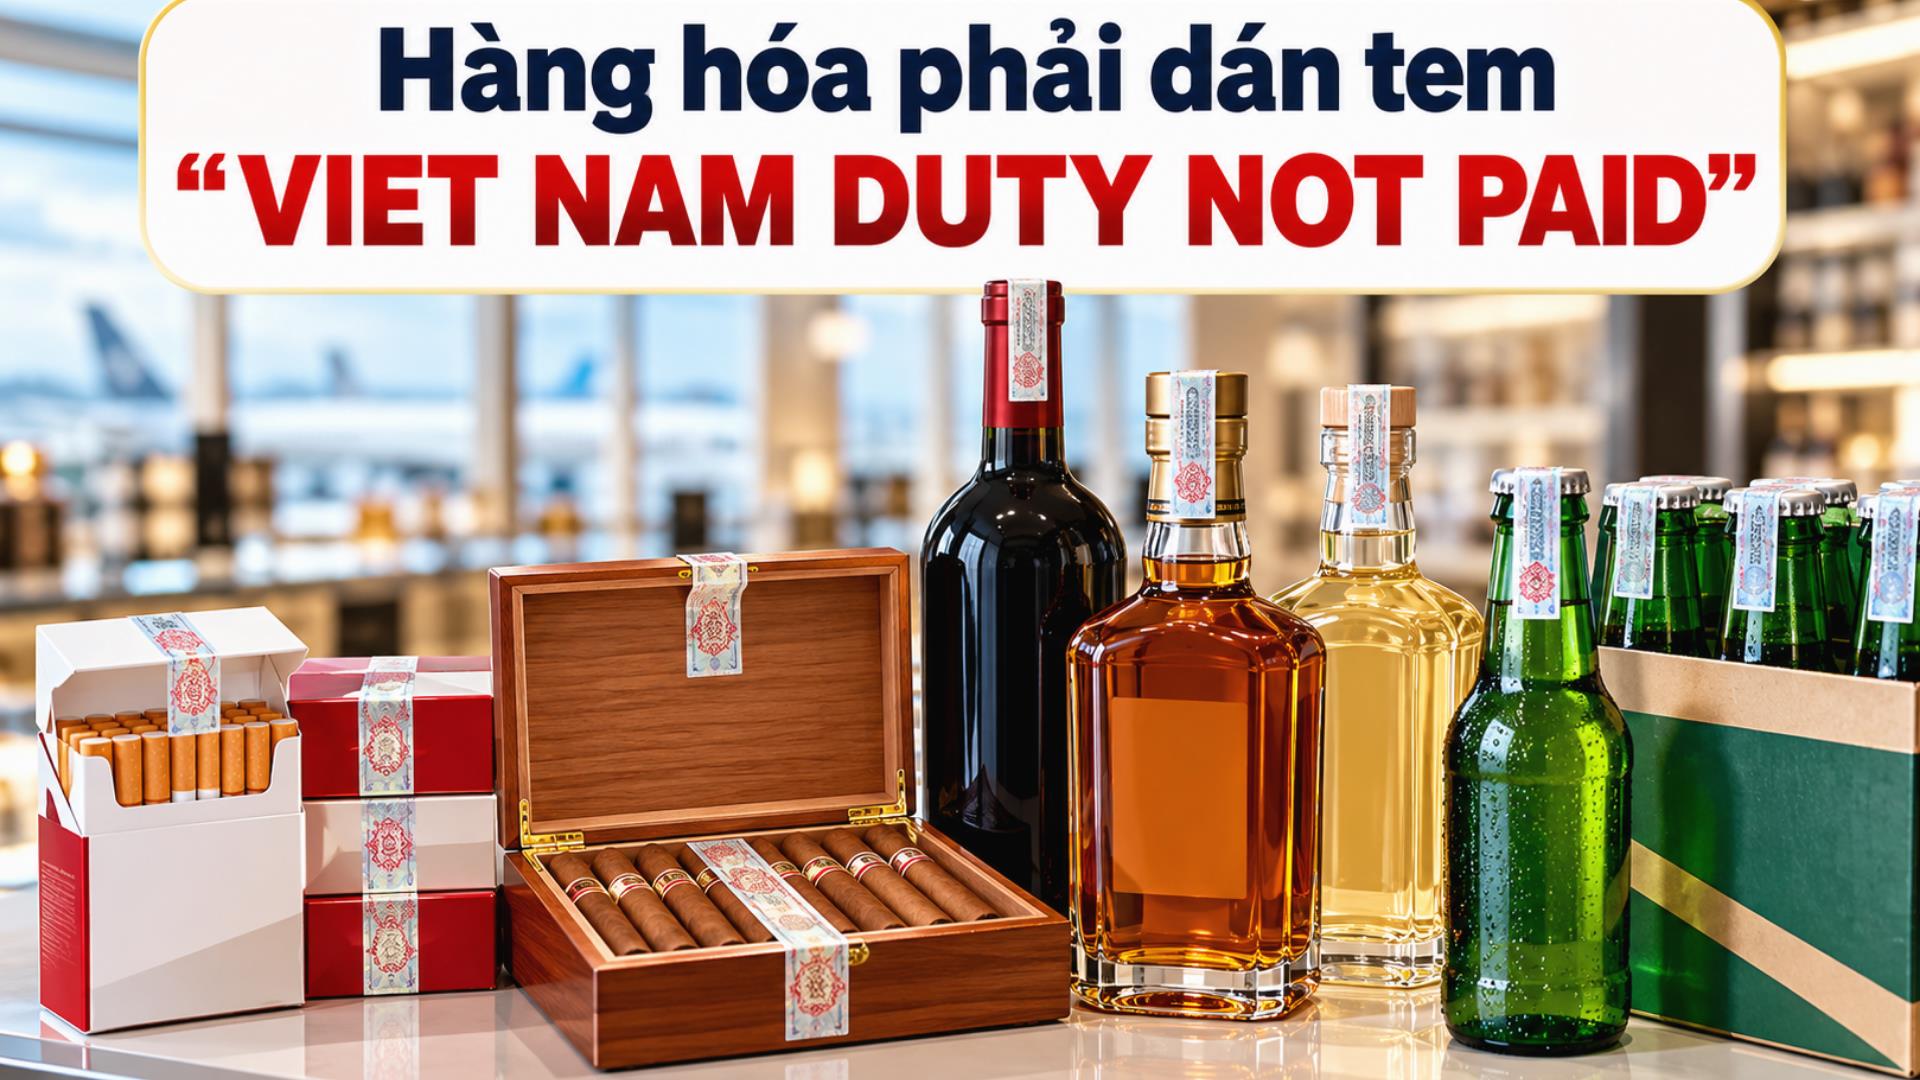
1. Các mặt hàng phải dán tem “VIET NAM DUTY NOT PAID” và vị trí dán tem
Theo Nghị định 273/2026/NĐ-CP, thuốc lá, xì gà, rượu và bia bán tại cửa hàng miễn thuế phải dán tem “VIET NAM DUTY NOT PAID” do Bộ Tài chính phát hành. Vị trí dán tem được thực hiện theo Phụ lục I ban hành kèm Nghị định này, trong đó quy định cụ thể đối với thuốc lá, rượu và bia theo hình thức đóng gói sản phẩm.
1.1. Vị trí dán tem đối với thuốc lá, xì gà
Khoản 7 Điều 3 Nghị định 273/2026/NĐ-CP quy định:
“Các mặt hàng thuốc lá, xì gà, rượu, bia, bán tại cửa hàng miễn thuế phải dán tem ‘VIET NAM DUTY NOT PAID’ do Bộ Tài chính phát hành.”
Trong đó, mục 1 Phụ lục I quy định vị trí dán tem đối với thuốc lá như sau:
“Thuốc lá: Tem được dán ở đầu tút thuốc, vắt qua vị trí mở đảm bảo khi mở tút thuốc thì tem sẽ rách và không thể sử dụng lại được. Đối với thuốc lá sợi, tem được dán ở vị trí nắp hộp đảm bảo khi mở nắp để lấy sợi thuốc thì tem sẽ rách và không thể sử dụng lại được.”
Theo đó, vị trí dán tem được xác định theo hình thức đóng gói thuốc lá.
Đối với thuốc lá đóng tút:
- Tem được dán ở đầu tút thuốc.
- Tem phải vắt qua vị trí mở của tút thuốc.
- Khi mở tút thuốc, tem phải bị rách và không thể sử dụng lại.
Như vậy, tem được dán tại phần mở của tút thuốc thay vì một vị trí bất kỳ trên bao bì.
Đối với thuốc lá sợi:
- Tem được dán tại vị trí nắp hộp.
- Khi mở nắp để lấy thuốc lá sợi, tem phải bị rách.
- Tem không thể tiếp tục sử dụng sau khi hộp được mở.
Đối với xì gà, khoản 7 Điều 3 xác định đây là mặt hàng bắt buộc phải dán tem khi bán tại cửa hàng miễn thuế. Tuy nhiên, không có quy định riêng về vị trí dán tem đối với sản phẩm xì gà.
1.2. Vị trí dán tem đối với rượu
Mục 2 Phụ lục I Nghị định 273/2026/NĐ-CP quy định:
“Rượu chai (bao gồm cả hũ, bình): Tem được dán vắt qua vị trí mở nơi có thể lấy rượu ra trên bao bì chứa sản phẩm rượu (nắp chai, nắp hũ, nắp bình, vòi rượu,...) đảm bảo khi mở nắp chai thì tem sẽ rách và không thể sử dụng lại được. Đối với các loại rượu đựng trong hộp cần bảo quản đặc biệt của nhà sản xuất (gắn si, chì,...), tem được dán vào nắp hộp phía trên chai rượu đảm bảo khi mở nắp thì tem sẽ rách và không thể sử dụng lại được.”
Theo quy định trên, vị trí dán tem đối với rượu được chia thành hai trường hợp.
Thứ nhất, rượu đựng trong chai, hũ hoặc bình.
Tem phải được dán vắt qua vị trí mở, nơi có thể lấy rượu ra khỏi bao bì chứa sản phẩm.
Các vị trí được Nghị định đề cập gồm:
- Nắp chai rượu;
- Nắp hũ đựng rượu;
- Nắp bình đựng rượu;
- Vòi rượu;
- Các vị trí mở khác trên bao bì chứa sản phẩm.
Việc dán tem phải bảo đảm khi mở bao bì để lấy rượu, tem bị rách và không thể sử dụng lại.
Thứ hai, rượu đựng trong hộp cần bảo quản đặc biệt của nhà sản xuất.
Đối với loại rượu có hộp bảo quản đặc biệt, chẳng hạn hộp được gắn si hoặc chì, tem được dán vào nắp hộp phía trên chai rượu.
Khi mở nắp hộp, tem phải bị rách và không thể sử dụng lại.
Vậy nên, đối với rượu đóng chai, hũ hoặc bình thông thường, vị trí dán tem được xác định tại phần mở để lấy rượu. Riêng rượu đựng trong hộp bảo quản đặc biệt, tem được dán trên nắp hộp.
1.3. Vị trí dán tem đối với bia
Đối với bia, mục 3 Phụ lục I Nghị định 273/2026/NĐ-CP quy định:
“Bia các loại: Tem được dán ở vỏ thùng carton vắt qua vị trí mở thùng đảm bảo khi mở thùng thì tem sẽ rách và không thể sử dụng lại được. Đối với bia đựng trong thùng chứa từ 03 lít trở lên thì dán tem vào nắp thùng đảm bảo khi mở nắp thì tem sẽ rách và không thể sử dụng lại được.”
Theo đó, vị trí dán tem được xác định theo hai hình thức bao bì.
Đối với bia đóng trong thùng carton:
- Tem được dán trên vỏ thùng carton.
- Vị trí dán tem phải vắt qua phần mở thùng.
- Khi mở thùng carton, tem phải bị rách và không thể sử dụng lại.
Đối với bia đựng trong thùng chứa từ 03 lít trở lên:
- Tem được dán vào nắp thùng chứa bia.
- Khi mở nắp thùng, tem phải bị rách.
- Tem không thể tiếp tục sử dụng sau khi mở nắp.
Như vậy, đối với bia đóng thùng carton, vị trí dán tem là phần mở của thùng. Trong khi đó, bia đựng trong thùng chứa từ 03 lít trở lên phải dán tem tại nắp thùng.
2. Thời điểm bắt buộc dán tem “VIET NAM DUTY NOT PAID”
Bên cạnh việc xác định vị trí dán tem, khoản 7 Điều 3 Nghị định 273/2026/NĐ-CP còn quy định thời điểm thực hiện việc dán tem đối với hàng hóa bán tại cửa hàng miễn thuế.
Cụ thể:
“Tem phải được dán trước khi bày bán tại cửa hàng miễn thuế hoặc trước khi giao cho đối tượng mua hàng trong trường hợp hàng được xuất thẳng từ kho chứa hàng miễn thuế đến đối tượng mua hàng.”
Theo đó, thời điểm dán tem được xác định theo hình thức bán và giao hàng.
2.1. Dán tem trước khi bày bán tại cửa hàng miễn thuế
Đối với thuốc lá, xì gà, rượu và bia được đưa ra bày bán tại cửa hàng miễn thuế, tem “VIET NAM DUTY NOT PAID” phải được dán trước khi hàng hóa được bày bán.
Quy định này áp dụng đối với các mặt hàng thuộc diện bắt buộc dán tem được đưa ra trưng bày, bán trực tiếp tại cửa hàng miễn thuế. Theo đó, trước thời điểm bày bán, hàng hóa phải được dán tem do Bộ Tài chính phát hành.
2.2. Dán tem trước khi giao hàng xuất thẳng từ kho chứa hàng miễn thuế
Trường hợp hàng hóa không được đưa ra bày bán trực tiếp tại cửa hàng mà xuất thẳng từ kho chứa hàng miễn thuế đến người mua, khoản 7 Điều 3 quy định tem phải được dán trước khi giao cho đối tượng mua hàng.
Theo quy định, đối với thuốc lá, xì gà, rượu và bia được xuất trực tiếp từ kho chứa hàng miễn thuế, doanh nghiệp phải hoàn thành việc dán tem trước khi giao hàng.
Như vậy, thời điểm dán tem được phân thành hai trường hợp:
- Hàng hóa bày bán tại cửa hàng miễn thuế: Dán tem trước khi bày bán.
- Hàng hóa xuất thẳng từ kho chứa hàng miễn thuế: Dán tem trước khi giao cho người mua.
3. Quy định về hủy tem đối với hàng hóa thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa, tái xuất
Ngoài việc dán tem trước khi bán hàng, Nghị định 273/2026/NĐ-CP còn quy định việc xử lý tem đối với hàng hóa đã đưa vào bán tại cửa hàng miễn thuế nhưng sau đó thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa hoặc tái xuất.
3.1. Quy định đối với hàng hóa thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa, tái xuất
Theo khoản 1 Điều 16 Nghị định 273/2026/NĐ-CP, đối với hàng hóa đưa vào bán tại cửa hàng miễn thuế nhưng sau đó thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa hoặc tái xuất, việc thực hiện thủ tục hải quan được áp dụng theo các quy định pháp luật về hải quan được dẫn chiếu tại Điều này.
Chính sách quản lý hàng hóa và chính sách thuế đối với hàng hóa thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa được thực hiện tại thời điểm đăng ký tờ khai hải quan tương ứng.
Riêng đối với mặt hàng thuốc lá, khoản 1 Điều 16 quy định:
“Riêng mặt hàng thuốc lá không được phép thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa, chỉ được tái xuất qua cửa khẩu đường biên, cửa khẩu cảng hàng không dân dụng quốc tế.”
Theo đó:
- Đối với hàng hóa được phép thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa hoặc tái xuất: Thực hiện thủ tục hải quan.
- Đối với thuốc lá: Không được thay đổi mục đích sử dụng hoặc chuyển tiêu thụ nội địa, chỉ được tái xuất qua cửa khẩu đường biên hoặc cửa khẩu cảng hàng không dân dụng quốc tế.
Bên cạnh việc thực hiện thủ tục hải quan, doanh nghiệp còn phải xử lý tem đã dán trên hàng hóa theo quy định.
3.2. Trách nhiệm hủy tem và lập biên bản dưới sự giám sát của cơ quan hải quan
Khoản 1 Điều 16 Nghị định 273/2026/NĐ-CP quy định:
“Trước khi đưa hàng hóa ra khỏi cửa hàng miễn thuế, doanh nghiệp thực hiện hủy tem ‘VIET NAM DUTY NOT PAID’ đã dán lên từng mặt hàng dưới sự giám sát của cơ quan hải quan quản lý cửa hàng miễn thuế, kho chứa hàng miễn thuế và lập biên bản về số tem ‘VIET NAM DUTY NOT PAID’ đã hủy.”
Như quy định, việc hủy tem được thực hiện như sau:
- Về thời điểm hủy tem: Doanh nghiệp phải hủy tem trước khi đưa hàng hóa ra khỏi cửa hàng miễn thuế.
- Về trách nhiệm thực hiện: Doanh nghiệp thực hiện hủy tem “VIET NAM DUTY NOT PAID” đã dán trên từng mặt hàng.
- Về cơ quan giám sát: Việc hủy tem phải được thực hiện dưới sự giám sát của cơ quan hải quan quản lý cửa hàng miễn thuế, kho chứa hàng miễn thuế.
- Về hồ sơ: Doanh nghiệp phải lập biên bản ghi nhận số tem “VIET NAM DUTY NOT PAID” đã hủy.
Ngoài ra, khoản 2 Điều 16 Nghị định 273/2026/NĐ-CP còn quy định đối với hàng hóa nội địa được phép lưu thông theo pháp luật Việt Nam đã đưa vào bán tại cửa hàng miễn thuế, sau đó đưa trở lại nội địa.
Đồng thời, khoản 2 Điều 16 tiếp tục quy định:
“Trước khi đưa hàng hóa ra khỏi cửa hàng miễn thuế, doanh nghiệp thực hiện hủy tem ‘VIET NAM DUTY NOT PAID’ đã dán lên từng mặt hàng dưới sự giám sát của cơ quan hải quan quản lý cửa hàng miễn thuế, kho chứa hàng miễn thuế và lập biên bản về số tem ‘VIET NAM DUTY NOT PAID’ đã hủy.”
Vì vậy, đối với hàng hóa đã dán tem thuộc các trường hợp được quy định tại Điều 16, việc hủy tem phải hoàn thành trước khi đưa hàng hóa ra khỏi cửa hàng miễn thuế, có sự giám sát của cơ quan hải quan và lập biên bản ghi nhận số tem đã hủy.
Trên đây là thông tin về các mặt hàng phải dán tem “VIET NAM DUTY NOT PAID”, vị trí và thời điểm dán tem cũng như việc xử lý tem. Vui lòng xem chi tiết Nghị định 273/2026/NĐ-CP trên LuatVietnam.vn và các tính năng liên quan như: Tình trạng hiệu lực, Lược đồ...