Từ 04/9/2026, truy xuất nguồn gốc hóa chất cần kiểm soát đặc biệt trên VNeID

Thông tư 154/2026/TT-BCA của Bộ Công an quy định về quản lý, định danh và truy xuất nguồn gốc đối với hóa chất cần kiểm soát đặc biệt trên Nền tảng định danh và xác thực điện tử, ban hành ngày 04/9/2026.
Từ 04/9/2026, truy xuất nguồn gốc hóa chất cần kiểm soát đặc biệt trên VNeID
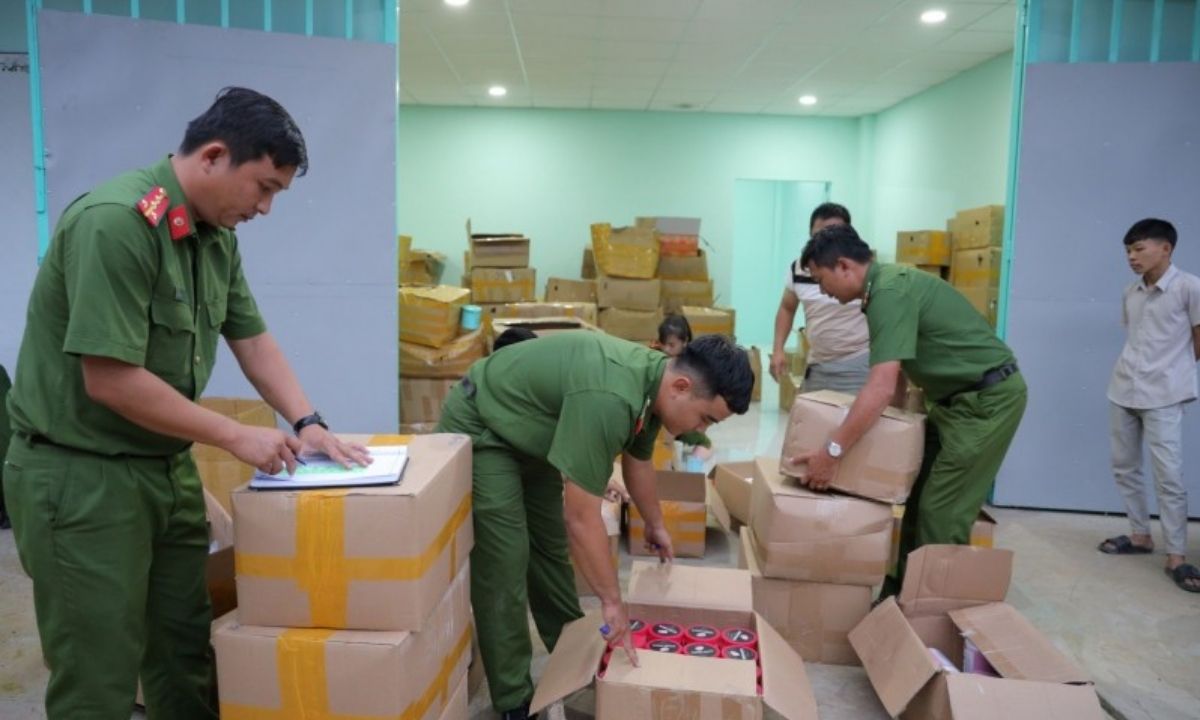
Từ 04/9/2026, truy xuất nguồn gốc hóa chất cần kiểm soát đặc biệt trên VNeID (Ảnh minh họa)

Theo khoản 1 Điều 20 Thông tư 154/2026/TT-BCA, hoạt động truy xuất nguồn gốc hóa chất cần kiểm soát đặc biệt được thực hiện trên Hệ thống định danh, truy xuất nguồn gốc hóa chất. Việc truy xuất được thực hiện thông qua mã chuỗi cung ứng hóa chất cần kiểm soát đặc biệt hoặc mã định danh hóa chất cần kiểm soát đặc biệt, đồng thời phải tuân theo phạm vi được phân quyền đối với từng cơ quan, tổ chức, cá nhân.

Đáng chú ý, khoản 3 Điều 20 Thông tư 154/2026/TT-BCA quy định cá nhân sử dụng tài khoản định danh điện tử mức độ 02, tổ chức sử dụng tài khoản định danh điện tử của tổ chức trên Ứng dụng định danh quốc gia (VNeID) để truy cập và truy xuất nguồn gốc hóa chất cần kiểm soát đặc biệt. Hoạt động truy cập, khai thác thông tin và truy xuất nguồn gốc cũng được Hệ thống ghi nhận, lưu vết theo quy định.

Về phạm vi thông tin được khai thác, theo khoản 3 Điều 21 Thông tư 154/2026/TT-BCA, cơ quan, tổ chức, cá nhân được truy xuất, khai thác các thông tin quy định tại khoản 3 Điều 6. Các thông tin này gồm:

  • Tên hóa chất; 

  • Mã số CAS (nếu có); 

  • Nhãn hiệu, số sê-ri sản phẩm; 

  • Hình ảnh bao bì, nhãn hoặc vật chứa hóa chất; 

  • Xuất xứ hóa chất; tên cơ quan, tổ chức, cá nhân có hoạt động hóa chất; 

  • Xã lô, mẻ, kiểu loại hoặc đơn vị hóa chất; 

  • Các sự kiện theo dõi trọng yếu trong chuỗi cung ứng.

Như vậy, từ 04/9/2026, cá nhân có thể sử dụng tài khoản VNeID mức độ 02 và tổ chức sử dụng tài khoản định danh điện tử của tổ chức trên VNeID để truy xuất nguồn gốc hóa chất cần kiểm soát đặc biệt theo phạm vi được phân quyền.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Thông tư 165/2026/TT-BTC: ​Từ 18/12/2026, đưa tài sản mã hóa vào giao dịch phải công bố thông tin trước ít nhất 7 ngày

Thông tư 165/2026/TT-BTC: ​Từ 18/12/2026, đưa tài sản mã hóa vào giao dịch phải công bố thông tin trước ít nhất 7 ngày

Thông tư 165/2026/TT-BTC: ​Từ 18/12/2026, đưa tài sản mã hóa vào giao dịch phải công bố thông tin trước ít nhất 7 ngày

Thông tư 165/2026/TT-BTC ngày 31/10/2026 của Bộ Tài chính hướng dẫn một số nội dung về chế độ báo cáo, công bố thông tin trên thị trường tài sản mã hóa, có hiệu lực từ ngày 18/12/2026. 

Thông tư 92/2026/TT-BGDĐT: Từ 15/12/2026, hồ sơ công nhận chứng chỉ được nộp trực tuyến qua Cổng Dịch vụ công quốc gia

Thông tư 92/2026/TT-BGDĐT: Từ 15/12/2026, hồ sơ công nhận chứng chỉ được nộp trực tuyến qua Cổng Dịch vụ công quốc gia

Thông tư 92/2026/TT-BGDĐT: Từ 15/12/2026, hồ sơ công nhận chứng chỉ được nộp trực tuyến qua Cổng Dịch vụ công quốc gia

Theo Thông tư 92/2026/TT-BGDĐT ngày 30/10/2026, từ ngày 15/12/2026, đơn vị cấp chứng chỉ hoặc đơn vị được ủy quyền cung cấp thông tin và tải bản quét hồ sơ đề nghị công nhận chứng chỉ lên Cổng Dịch vụ công quốc gia.

Công văn 8232/CT: Chưa có quy định xử phạt riêng việc chậm thông báo tài khoản ngân hàng

Công văn 8232/CT: Chưa có quy định xử phạt riêng việc chậm thông báo tài khoản ngân hàng

Công văn 8232/CT: Chưa có quy định xử phạt riêng việc chậm thông báo tài khoản ngân hàng

Ngày 30/10/2026, Cục Thuế ban hành Công văn 8232/CT-PC về giải quyết vướng mắc trong xử phạt vi phạm hành chính thuế, trong đó hướng dẫn việc xử phạt đối với hành vi chậm thông báo hoặc không thông báo số tài khoản ngân hàng, số hiệu ví điện tử của hộ kinh doanh, cá nhân kinh doanh.