Thanh niên được vay các nguồn vốn ưu đãi phát triển sản xuất, kinh doanh từ 01/7/2025

Đây là một trong những quy định mới tại Luật sửa đổi, bổ sung của Luật Mặt trận Tổ quốc, Công đoàn, Thanh niên, Dân chủ 2025, 97/2025/QH15.

Theo quy định tại Luật sửa đổi Luật Mặt trận Tổ quốc, Công đoàn, Thanh niên, Dân chủ 2025, 97/2025/QH15, hiệu lực từ 01/7/2025, từ ngày 01/7/2025, thanh niên được mở rộng quyền tiếp cận nguồn vốn ưu đãi để phục vụ mục tiêu phát triển kinh tế.

Cụ thể, khoản 3 Điều 17 Luật Thanh niên 2020 về chính sách về lao động, việc làm Luật Thanh niên số 57/2020/QH14 được sửa đổi, bổ sung như sau:

3.Tạo điều kiện cho thanh niên được vay từ các nguồn vốn ưu đãi để tạo việc làm, phát triển sản xuất, kinh doanh.

Quy định cũ tại Luật Thanh niên 2020  là thanh niên được tạo điều kiện cho thanh niên được vay vốn ưu đãi từ Quỹ quốc gia về việc làm và nguồn tín dụng hợp pháp khác để tự tạo việc làm, phát triển sản xuất, kinh doanh.

Như vậy Luật mới đã mở rộng khoản vay cho thanh niên là từ các nguồn vốn ưu đãi như không chỉ gói gọn vốn ưu đãi từ Quỹ quốc gia về việc làm và nguồn tín dụng hợp pháp khác.

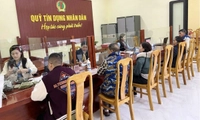
Thanh niên được vay các nguồn vốn ưu đãi phát triển sản xuất, kinh doanh từ 01/7/2025
Thanh niên được vay các nguồn vốn ưu đãi phát triển sản xuất, kinh doanh từ 01/7/2025 (Ảnh minh họa)

Cũng tại Luật số 97/2025/QH15, vị trí pháp lý và vai trò của Đoàn Thanh niên Cộng sản Hồ Chí Minh trong hệ thống chính trị được khẳng định rõ ràng hơn so với quy định cũ.

Theo đó, khoản 1 Điều 28 Luật Thanh niên năm 2020 đã được sửa đổi, bổ sung như sau:

“...Đoàn Thanh niên Cộng sản Hồ Chí Minh, Hội Liên hiệp Phụ nữ Việt Nam, Hội Cựu chiến binh Việt Nam) và các hội quần chúng do Đảng, Nhà nước giao nhiệm vụ trực thuộc Mặt trận Tổ quốc Việt Nam, được tổ chức và hoạt động thống nhất trong Mặt trận Tổ quốc Việt Nam.”

Điểm mới đáng chú ý là quy định “Đoàn Thanh niên Cộng sản Hồ Chí Minh trực thuộc Mặt trận Tổ quốc Việt Nam”, cũng là lần đầu tiên vị trí này được xác lập rõ ràng trong Luật Thanh niên, chưa được quy định tại Luật 2020.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Công văn 16900: Sản phẩm nhập khẩu tại chỗ theo loại hình nhập gia công được miễn thuế khi đáp ứng đủ điều kiện

Công văn 16900: Sản phẩm nhập khẩu tại chỗ theo loại hình nhập gia công được miễn thuế khi đáp ứng đủ điều kiện

Công văn 16900: Sản phẩm nhập khẩu tại chỗ theo loại hình nhập gia công được miễn thuế khi đáp ứng đủ điều kiện

Bộ Tài chính ban hành Công văn 16900/BTC-CST ngày 22/10/2026 trả lời Công ty TNHH HaNoi Sungho Electronics về việc xác định “sản phẩm nhập khẩu tại chỗ”, trong đó nêu căn cứ áp dụng chính sách thuế đối với sản phẩm này.

Công văn 8109: Doanh nghiệp tự bố trí kinh phí khám sức khỏe định kỳ cho người lao động

Công văn 8109: Doanh nghiệp tự bố trí kinh phí khám sức khỏe định kỳ cho người lao động

Công văn 8109: Doanh nghiệp tự bố trí kinh phí khám sức khỏe định kỳ cho người lao động

Đây là nội dung đáng chú ý được nêu tại Công văn 8109/BYT-KHTC ngày 27/10/2026 của Bộ Y tế về việc hướng dẫn nguồn kinh phí và lựa chọn đơn vị thực hiện khám sức khỏe định kỳ, khám sàng lọc miễn phí cho người dân.

Công văn 7526: Trường đại học chỉ được thu học phí cả học kỳ hoặc cả năm khi người học tự nguyện

Công văn 7526: Trường đại học chỉ được thu học phí cả học kỳ hoặc cả năm khi người học tự nguyện

Công văn 7526: Trường đại học chỉ được thu học phí cả học kỳ hoặc cả năm khi người học tự nguyện

Công văn 7526/BGDĐT-KHTC của Bộ Giáo dục và Đào tạo về rà soát, chấn chỉnh việc thực hiện quy định về học phí trong các cơ sở giáo dục đại học được ban hành ngày 26/10/2026.

Đề xuất xóa nợ lệ phí môn bài, xóa tiền chậm nộp có điều kiện cho người nộp thuế ở trạng thái 03, 06

Đề xuất xóa nợ lệ phí môn bài, xóa tiền chậm nộp có điều kiện cho người nộp thuế ở trạng thái 03, 06

Đề xuất xóa nợ lệ phí môn bài, xóa tiền chậm nộp có điều kiện cho người nộp thuế ở trạng thái 03, 06

Dự thảo Nghị quyết ban hành chính sách đặc thù về xử lý tiền thuế nợ đề xuất xóa nợ lệ phí môn bài và tiền chậm nộp; đồng thời quy định điều kiện xóa tiền chậm nộp cho người nộp thuế ở trạng thái 03, 06.

Từ hôm nay (02/11/2026), báo cáo thống kê thiếu biểu phải được nộp bổ sung đầy đủ

Từ hôm nay (02/11/2026), báo cáo thống kê thiếu biểu phải được nộp bổ sung đầy đủ

Từ hôm nay (02/11/2026), báo cáo thống kê thiếu biểu phải được nộp bổ sung đầy đủ

Từ ngày 02/11/2026, Nghị định 362/2026/NĐ-CP bổ sung biện pháp buộc nộp đủ báo cáo thống kê đối với hành vi báo cáo không đầy đủ số lượng biểu hoặc chỉ tiêu thống kê. Các khung phạt tiền hiện có được giữ nguyên.