English
 RSS

Ngày 31/10/2026, Chính phủ ban hành Nghị quyết số 45/2026/NQ-CP quy định về thuế tiêu thụ đặc biệt đối với xăng.
Điều 1 Nghị quyết số 45/2026/NQ-CP quy định:
Điều 1. Về thuế tiêu thụ đặc biệt đối với xăng
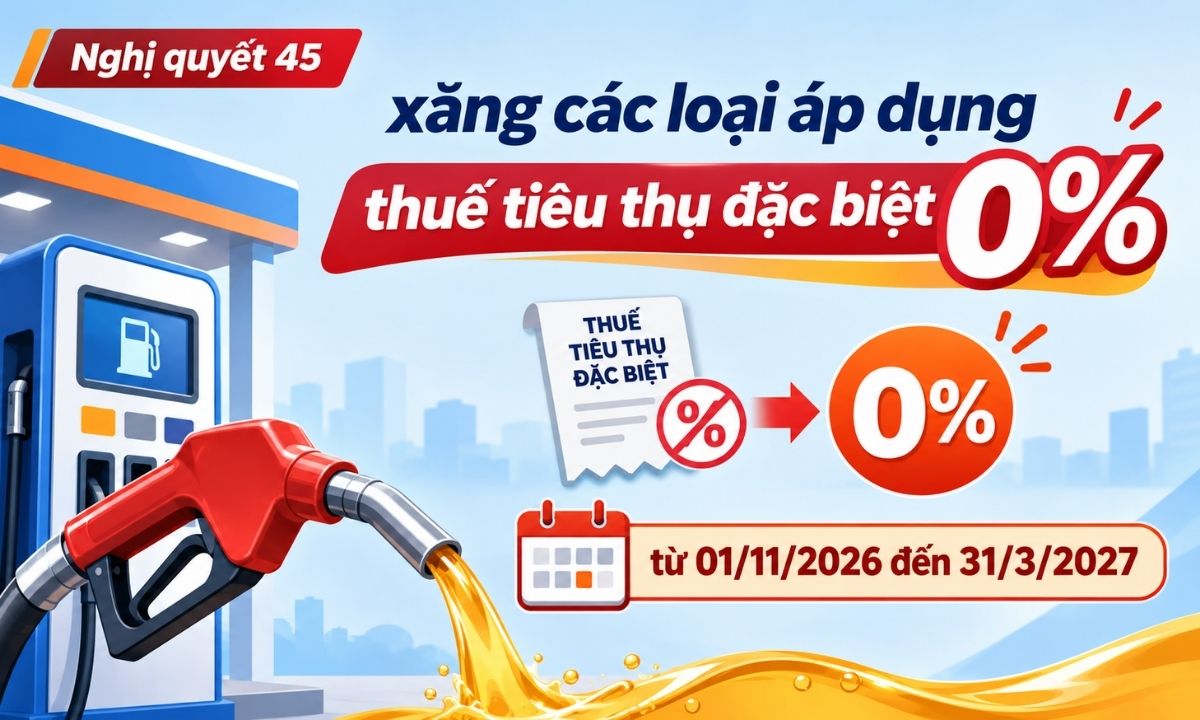
Thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại là 0%.
Như vậy, thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại là 0%. Thời gian có hiệu lực thi hành bắt đầu từ ngày 01/11/2026 và kết thúc vào hết ngày 31/3/2027.
Đồng thời, khoản 2 Điều 2 quy định mức thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại theo Điều 3 Nghị quyết số 19/2026/QH16 của Quốc hội, đã được điều chỉnh bởi khoản 2 Điều 3 Nghị quyết số 43/2026/NQ-CP của Chính phủ, hết hiệu lực kể từ ngày Nghị quyết số 45/2026/NQ-CP có hiệu lực thi hành. Theo đó, từ ngày 01/11/2026, mức thuế suất được thực hiện theo quy định mới tại Nghị quyết này.
Bên cạnh thời hạn áp dụng cụ thể, Nghị quyết cũng quy định việc xem xét điều chỉnh thời gian có hiệu lực khi cần thiết. Theo khoản 3 Điều 2, thời gian này có thể được rút ngắn hoặc kéo dài để đáp ứng yêu cầu về phát triển kinh tế - xã hội, đảm bảo an ninh năng lượng, ổn định thị trường xăng, dầu.
Trong trường hợp cần điều chỉnh, Bộ Công Thương có ý kiến đề xuất gửi Bộ Tài chính để trình Chính phủ xem xét, quyết định. Việc thay đổi thời gian áp dụng vì vậy phải được Chính phủ xem xét, quyết định trên cơ sở đề xuất theo trình tự nêu trên.