English
 RSS
Quy định nêu tại Thông tư 104/2026/TT-BTC quy định phân cấp thẩm quyền và quy trình kiểm tra chuyên ngành, ban hành ngày 17/7/2026.
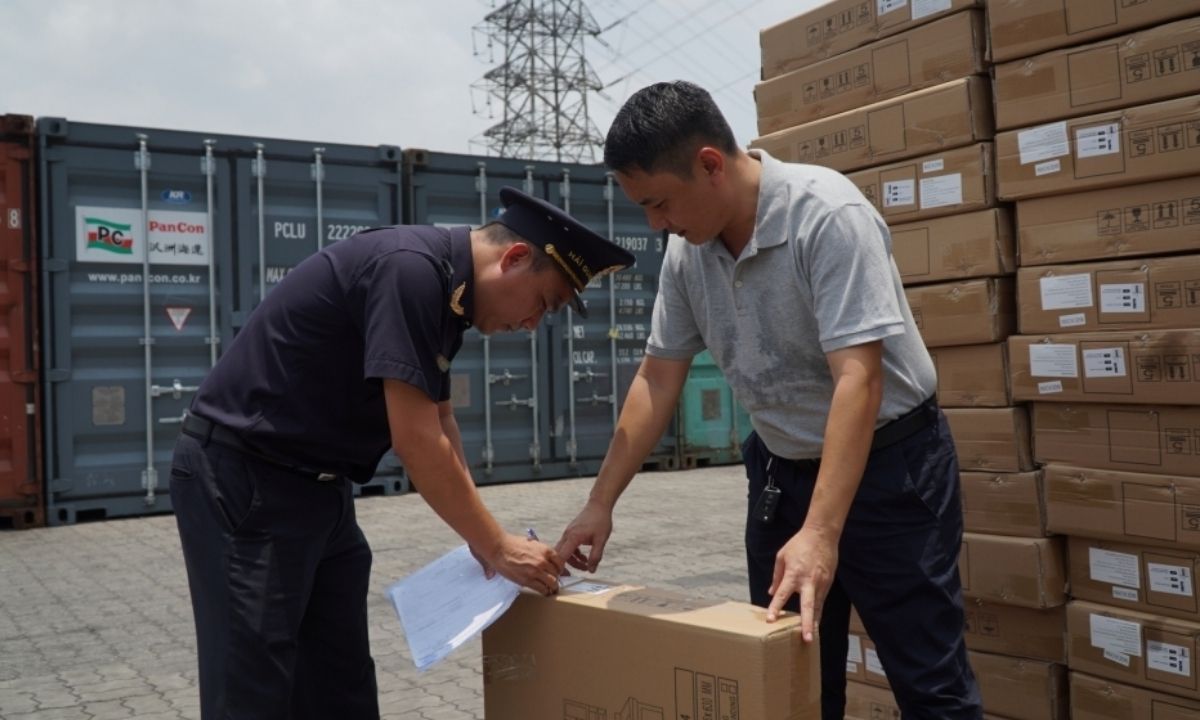
Theo khoản 1 Điều 22 Thông tư 104/2026/TT-BTC quy định, người có thẩm quyền kiểm tra chuyên ngành quy định tại Điều 4 Thông tư này căn cứ tình hình thực tế để xem xét, lựa chọn áp dụng hình thức kiểm tra trực tiếp hoặc kiểm tra trực tuyến, từ xa.
Theo khoản 2 Điều 22 Thông tư 104/2026/TT-BTC, hình thức kiểm tra trực tuyến, từ xa được ưu tiên áp dụng khi đã có dữ liệu số đầy đủ, được kết nối, liên thông với các hệ thống thông tin, cơ sở dữ liệu chuyên ngành và bảo đảm điều kiện thực hiện xử lý vi phạm hành chính trên môi trường điện tử theo quy định pháp luật.
Khi thực hiện kiểm tra trực tuyến, từ xa, việc công bố quyết định kiểm tra được thực hiện bằng hình thức trực tuyến. Tại buổi công bố quyết định kiểm tra, đoàn kiểm tra và đối tượng kiểm tra thống nhất phương thức liên hệ, trao đổi thông tin trong quá trình kiểm tra thông qua địa chỉ thư điện tử chính thức sử dụng trong quá trình kiểm tra, điện thoại của người được giao làm việc với đoàn kiểm tra và các phương thức khác theo quy định tại khoản 1 Điều 26 Thông tư 104/2026/TT-BTC.
Trong quá trình kiểm tra, theo khoản 2 Điều 26 Thông tư 104/2026/TT-BTC, đoàn kiểm tra yêu cầu đối tượng kiểm tra cung cấp hồ sơ, tài liệu bằng dữ liệu điện tử để phục vụ kiểm tra; đồng thời Trưởng đoàn kiểm tra, Phó Trưởng đoàn kiểm tra và thành viên đoàn kiểm tra có trách nhiệm nghiên cứu, đánh giá thông tin, hồ sơ, tài liệu, dữ liệu đã thu thập. Trường hợp cần kiểm tra, xác minh, làm rõ thông tin, tài liệu và các vấn đề liên quan đến nội dung kiểm tra, Trưởng đoàn kiểm tra yêu cầu đối tượng kiểm tra, đại diện cơ quan, tổ chức, cá nhân có liên quan giải trình bằng văn bản.
Thông tư 104/2026/TT-BTC cũng quy định trường hợp chuyển từ kiểm tra trực tuyến, từ xa sang kiểm tra trực tiếp. Theo khoản 4 Điều 26 Thông tư 104/2026/TT-BTC, việc chuyển đổi được thực hiện khi phát sinh một trong các trường hợp:
-
Gặp trở ngại kỹ thuật, không đủ điều kiện thực hiện kiểm tra trực tuyến, từ xa;
-
Đối tượng kiểm tra không cung cấp hồ sơ, tài liệu hoặc không giải trình, giải trình không đầy đủ theo yêu cầu của đoàn kiểm tra;
-
Không có ý kiến phản hồi, không ký, gửi lại biên bản kiểm tra theo quy định.
Việc chuyển sang kiểm tra trực tiếp phải được thể hiện bằng quyết định và gửi cho đối tượng kiểm tra, cá nhân, tổ chức có liên quan.
Ngoài ra, theo khoản 5 Điều 26 Thông tư 104/2026/TT-BTC, hồ sơ, tài liệu điện tử trong quá trình kiểm tra phải được quản lý, lưu trữ bảo đảm an ninh, an toàn thông tin theo quy định của pháp luật về lưu trữ, giao dịch điện tử và các quy định có liên quan.