English
 RSS

Công văn 6387/CT-QLNT của Cục Thuế về kinh phí bồi thường, hỗ trợ, tái định cư, ban hành ngày 27/8/2026.
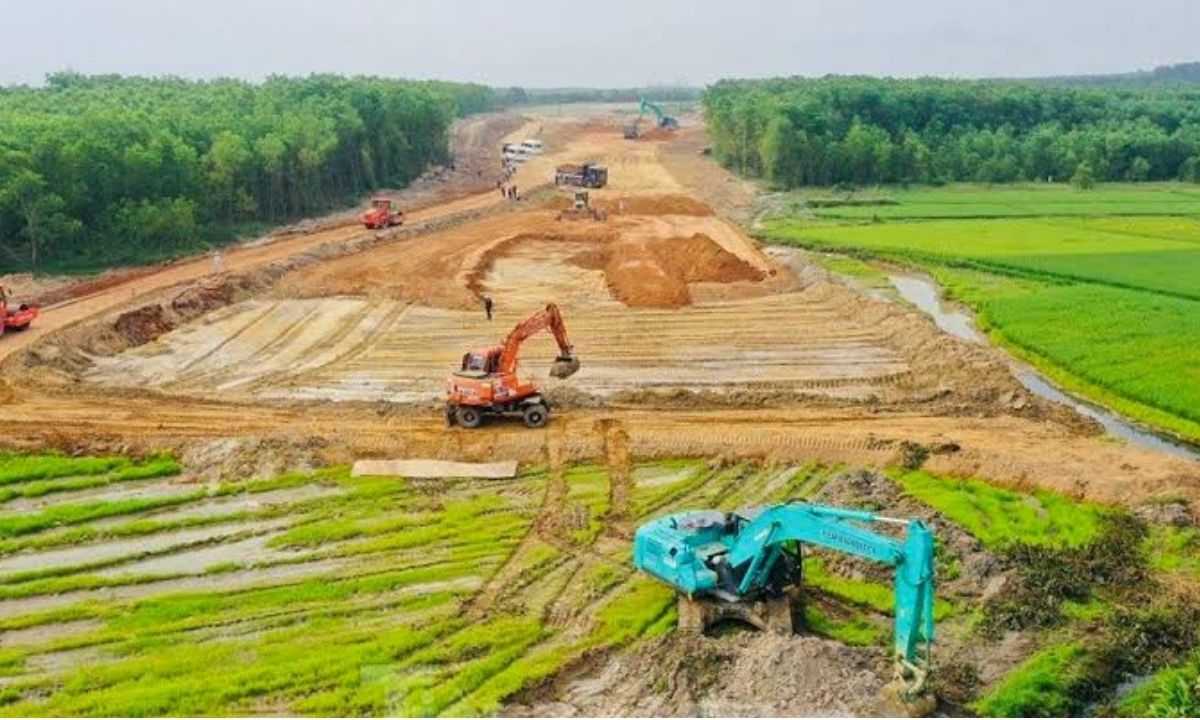
Theo Công văn số 6387/CT-QLNT ngày 27/08/2026 của Cục Thuế về kinh phí bồi thường, hỗ trợ, tái định cư, trường hợp người sử dụng đất thuộc đối tượng được Nhà nước giao đất, cho thuê đất không thông qua hình thức đấu giá quyền sử dụng đất và đã thực hiện ứng trước tiền bồi thường, giải phóng mặt bằng theo phương án được cơ quan nhà nước có thẩm quyền phê duyệt thì tiền bồi thường, giải phóng mặt bằng ứng trước được tiếp tục khấu trừ vào tiền sử dụng đất, tiền thuê đất phải nộp theo quy định chuyển tiếp.
Cụ thể, theo khoản 9 Điều 50 Nghị định số 103/2024/NĐ-CP, người sử dụng đất thuộc đối tượng được Nhà nước giao đất không thông qua hình thức đấu giá quyền sử dụng đất và đã thực hiện ứng trước tiền bồi thường, giải phóng mặt bằng theo phương án được cơ quan nhà nước có thẩm quyền phê duyệt theo chính sách bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất trước ngày Luật Đất đai năm 2024 có hiệu lực thi hành thì tiếp tục được trừ số tiền đã ứng trước vào tiền sử dụng đất phải nộp theo pháp luật về thu tiền sử dụng đất trước ngày Nghị định 103/2024/NĐ-CP có hiệu lực thi hành, phù hợp với từng thời kỳ.
Đối với trường hợp thuê đất, Cục Thuế dẫn chiếu khoản 8 Điều 51 Nghị định số 103/2024/NĐ-CP, theo đó người sử dụng đất thuộc đối tượng được Nhà nước cho thuê đất không thông qua hình thức đấu giá quyền sử dụng đất, đã ứng trước tiền bồi thường, giải phóng mặt bằng theo phương án được cơ quan có thẩm quyền phê duyệt theo chính sách bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất theo quy định tại Luật Đất đai năm 2003, Luật Đất đai năm 2013 nhưng chưa được khấu trừ hoặc chưa trừ hết vào nghĩa vụ tài chính thì tiếp tục được trừ số tiền đã ứng trước vào tiền thuê đất phải nộp theo pháp luật từng thời kỳ.
Ngoài ra, Công văn số 6387/CT-QLNT cũng nêu, theo quy định về tiền sử dụng đất, tiền thuê đất năm 2013 tại Nghị định số 45/2014/NĐ-CP, Nghị định số 46/2014/NĐ-CP, Nghị định số 135/2016/NĐ-CP, Nghị định số 123/2017/NĐ-CP và các Thông tư hướng dẫn thi hành, trường hợp được Nhà nước giao đất, cho thuê đất không thông qua hình thức đấu giá và tự nguyện ứng trước tiền bồi thường, giải phóng mặt bằng theo phương án được phê duyệt thì được trừ số tiền đã ứng trước vào tiền sử dụng đất, tiền thuê đất phải nộp; mức trừ không vượt quá số tiền sử dụng đất, tiền thuê đất phải nộp.
Như vậy, theo Công văn số 6387/CT-QLNT, các trường hợp người sử dụng đất đã ứng trước tiền bồi thường, giải phóng mặt bằng theo phương án được phê duyệt trước ngày Luật Đất đai năm 2024 có hiệu lực thi hành tiếp tục được thực hiện khấu trừ vào nghĩa vụ tài chính về đất đai theo quy định chuyển tiếp tại khoản 9 Điều 50 và khoản 8 Điều 51 Nghị định số 103/2024/NĐ-CP.