English
 RSS
Vừa qua, Chính phủ ban hành Nghị định 18/2021/NĐ-CP sửa đổi, bổ sung Nghị định 134/2016/NĐ-CP hướng dẫn Luật Thuế xuất khẩu, thuế nhập khẩu.
Đối với quy định áp dụng thuế suất đối với hàng hóa xuất khẩu, nhập khẩu, Nghị định 18/2021 đã bổ sung quy định áp dụng thuế suất với hàng hóa xuất nhập khẩu (XNK) tại chỗ. Cụ thể như sau:
- Hàng hóa xuất khẩu tại chỗ áp dụng mức thuế suất thuế xuất khẩu quy định tại Nghị định số 122/2016/NĐ-CP, Nghị định số 57/2020/NĐ-CP và văn bản sửa đổi, bổ sung, thay thế (nếu có).
- Hàng hoá nhập khẩu tại chỗ (trừ hàng hoá nhập khẩu tại chỗ từ khu phi thuế quan quy định tại điểm c khoản này) áp dụng mức thuế suất thuế nhập khẩu ưu đãi quy định tại Nghị định số 125/2017/NĐ-CP, Nghị định số 57/2020/NĐ-CP và văn bản sửa đổi, bổ sung, thay thế (nếu có).
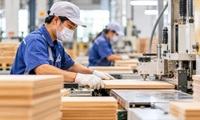
Bổ sung quy định áp dụng thuế suất với hàng hóa XNK tại chỗ (Ảnh minh họa)
- Hàng hóa đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ thực hiện đối xử tối huệ quốc trong quan hệ thương mại với Việt Nam nhập khẩu tại chỗ từ khu phi thuế quan vào thị trường trong nước; hàng hóa sản xuất, gia công, tái chế, lắp ráp tại khu phi thuế quan không đáp ứng các điều kiện để hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt nhập khẩu tại chỗ từ khu phi thuế quan vào thị trường trong nước, áp dụng mức thuế suất thuế nhập khẩu ưu đãi quy định tại Nghị định số 125/2017/NĐ-CP, Nghị định số 57/2020/NĐ-CP và văn bản sửa đổi, bổ sung, thay thế (nếu có).
Hàng hóa đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thoả thuận ưu đãi đặc biệt về thuế nhập khẩu trong quan hệ thương mại với Việt Nam nhập khẩu tại chỗ từ khu phi thuế quan vào thị trường trong nước và đáp ứng các điều kiện khác để hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt; hàng hóa sản xuất, gia công, tái chế, lắp ráp tại khu phi thuế quan đáp ứng các điều kiện để hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt nhập khẩu tại chỗ từ khu phi thuế quan vào thị trường trong nước, áp dụng mức thuế suất thuế nhập khẩu ưu đãi đặc biệt quy định tại các Nghị định của Chính phủ về Biểu thuế nhập khẩu ưu đãi đặc biệt để thực hiện điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.Hàng hóa nhập khẩu không đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ thực hiện đối xử tối huệ quốc và không đáp ứng các điều kiện để được hưởng mức thuế suất thuế nhập khẩu ưu đãi đặc biệt nhập khẩu tại chỗ từ khu phi thuế quan vào thị trường trong nước áp dụng mức thuế suất thuế nhập khẩu thông thường theo quy định tại điểm c khoản 3 Điều 5 Luật Thuế xuất khẩu, thuế nhập khẩu và các Quyết định của Thủ tướng Chính phủ quy định việc áp dụng thuế suất thông thường đối với hàng hóa nhập khẩu.
- Hàng hoá nhập khẩu tại chỗ thuộc Danh mục hàng hoá áp dụng hạn ngạch thuế quan thực hiện theo quy định về Danh mục hàng hoá và mức thuế suất thuế nhập khẩu đối với các mặt hàng áp dụng hạn ngạch thuế quan quy định tại Nghị định số 125/2017/NĐ-CP, Nghị định số 57/2020/NĐ-CP và văn bản sửa đổi, bổ sung, thay thế (nếu có).Nghị định 18/2021/NĐ-CP có hiệu lực từ ngày 25/04/2021.