English
 RSS
Doanh nghiệp có bắt buộc chuyển đổi hóa đơn điện tử không? Thời điểm cuối cùng bắt buộc chuyển đổi hóa đơn điện tử là khi nào? Bài viết dưới đây sẽ giải đáp và cập nhật đến bạn đọc và doanh nghiệp quy định mới nhất về thời hạn chuyển đổi hóa đơn điện tử.
 Lộ trình chuyển đổi hóa đơn điện tử mới nhất hiện nay
1. Bắt buộc sử dụng hóa đơn điện tử từ ngày 01/7/2022
Trước đây, tại khoản 2 Điều 35 Nghị định 119/2018/NĐ-CP quy định các doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ, cá nhân kinh doanh bắt buộc phải thực hiện hóa đơn điện tử chậm nhất là ngày 01/11/2020. Điều này đồng nghĩa rằng, thời hạn cuối cùng các đơn vị kinh doanh phải hoàn thành chuyển đổi hóa đơn điện tử là ngày 31/10/2020.
Tuy nhiên, ngày 19/10/2020, Chính phủ ban hành Nghị định 123/2020/NĐ-CP, trong đó bãi bỏ khoản 2 Điều 35 Nghị định 119/2018/NĐ-CP, không bắt buộc các đơn vị kinh doanh phải chuyển đổi hóa đơn điện tử trước ngày 01/11/2020.
Thay vào đó, thời hạn bắt buộc hoàn thành chuyển đổi hóa đơn điện tử sẽ được áp dụng từ ngày 01/07/2022.
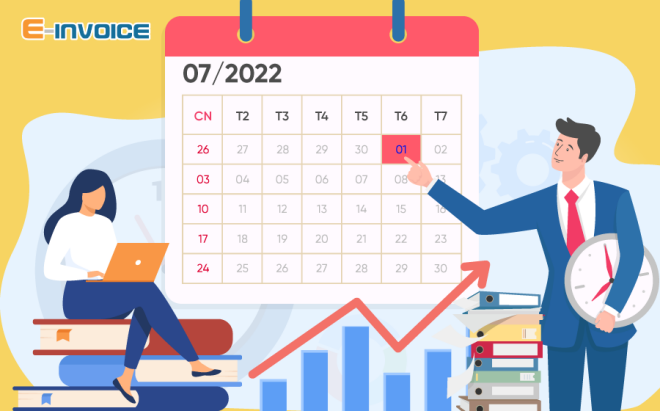 Bắt buộc phải áp dụng hóa đơn điện tử từ ngày 01/07/2022
2. Đối tượng bắt buộc áp dụng chuyển đổi HĐĐT từ ngày 01/07/2022
Căn cứ Nghị định 123/2020/NĐ-CP và Nghị định 119/2018/NĐ-CP, các đối tượng dưới đây sẽ bắt buộc chuyển đổi hóa đơn điện tử từ ngày 01/07/2022:
- Tổ chức, doanh nghiệp, cá nhân bán hàng hóa, cung cấp dịch vụ, bao gồm: Doanh nghiệp; đơn vị sự nghiệp công lập có bán hàng hóa, cung cấp dịch vụ; hợp tác xã; tổ chức khác; hộ, cá nhân kinh doanh.
- Tổ chức, cá nhân mua hàng hóa, dịch vụ.
- Tổ chức cung cấp dịch vụ hóa đơn điện tử.
- Cơ quan quản lý thuế các cấp và các tổ chức, cá nhân có liên quan đến việc quản lý, sử dụng hóa đơn.
Đối tượng phải chuyển đổi HĐĐT theo Nghị định 123/2020/NĐ-CP
3. Lộ trình áp dụng hóa đơn từ nay đến 31/6/2022
Điều 60 Nghị định 123/2020/NĐ-CP quy định các doanh nghiệp không đủ điều kiện cơ sở hạ tầng, công nghệ thông tin để thực hiện chuyển đổi hóa đơn điện tử trước thời hạn quy định như sau:
- Với các doanh nghiệp được cơ quan thuế thông báo áp dụng chuyển đổi hóa đơn điện tử (từ nay đến ngày 30/06/2022) nếu không thể đáp ứng đủ điều kiện về hạ tầng, công nghệ thông tin thì sẽ tiếp tục sử dụng hóa đơn đang dùng. Đồng thời, các doanh nghiệp này cũng phải tiến hành gửi dữ liệu hóa đơn đến cơ quan thuế theo Mẫu số 03/DL-HĐĐT cùng với việc nộp tờ khai thuế GTGT. Cơ quan thuế sẽ xây dựng dữ liệu hóa đơn của cơ sở kinh doanh để đưa vào cơ sở dữ liệu hóa đơn và đăng tải trên Cổng thông tin điện tử của Tổng cục Thuế phục vụ việc tra cứu dữ liệu hóa đơn.
- Với các doanh nghiệp mới thành lập (từ ngày 19/10/2020 đến ngày 30/06/2022) nếu được Cơ quan Thuế gửi thông báo về áp dụng chuyển đổi hóa đơn điện tử thì các đơn vị kinh doanh nhận thông báo phải thực hiện theo đúng hướng dẫn của Cơ quan Thuế. Riêng với các đơn vị không đáp ứng đủ điều kiện cơ sở hạ tầng, công nghệ thông tin thì sẽ tiếp tục dùng loại hóa đơn đang sử dụng và phải tiến hành đầy đủ thủ tục gửi tới Cơ quan Thuế như đã nêu với trường hợp trên.
4. Khuyến khích doanh nghiệp chuyển đổi HĐĐT càng sớm càng tốt
Khuyến khích các doanh nghiệp chuyển đổi HĐĐT càng sớm càng tốt
Bên cạnh việc quy định lại thời hạn bắt buộc chuyển đổi hóa đơn điện tử, đối tượng áp dụng hay quy định với các trường hợp không đủ điều kiện áp dụng hóa đơn điện tử, tại Nghị định 123/2020/NĐ-CP, Chính phủ đã nhấn mạnh quan điểm khuyến khích các đơn vị kinh doanh đáp ứng đầy đủ điều kiện về cơ sở hạ tầng, công nghệ thông tin nhanh chóng chuyển đổi, áp dụng hóa đơn điện tử trước thời hạn quy định càng sớm càng tốt.
Bởi, việc nhanh chóng áp dụng hóa đơn điện tử không những giúp các đơn vị kinh doanh sớm hoàn thành lộ trình chuyển đổi hóa đơn số, mà còn giúp gia tăng nhiều lợi ích cho các doanh nghiệp như:
- Tiết kiệm đến 90% chi phí so với hóa đơn giấy;
- Giảm thiểu tối đa rủi ro hóa đơn;
- Dễ dàng lưu trữ, kiểm tra, quản lý hóa đơn mọi lúc mọi nơi;
- Tự động gửi email hóa đơn điện tử cho khách hàng;
- Thuận tiện cho việc hạch toán kế toán, đối chiếu dữ liệu.
Ngoài ra, nếu doanh nghiệp chọn chuyển đổi sử dụng phần mềm hóa đơn điện tử E-invoice thì còn có cơ hội sử dụng app E-invoice với mức phí 0 đồng, giúp kế toán doanh nghiệp dễ dàng lập xuất hóa đơn mọi lúc, mọi nơi chỉ với 01 chiếc smartphone có kết nối mạng và hưởng nhiều chương trình khuyến mãi khác.
Mọi thắc mắc hay muốn hay muốn được tư vấn về phần mềm hóa đơn điện tử E-invoice miễn phí, Quý doanh nghiệp vui lòng liên hệ:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
Địa chỉ: Số 15 Đặng Thùy Trâm - Cầu Giấy - Hà Nội
Tổng đài HTKH: 1900 4767 - 1900 4768
Tel: 024.37545222
Fax: 024.37545223
Website: https://einvoice.vn/