English
 RSS
Quy định nêu tại Thông tư 54/2026/TT-BTC về quản lý, khấu hao tài sản hạ tầng thủy lợi, ban hành ngày 15/5/2026.
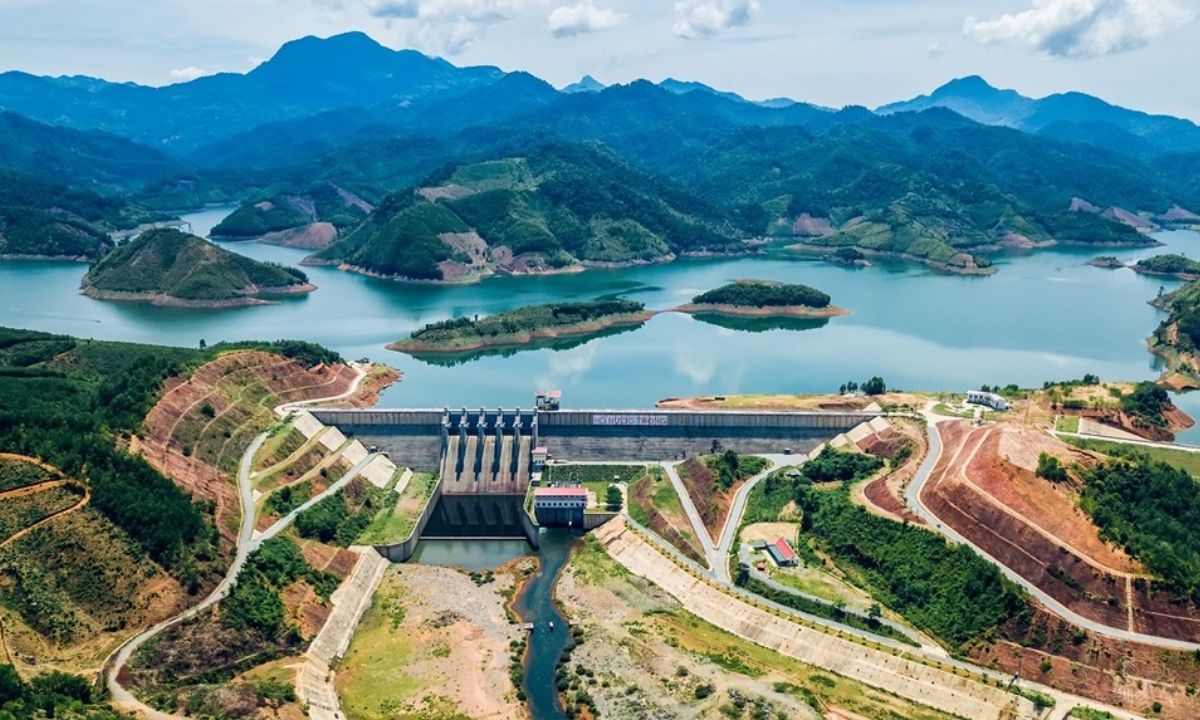
Theo khoản 2 Điều 4 Thông tư 54/2026/TT-BTC quy định:
Điều 4. Tiêu chuẩn tài sản kết cấu hạ tầng thủy lợi xác định là tài sản cố định
1. Xác định tài sản kết cấu hạ tầng thủy lợi quy định tại khoản 1 Điều 3 Thông tư này:
a) Tài sản kết cấu hạ tầng thủy lợi có kết cấu độc lập được xác định là một tài sản;
b) Một hệ thống tài sản kết cấu hạ tầng thủy lợi gồm nhiều bộ phận tài sản riêng lẻ liên kết với nhau để cùng thực hiện một hay một số chức năng nhất định, mà nếu thiếu bất kỳ một bộ phận nào trong đó thì cả hệ thống không thể hoạt động được thì hệ thống đó được xác định là một tài sản.
c) Trường hợp tài sản kết cấu hạ tầng thủy lợi là một hệ thống được giao cho nhiều cơ quan, đơn vị, doanh nghiệp quản lý, khai thác thì phần tài sản được giao cho từng cơ quan, đơn vị, doanh nghiệp là một tài sản.
2. Tài sản kết cấu hạ tầng thủy lợi theo quy định tại khoản 1 Điều này được xác định là tài sản cố định khi thỏa mãn đồng thời 02 tiêu chuẩn sau đây:
a) Có thời gian sử dụng để tính hao mòn, trích khấu hao từ 01 (một) năm trở lên;
b) Có nguyên giá từ 30.000.000 đồng (Ba mươi triệu đồng) trở lên.
Như vậy, sau khi xác định tài sản kết cấu hạ tầng thủy lợi theo khoản 1 Điều 4, tài sản đó được xác định là tài sản cố định khi đáp ứng đồng thời 2 điều kiện:
-
Có thời gian sử dụng để tính hao mòn, trích khấu hao từ 1 năm trở lên
-
Có nguyên giá từ 30 triệu đồng trở lên.
Đối với tài sản đáp ứng các tiêu chuẩn này, khoản 1 Điều 5 Thông tư 54/2026/TT-BTC quy định tài sản phải được lập hồ sơ để quản lý chặt chẽ về hiện vật và giá trị theo quy định của pháp luật về quản lý, sử dụng tài sản công và pháp luật khác có liên quan.
Đồng thời, theo khoản 2 Điều 5 Thông tư 54/2026/TT-BTC, mỗi tài sản kết cấu hạ tầng thủy lợi được xác định theo Điều 4 là một đối tượng ghi sổ kế toán. Tài sản phải được phản ánh đầy đủ các thông tin về nguyên giá, hao mòn/khấu hao và giá trị còn lại trên sổ kế toán theo quy định của pháp luật về kế toán.