English
 RSS

Ngày 10/11/2026, Chính phủ ban hành Nghị quyết 47/2026/NQ-CP sửa đổi, bổ sung cơ chế, chính sách tháo gỡ khó khăn, vướng mắc đối với các dự án đầu tư theo hình thức Xây dựng - Chuyển giao (BT) chuyển tiếp.
Theo Điều 1 Nghị quyết 47/2026/NQ-CP, Điều 3 Nghị quyết 16/2026/NQ-CP được sửa đổi, bổ sung về điều kiện áp dụng cơ chế, chính sách tháo gỡ khó khăn đối với dự án BT chuyển tiếp.
Theo đó, dự án thuộc diện áp dụng phải có kết luận thanh tra, kiểm tra hoặc văn bản của cấp có thẩm quyền xác định không phải thanh tra, kiểm tra quá trình thực hiện dự án và nội dung hợp đồng dự án.
Các bộ, Ủy ban nhân dân cấp tỉnh (cơ quan có thẩm quyền) được giao xem xét, quyết định việc thực hiện thanh tra đối với dự án và chịu trách nhiệm toàn diện về quyết định của mình.
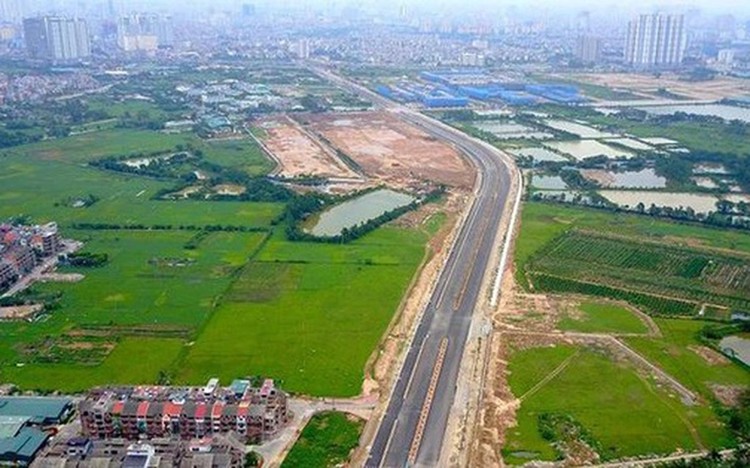
Cơ quan có thẩm quyền phải rà soát, xác định dự án đủ điều kiện
Nghị quyết 47/2026/NQ-CP sửa đổi trách nhiệm của cơ quan có thẩm quyền trong việc tổ chức thực hiện cơ chế tháo gỡ.
Cụ thể, các cơ quan phải chủ động rà soát, xác định dự án BT chuyển tiếp có khó khăn, vướng mắc và đáp ứng điều kiện tại Điều 3 Nghị quyết 16/2026/NQ-CP để áp dụng cơ chế tháo gỡ.
Đồng thời, cơ quan có thẩm quyền chịu trách nhiệm toàn diện về kết quả rà soát, tính đầy đủ, chính xác, trung thực của hồ sơ, tài liệu, số liệu và thông tin dự án.
Bổ sung yêu cầu báo cáo kết quả xử lý trên Hệ thống 751
Theo quy định mới, cơ quan có thẩm quyền phải cập nhật tình hình, kết quả tháo gỡ khó khăn, vướng mắc của dự án BT chuyển tiếp trên Hệ thống thông tin quốc gia về cơ sở dữ liệu các dự án đầu tư có khó khăn, vướng mắc, tồn đọng kéo dài (Hệ thống 751) theo hướng dẫn của Bộ Tài chính.
Đối với dự án có chứa bí mật nhà nước, không thực hiện báo cáo trên Hệ thống 751. Thay vào đó, cơ quan có thẩm quyền phải định kỳ 06 tháng hoặc đột xuất theo yêu cầu gửi báo cáo đến Bộ Tài chính theo quy định về bảo vệ bí mật nhà nước.
Thời hạn áp dụng cơ chế tháo gỡ đến hết ngày 31/12/2027
Theo Nghị quyết 47/2026/NQ-CP, cơ chế, chính sách tháo gỡ khó khăn, vướng mắc đối với dự án BT chuyển tiếp được áp dụng từ ngày 10/11/2026 đến hết ngày 31/12/2027.
Trường hợp hết thời hạn trên mà chưa hoàn thành xử lý khó khăn, vướng mắc, cơ quan có thẩm quyền phải chịu trách nhiệm về việc chậm trễ và gửi Bộ Tài chính để đề xuất phương án xử lý, báo cáo Thủ tướng Chính phủ.