English
 RSS

Nghị quyết 04/2026/NQ-HĐTP hiệu lực từ 15/10/2026 đã xác định cụ thể tỷ lệ khắc phục hậu quả thiệt hại tương ứng với mức hình phạt mà bị cáo có thể được xem xét giảm.
Quy định này được áp dụng khi bị cáo, tổ chức hoặc cá nhân liên quan đã khắc phục một phần nhưng chưa khắc phục được toàn bộ hậu quả thiệt hại.
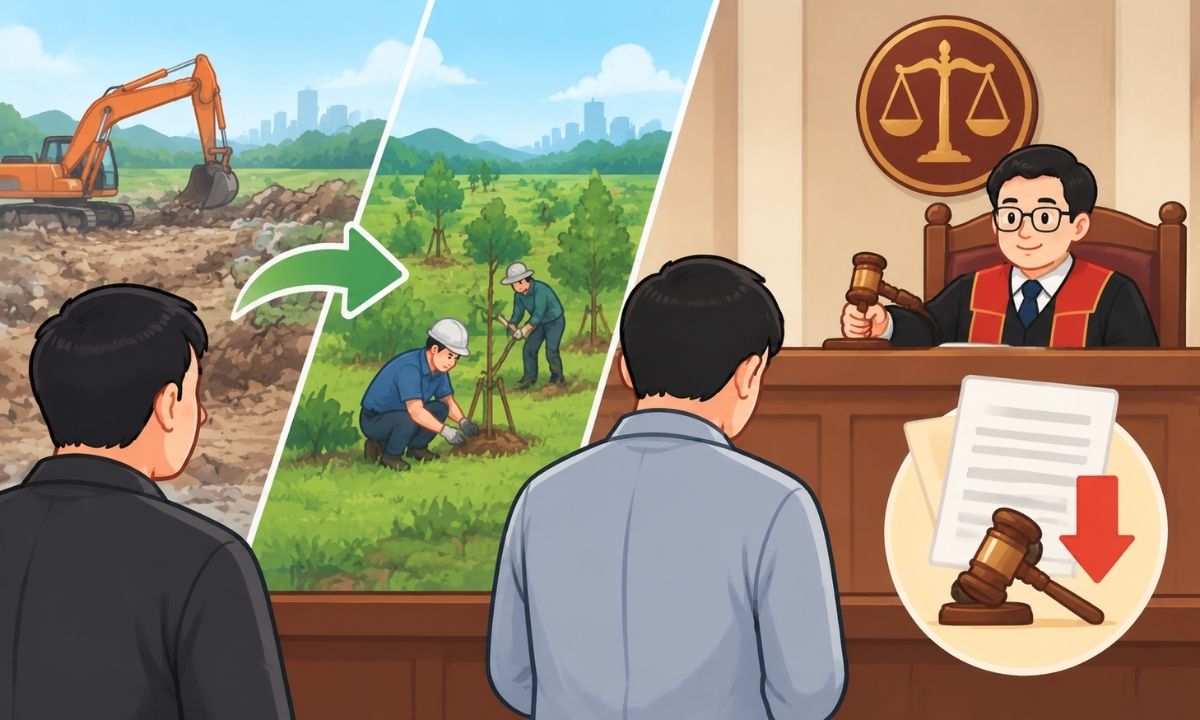
Theo quy định khoản 5 Điều 5 Nghị quyết 04/2026/NQ-HĐTP:
5. Trường hợp bị cáo, tổ chức, cá nhân liên quan không khắc phục được toàn bộ hậu quả thiệt hại thì căn cứ vào hiệu quả kinh tế - xã hội cho địa phương, đất nước và mức độ khắc phục hậu quả thiệt hại tại thời điểm xét xử, Tòa án xem xét, giảm mức hình phạt tương ứng với tỷ lệ khắc phục hậu quả thiệt hại như sau:
a) Đã khắc phục đến một phần tư hậu quả thiệt hại thì có thể được giảm tối đa đến một phần tư mức hình phạt;
b) Đã khắc phục từ trên một phần tư đến một phần hai hậu quả thiệt hại thì có thể được giảm tối đa đến một phần hai mức hình phạt;
c) Đã khắc phục từ trên một phần hai đến ba phần tư hậu quả thiệt hại thì có thể được giảm tối đa đến hai phần ba mức hình phạt;
d) Đã khắc phục từ trên ba phần tư đến dưới toàn bộ hậu quả thiệt hại thì có thể được giảm tối đa đến bốn phần năm mức hình phạt.
Như vậy, khi quyết định mức giảm hình phạt, Tòa án căn cứ vào hiệu quả kinh tế - xã hội mà dự án, công trình mang lại cho địa phương, đất nước và mức độ khắc phục hậu quả thiệt hại tại thời điểm xét xử.
Trường hợp đã khắc phục đến 1/4 hậu quả thiệt hại, bị cáo có thể được giảm tối đa đến 1/4 mức hình phạt. Nếu đã khắc phục từ trên 1/4 đến 1/2 hậu quả thiệt hại, mức giảm tối đa có thể lên đến 1/2 mức hình phạt.
Trường hợp đã khắc phục từ trên 1/2 đến 3/4 hậu quả thiệt hại, bị cáo có thể được giảm tối đa đến 2/3 mức hình phạt. Mức giảm cao nhất được áp dụng đối với trường hợp đã khắc phục từ trên 3/4 đến dưới toàn bộ hậu quả thiệt hại: bị cáo có thể được giảm tối đa đến 4/5 mức hình phạt.
Có thể thấy, việc khắc phục một phần hậu quả không đương nhiên dẫn đến một mức giảm cố định. Nghị quyết sử dụng cụm từ “có thể được giảm tối đa”, đồng nghĩa với việc Tòa án còn phải xem xét hiệu quả kinh tế - xã hội của dự án và mức độ khắc phục thực tế tại thời điểm xét xử.
Nếu bị cáo hoặc các tổ chức, cá nhân liên quan khắc phục được toàn bộ hậu quả trong thời gian hoãn phiên tòa, Tòa án ra quyết định đình chỉ vụ án hoặc đình chỉ vụ án đối với bị cáo. Nếu chưa khắc phục toàn bộ nhưng có căn cứ xác định vẫn còn khả năng khắc phục, Tòa án có thể quyết định tạm đình chỉ vụ án hoặc tạm đình chỉ vụ án đối với bị cáo.