English
 RSS


Với số tiền thưởng “khủng” nhận được sau khi đạt được thành tích xuất sắc tại giải thi đấu trong và ngoài nước, các cầu thủ bóng đá tại Việt Nam sẽ phải đóng thuế thế nào?
Khoản tiền thưởng nào phải chịu thuế thu nhập cá nhân?
Theo điểm e khoản 2 Điều 2 Thông tư 111/2013/TT-BTC thì tiền thưởng là khoản thu nhập phải chịu thuế thu nhập cá nhân, trừ các khoản tiền thưởng sau đây:
- Tiền thưởng kèm theo các danh hiệu được Nhà nước phong tặng, bao gồm cả tiền thưởng kèm theo các danh hiệu thi đua, các hình thức khen thưởng theo quy định của pháp luật về thi đua, khen thưởng, cụ thể:
+ Tiền thưởng kèm theo các danh hiệu thi đua như Chiến sĩ thi đua toàn quốc; Chiến sĩ thi đua cấp Bộ, ngành, đoàn thể Trung ương, tỉnh, thành phố trực thuộc Trung ương; Chiến sĩ thi đua cơ sở, Lao động tiên tiến, Chiến sỹ tiên tiến.
+ Tiền thưởng kèm theo các hình thức khen thưởng.
+ Tiền thưởng kèm theo các danh hiệu do Nhà nước phong tặng.
+ Tiền thưởng kèm theo các giải thưởng do các Hội, tổ chức thuộc các Tổ chức chính trị, Tổ chức chính trị - xã hội, Tổ chức xã hội, Tổ chức xã hội - nghề nghiệp của Trung ương và địa phương trao tặng phù hợp với điều lệ của tổ chức đó và phù hợp với quy định của Luật Thi đua, khen thưởng.
+ Tiền thưởng kèm theo giải thưởng Hồ Chí Minh, giải thưởng Nhà nước.
+ Tiền thưởng kèm theo Kỷ niệm chương, Huy hiệu.
+ Tiền thưởng kèm theo Bằng khen, Giấy khen.
- Tiền thưởng về việc phát hiện, khai báo hành vi vi phạm pháp luật với cơ quan Nhà nước có thẩm quyền.
Như vậy, ngoài những khoản tiền thưởng kèm theo các danh hiệu, hình thức khen thưởng, giải thưởng, Kỷ niệm chương, Huy hiệu, Bằng khen, Giấy khen ... nêu trên thì tất cả các khoản tiền thưởng khác của các cầu thủ đều phải đóng thuế thu nhập cá nhân theo quy định của pháp luật.
Ngoài ra, đối với các khoản thưởng “bằng hiện vật”, theo Điều 3 Luật Thuế thu nhập cá nhân thì chỉ đánh thuế đối với thu nhập từ nhận quà tặng là chứng khoán, phần vốn trong các tổ chức kinh tế, cơ sở kinh doanh, bất động sản và tài sản khác phải đăng ký sở hữu hoặc đăng ký sử dụng.
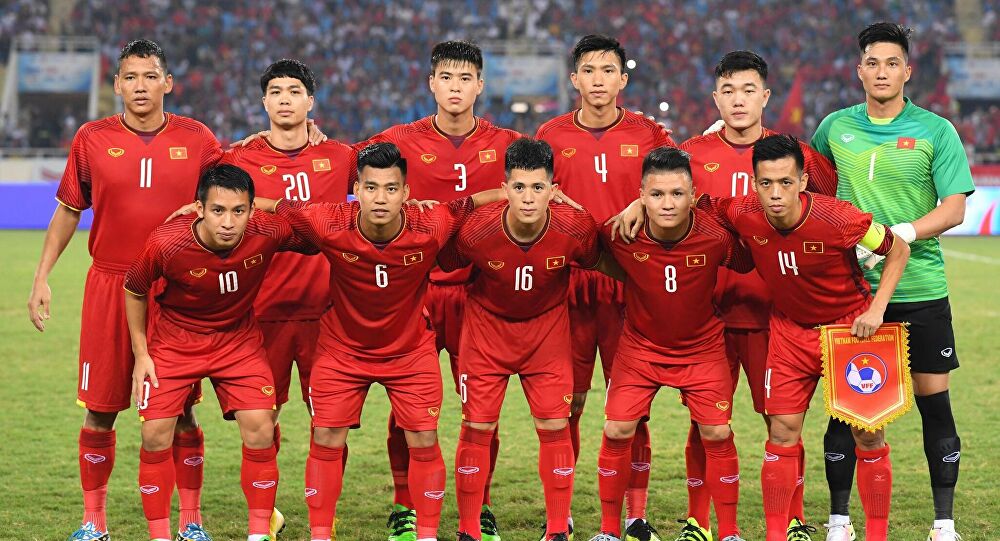
Các cầu thủ bóng đá đóng thuế thế nào? (Ảnh minh họa)
Thu nhập của các cầu thủ tại Việt Nam được tính thuế ra sao?
Theo quy định của pháp luật về thuế, nếu hợp đồng lao động của các cầu thủ ký với Câu lạc bộ (CLB) có thời hạn từ 03 tháng trở lên thì thu nhập từ tiền lương sẽ tính thuế theo biểu thuế lũy tiến từng phần.
Nếu hợp đồng lao động có thời hạn dưới 03 tháng thì sẽ chịu tính thuế theo biểu thuế toàn phần ở mức 10% (căn cứ khoản 1 Điều 25 Thông tư 111).
Trên thực tế, đa số các cầu thủ ký hợp đồng với các CLB theo mùa bóng và thường là hợp đồng có thời hạn trên 03 tháng, chỉ trừ một vài trường hợp cá biệt.
Công thức tính thuế
Thuế thu nhập cá nhân = (Thu nhập chịu thuế - Các khoản giảm trừ ) x Thuế suất
- Các khoản giảm trừ bao gồm:
+ Giảm trừ gia cảnh: 11 triệu đồng/tháng, 132 triệu đồng/năm; đối với người phụ thuộc: 4,4 triệu đồng/người/tháng (Căn cứ Điều 1 Nghị quyết 954/2020/UBTVQH14);
+ Các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện theo hướng dẫn tại Khoản 2 Điều 9 Thông tư 111/2013/TT-BTC;
+ Các khoản đóng góp từ thiện, nhân đạo, khuyến học theo hướng dẫn tại Khoản 3 Điều 9 Thông tư 111/2013/TT-BTC.
Biểu thuế luỹ tiến từng phần được quy định như sau:
|
Bậc thuế |
Phần thu nhập tính thuế/năm (triệu đồng) |
Phần thu nhập tính thuế/tháng (triệu đồng) |
Thuế suất (%) |
|
1 |
Đến 60 |
Đến 5 |
5 |
|
2 |
Trên 60 đến 120 |
Trên 5 đến 10 |
10 |
|
3 |
Trên 120 đến 216 |
Trên 10 đến 18 |
15 |
|
4 |
Trên 216 đến 384 |
Trên 18 đến 32 |
20 |
|
5 |
Trên 384 đến 624 |
Trên 32 đến 52 |
25 |
|
6 |
Trên 624 đến 960 |
Trên 52 đến 80 |
30 |
|
7 |
Trên 960 |
Trên 80 |
35 |
Như vậy, thu nhập của các cầu thủ bóng đá thường sẽ tính theo biểu thuế suất lũy tiến từng phần với mức thuế suất cao nhất có thể lên đến 35%.
Trên đây là giải đáp về vấn đề: Các cầu thủ bóng đá đóng thuế thế nào? Nếu bạn đọc có vướng mắc về các quy định liên quan, vui lòng liên hệ 1900.6199 để được hỗ trợ nhanh nhất.