Hướng dẫn tích hợp mã số thuế cá nhân vào VNeID

LuatVietnam hướng dẫn tích hợp mã số thuế cá nhân vào VNeID và thông tin về việc dùng số định danh cá nhân làm mã số thuế từ 01/7/2025.

Hướng dẫn tích hợp mã số thuế cá nhân vào VNeID

Người dân đã có thể tích hợp và xem đầy đủ thông tin mã số thuế cá nhân của mình trên ứng dụng VNeID. Sau đây là các bước chi tiết để có thể tích hợp mã số thuế cá nhân vào VNeID:

Bước 1: Đăng nhập tài khoản định danh điện tử mức 2 trên VNeID

Nếu ứng dụng VNeID trên điện thoại đang là phiên bản cũ, chưa có mục “Thông tin thuế” thì cần phải cập nhật ứng dụng VNeID trên điện thoại lên phiên bản mới nhất thông qua App Store hoặc Google Play.

Sau khi cập nhật, mở ứng dụng lên để thực hiện thêm các bước thao tác tiếp theo.

Bước 2: Tại giao diện chính của VNeID, bạn hãy nhấn chọn vào mục Ví giấy tờ.

Sau khi vào mục Ví giấy tờ, tiếp tục lượt xuống và chọn vào mục Thông tin Thuế.
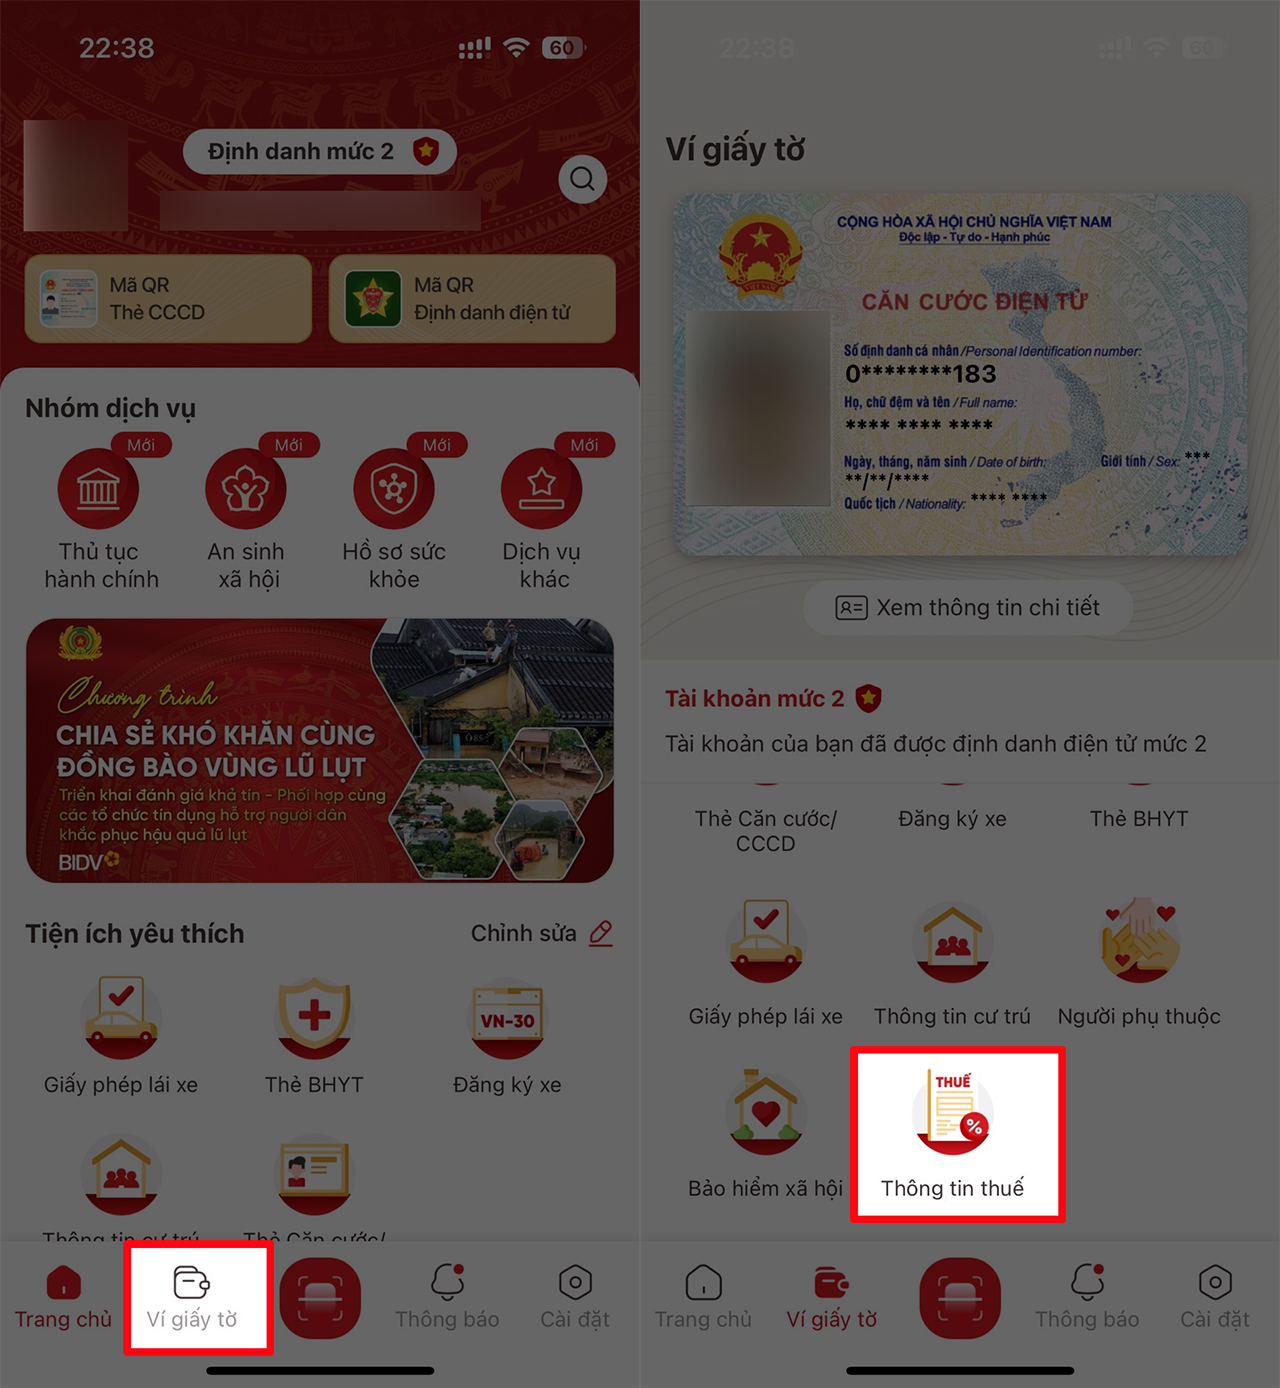
Hướng dẫn tích hợp mã số thuế cá nhân vào VNeID
Hướng dẫn tích hợp mã số thuế cá nhân vào VNeID (Ảnh minh họa)

Bước 3: Tick chọn vào ô xác nhận “Tôi muốn tích hợp thông tin thuế vào tài khoản định danh điện tử” và nhấn Gửi yêu cầu
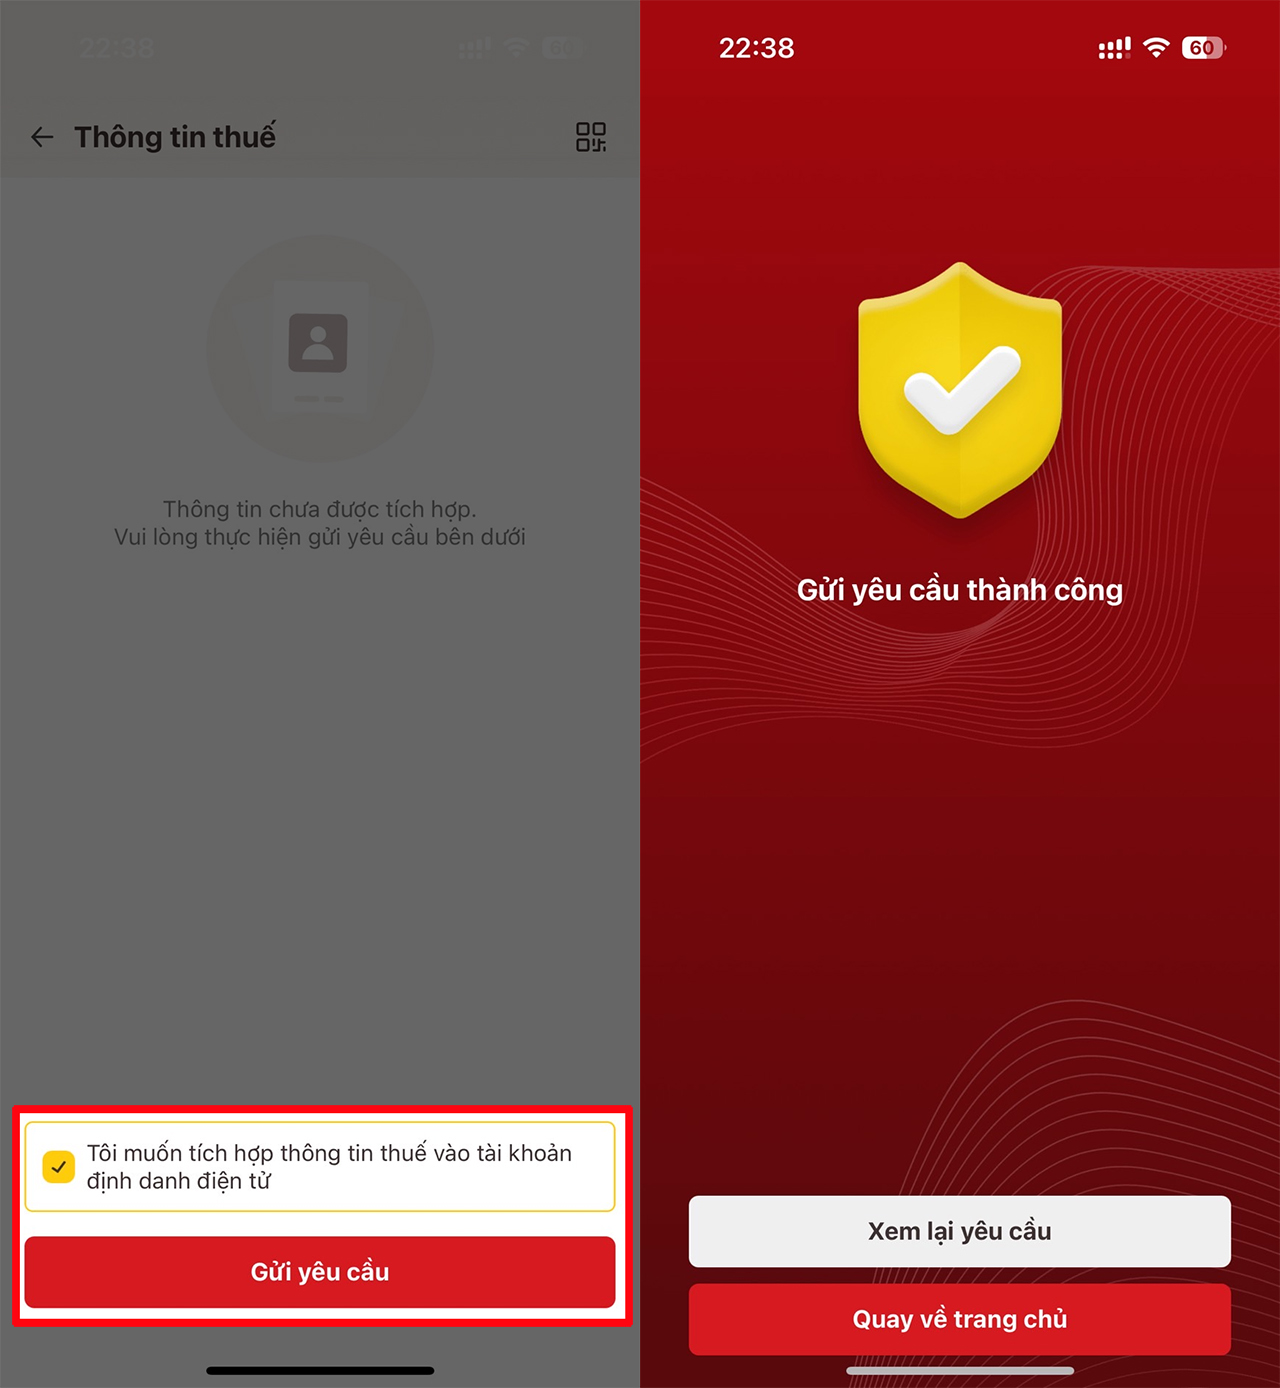
Hướng dẫn tích hợp mã số thuế cá nhân vào VNeID
Hướng dẫn tích hợp mã số thuế cá nhân vào VNeID (Ảnh minh họa)

Bước 4: Sau khi Cục Thuế đã xác thực yêu cầu thành công, người dân sẽ nhận được thông báo trong ứng dụng VNeID.

Khi đó, các thông tin liên quan như mã số thuế, ngày cấp, ngày hết hiệu lực, phân loại, cơ quan thuế quản lý sẽ hiển thị trên màn hình như bên dưới.
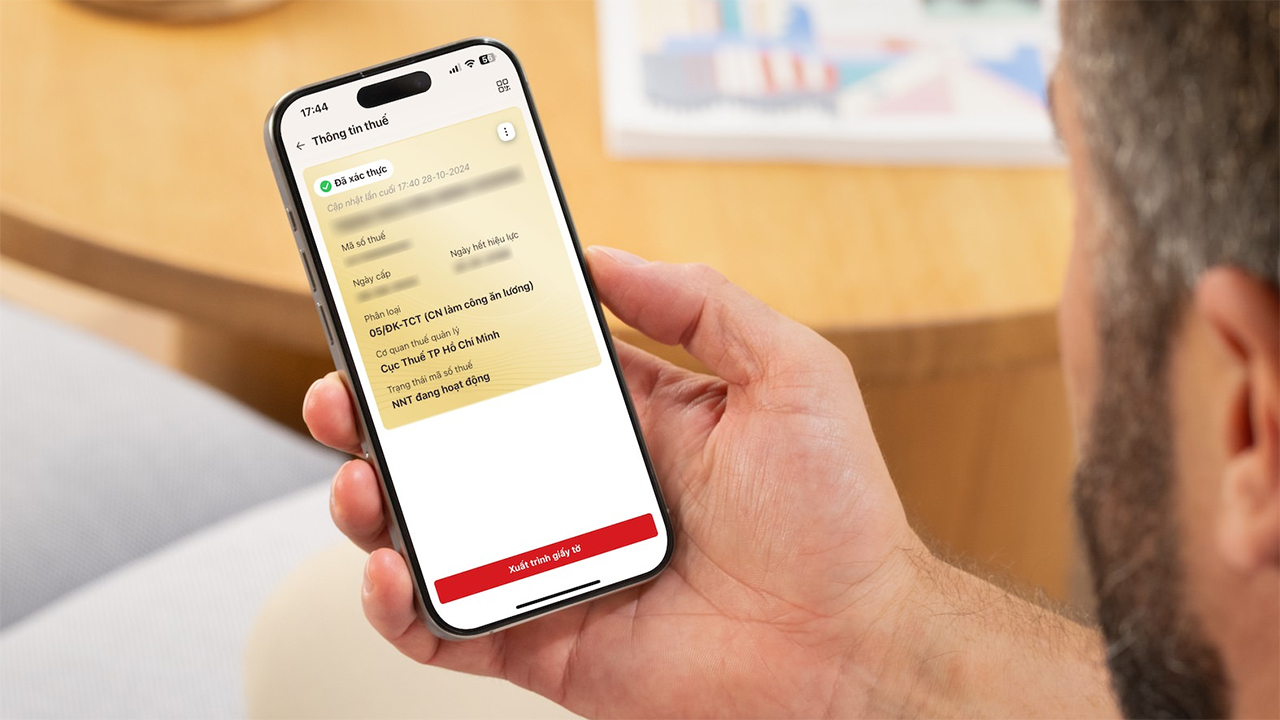
Hướng dẫn tích hợp mã số thuế cá nhân vào VNeID
Hướng dẫn tích hợp mã số thuế cá nhân vào VNeID (Ảnh minh họa)

Dùng số định danh cá nhân làm mã số thuế từ 01/7/2025

Theo quy định tại khoản 2 Điều 38 Thông tư 86/2024/TT-BTC, kể từ ngày 01/7/2025, người nộp thuế, cơ quan quản lý thuế, cơ quan, tổ chức, cá nhân khác có liên quan đến việc sử dụng mã số thuế thực hiện sử dụng số định danh cá nhân thay cho mã số thuế.

Trong đó, điểm b khoản 1 và khoản 5 Điều 5 Thông tư 86/2024/TT-BTC quy định:

- Mã số thuế dành cho hộ gia đình, hộ kinh doanh, cá nhân là mã số thuế do cơ quan thuế cấp; là số định danh cá nhân do Bộ Công an cấp theo quy định của pháp luật về căn cước.

-Số định danh cá nhân của công dân Việt Nam do Bộ Công an cấp theo quy định của pháp luật về căn cước là dãy số tự nhiên gồm 12 chữ số được sử dụng thay cho mã số thuế của người nộp thuế là cá nhân, người phụ thuộc.

- Số định danh cá nhân của người đại diện hộ gia đình, đại diện hộ kinh doanh, cá nhân kinh doanh cũng được sử dụng thay cho mã số thuế của hộ gia đình, hộ kinh doanh, cá nhân kinh doanh đó.
Trên đây là thông tin về: Hướng dẫn tích hợp mã số thuế cá nhân vào VNeID.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(2 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Hướng dẫn nhà cung cấp nước ngoài khai thuế, nộp thuế trực tiếp từ 01/7/2026

Hướng dẫn nhà cung cấp nước ngoài khai thuế, nộp thuế trực tiếp từ 01/7/2026

Hướng dẫn nhà cung cấp nước ngoài khai thuế, nộp thuế trực tiếp từ 01/7/2026

Từ ngày 01/7/2026, việc khai thuế, nộp thuế trực tiếp của nhà cung cấp nước ngoài được thực hiện theo quy định tại Thông tư 89/2026/TT-BTC. Vậy nhà cung cấp nước ngoài cần lưu ý những gì khi thực hiện nghĩa vụ thuế tại Việt Nam?

Chia nhỏ hóa đơn dưới 5 triệu đồng để trả tiền mặt: Có được khấu trừ thuế GTGT?

Chia nhỏ hóa đơn dưới 5 triệu đồng để trả tiền mặt: Có được khấu trừ thuế GTGT?

Chia nhỏ hóa đơn dưới 5 triệu đồng để trả tiền mặt: Có được khấu trừ thuế GTGT?

Để được khấu trừ thuế GTGT đầu vào, doanh nghiệp cần đáp ứng các điều kiện theo quy định pháp luật, trong đó có yêu cầu về chứng từ thanh toán không dùng tiền mặt đối với một số giao dịch. Vậy nếu chia nhỏ hóa đơn thành nhiều hóa đơn dưới 5 triệu đồng và thanh toán bằng tiền mặt, doanh nghiệp có được khấu trừ thuế GTGT hay không?

Các khoản tài trợ, ủng hộ nào được tính vào chi phí được trừ khi tính thuế TNDN?

Các khoản tài trợ, ủng hộ nào được tính vào chi phí được trừ khi tính thuế TNDN?

Các khoản tài trợ, ủng hộ nào được tính vào chi phí được trừ khi tính thuế TNDN?

Doanh nghiệp phát sinh các khoản tài trợ, ủng hộ cần lưu ý quy định về chi phí được trừ khi tính thuế thu nhập doanh nghiệp (TNDN). Vậy những khoản tài trợ, ủng hộ nào được tính vào chi phí được trừ và cần đáp ứng điều kiện gì?

Danh sách văn bản quy phạm pháp luật lĩnh vực Thuế [Cập nhật mới nhất]

Danh sách văn bản quy phạm pháp luật lĩnh vực Thuế [Cập nhật mới nhất]

Danh sách văn bản quy phạm pháp luật lĩnh vực Thuế [Cập nhật mới nhất]

Danh sách văn bản quy phạm pháp luật lĩnh vực Thuế được LuatVietnam tổng hợp các Luật, Nghị định, Thông tư và văn bản liên quan đến chính sách thuế, quản lý thuế, hóa đơn, chứng từ, giúp cá nhân, doanh nghiệp thuận tiện tra cứu và áp dụng các quy định pháp luật. Danh sách này cập nhật đến ngày 12/10/2026.