English
 RSS

Làn sóng hộ kinh doanh từ chối nhận chuyển khoản lan rộng, chuyện gì đang xảy ra?
Trong vài năm gần đây, người tiêu dùng ở các thành phố lớn và đặc biệt là người trẻ đã quen với việc thanh toán bằng hình thức chuyển khoản khi đi ăn uống, mua sắm.
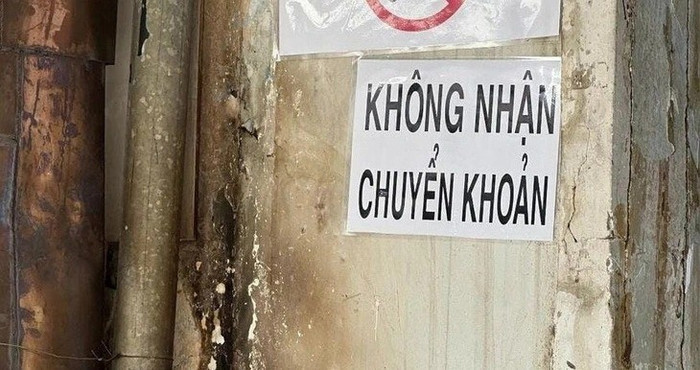
Tuy nhiên vài ngày qua, không ít các cửa hàng ăn uống, tạp hóa, sạp hàng thực phẩm lại đồng loạt treo bảng “không nhận chuyển khoản”, các mã QR cũng đã biến mất. Đối với hoạt động kinh doanh online, nhiều người cũng nhiều thay đổi cách nhận tiền như thay đổi tài khoản, không nhận đơn COD…
Một số đơn vị kinh doanh chấp nhận chuyển khoản nhưng thông báo cộng thêm phí thuế, hoặc giữ nguyên giá nếu khách trả tiền mặt.
Nguyên nhân là do hiện nay Nhà nước đã có các chính sách thắt chặt hoạt động khai thuế. Cụ thể, Nghị định 70/2025/NĐ-CP quy định từ 01/6/2025, hộ kinh doanh có doanh thu trên 01 tỷ đồng phải xuất hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối với cơ quan thuế.
Hộ kinh doanh phải trang bị thiết bị, phần mềm và xuất hóa đơn cho mỗi giao dịch bán hàng. Trên cơ sở đó, cơ quan thuế sẽ nắm được doanh thu thực tế.Hiện nay, hộ kinh doanh phần lớn đăng ký thuế theo phương pháp khoán. Cá nhân, hộ kinh doanh có doanh thu từ 100 triệu đồng mỗi năm trở lên (từ 2026 là trên 200 triệu đồng/năm), bắt buộc phải đóng các loại thuế, phí bao gồm: Lệ phí môn bài, thuế giá trị gia tăng và thuế thu nhập cá nhân.
Với việc quản lý chặt chẽ vè hoá đơn, chứng từ điện tử, hộ kinh doanh lo ngại sẽ phải đóng thuế cao. Đồng thời cũng lúng túng, chưa biết phải kê khai doanh thu, xuất hóa đơn, báo cáo thuế như thế nào nên đột ngột dừng nhận chuyển khoản để tránh bị phạt.
Hộ kinh doanh từ chối nhận chuyển khoản để né thuế có bị phạt?
Trước tình trạng trên, Chi cục Thuế khu vực I đã có thư ngỏ gửi các hộ gia đình, cá nhân có hoạt động sản xuất, kinh doanh trên địa bàn thành phố Hà Nội và tỉnh Hòa Bình:
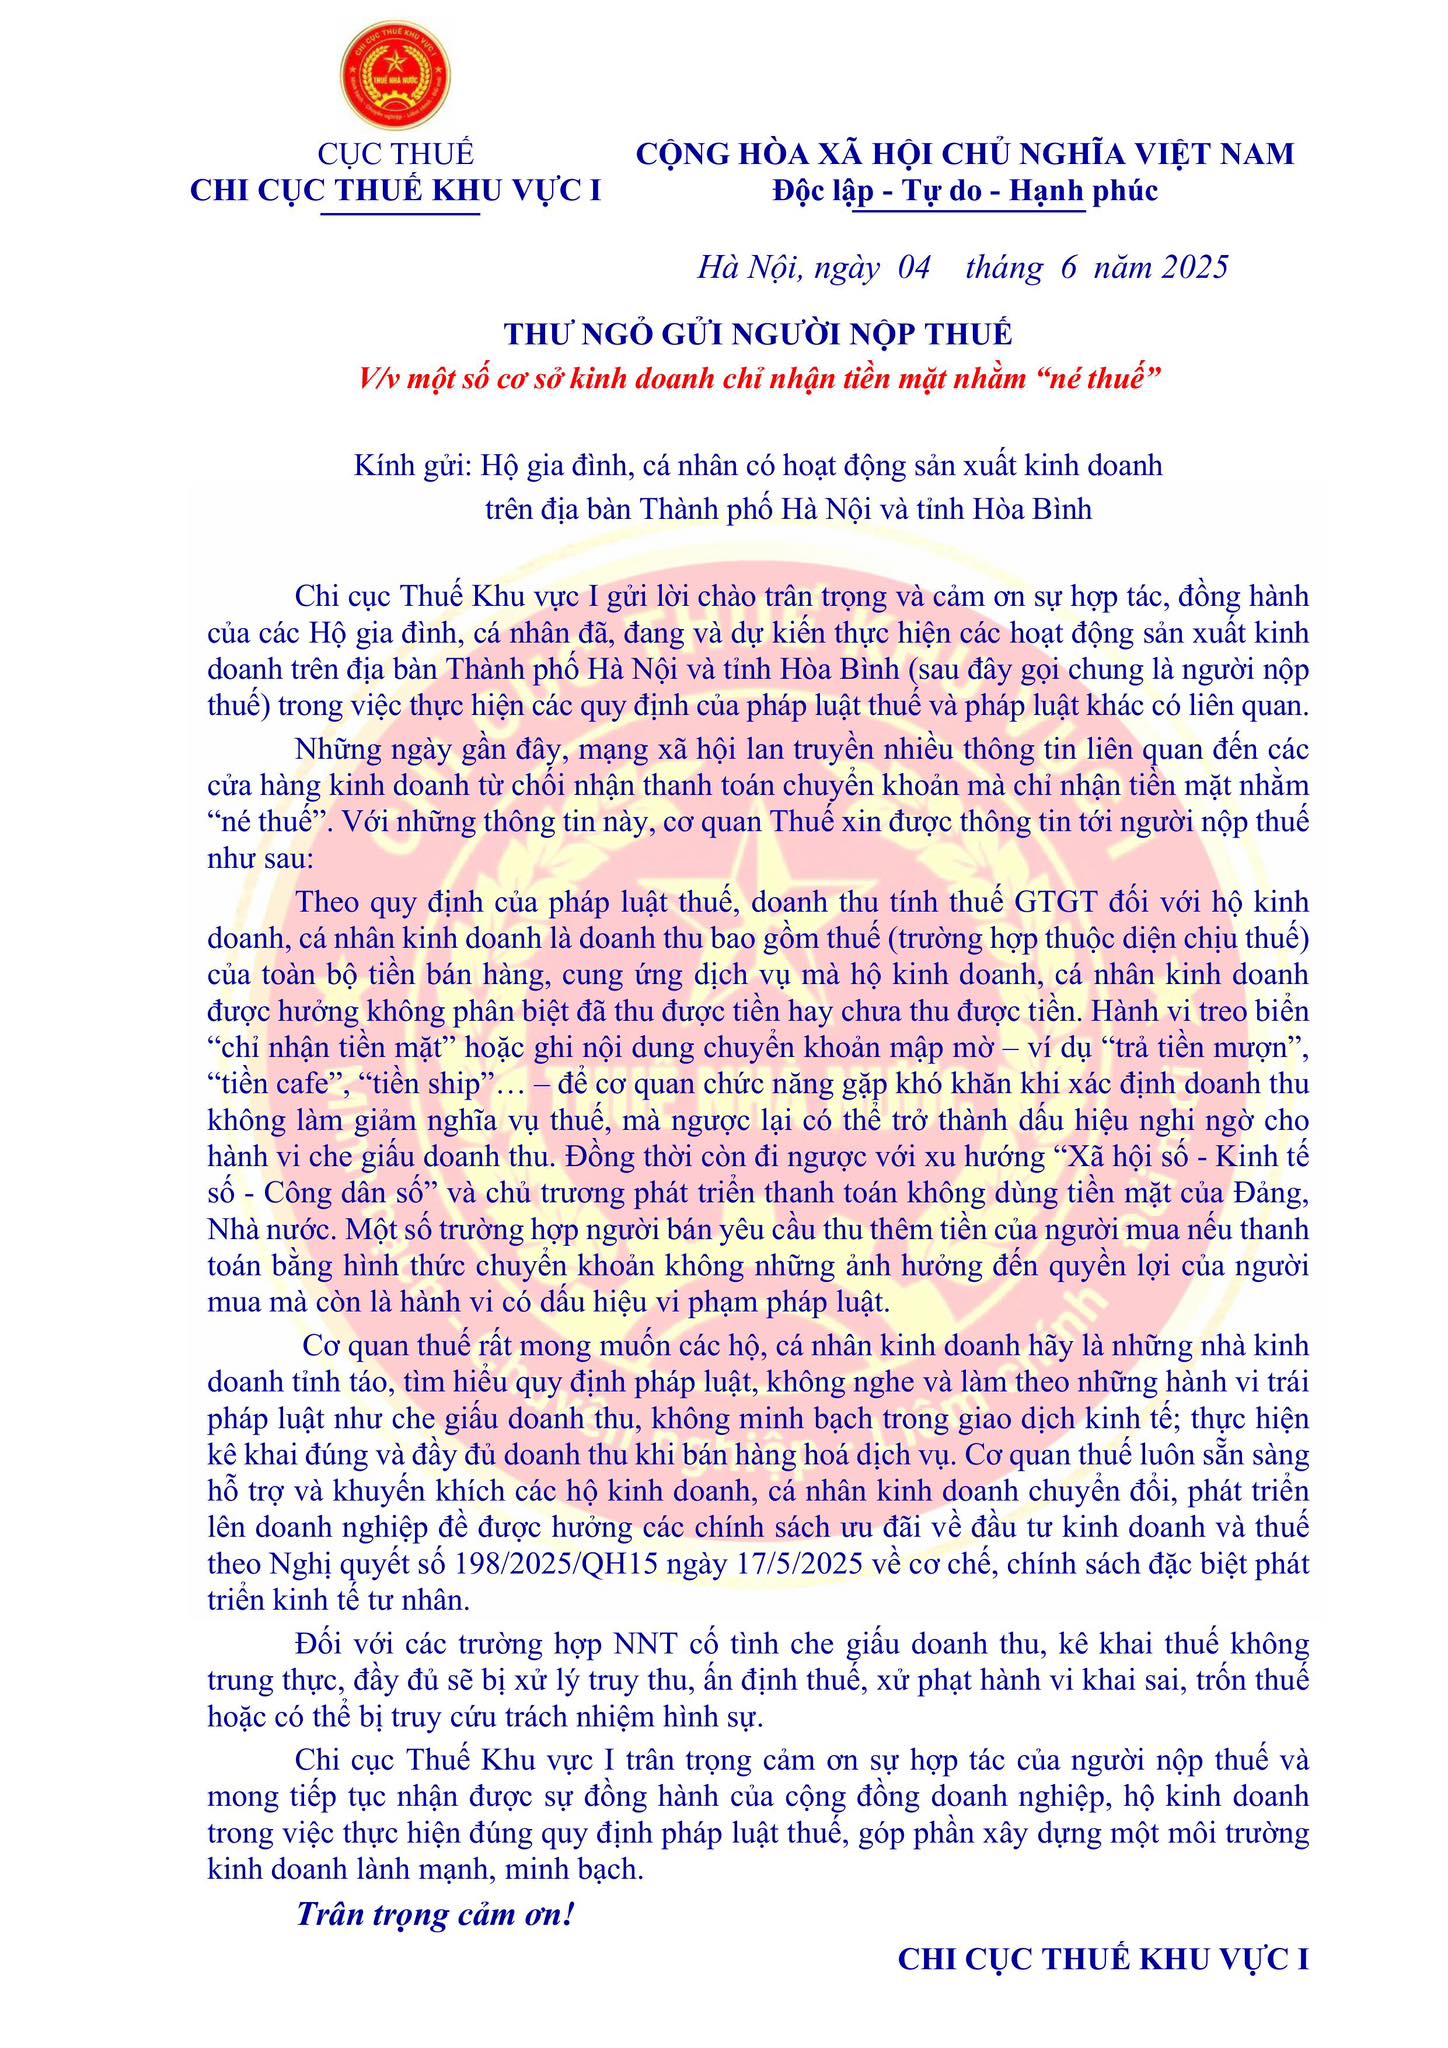
Theo quy định của pháp luật thuế, doanh thu tính thuế giá trị gia tăng đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, cung ứng dịch vụ mà hộ kinh doanh, cá nhân kinh doanh được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.
Hành vi treo biển “chỉ nhận tiền mặt” hoặc ghi nội dung chuyển khoản mập mờ, thí dụ như “trả tiền mượn”, “tiền cafe”, “tiền ship”… để cơ quan chức năng gặp khó khăn khi xác định doanh thu không làm giảm nghĩa vụ thuế, mà ngược lại có thể trở thành dấu hiệu nghi ngờ cho hành vi che giấu doanh thu.
Đồng thời, những hành vi này còn đi ngược với xu hướng “xã hội số - kinh tế số - công dân số” và chủ trương phát triển thanh toán không dùng tiền mặt của Đảng, Nhà nước.
Một số trường hợp người bán yêu cầu thu thêm tiền của người mua nếu thanh toán bằng hình thức chuyển khoản không những ảnh hưởng đến quyền lợi của người mua mà còn là hành vi có dấu hiệu vi phạm pháp luật.
Cơ quan thuế rất mong muốn các hộ, cá nhân kinh doanh hãy là những nhà kinh doanh tỉnh táo, tìm hiểu quy định pháp luật, không nghe và làm theo những hành vi trái pháp luật như che giấu doanh thu, không minh bạch trong giao dịch kinh tế; thực hiện kê khai đúng và đầy đủ doanh thu khi bán hàng hoá dịch vụ.
Chi cục Thuế khu vực I khẳng định, cơ quan thuế luôn sẵn sàng hỗ trợ và khuyến khích các hộ kinh doanh, cá nhân kinh doanh chuyển đổi, phát triển lên doanh nghiệp để được hưởng các chính sách ưu đãi về đầu tư kinh doanh và thuế theo Nghị quyết 198/2025/QH15 về phát triển kinh tế tư nhân.
Đối với các trường hợp người nộp thuế cố tình che giấu doanh thu, kê khai thuế không trung thực, đầy đủ sẽ bị xử lý truy thu, ấn định thuế, xử phạt hành vi khai sai, trốn thuế hoặc có thể bị truy cứu trách nhiệm hình sự.
* LuatVietnam tổng hợp mức phạt đối với một số vi phạm về hóa đơn, trốn thuế:- Mức phạt với hành vi không lập hóa đơn điện tử khởi tạo từ máy tính tiền
Hộ kinh doanh có doanh thu trên 01 tỷ/năm không sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế theo quy định có thể bị phạt tiền từ 10 - 20 triệu đồng về hành vi không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ cho người mua theo quy định tại khoản 5 Điều 24 Nghị định 125/2020/NĐ-CP.
Trường hợp lập hóa đơn điện tử từ máy tính tiền không có kết nối, chuyển dữ liệu điện tử với cơ quan thuế thì bị phạt tiền từ 04 - 08 triệu đồng theo quy định tại khoản 4 Điều 24 Nghị định 125.
- Xử lý hình sự về Tội trốn thuế theo Điều 200 Bộ luật Hình sự 2015, sửa đổi 2017
Cá nhân phạm tội trốn thuế có thể bị phạt tù đến 07 năm, phạt tiền đến 1,5 tỷ đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định đến 05 năm, tịch thu một phần hoặc toàn bộ tài sản.
Pháp nhân thương mại phạm tội trốn thuế có thể bị phạt đến 10 tỷ đồng, cấm kinh doanh, cấm hoạt động trong một số lĩnh vực nhất định hoặc đình chỉ hoạt động vĩnh viễn.
Trên đây là thông tin về: Hộ kinh doanh từ chối nhận chuyển khoản để né thuế có bị phạt?