Có bắt buộc lập tài khoản mang tên hộ kinh doanh?

Việc có bắt buộc lập tài khoản mang tên hộ kinh doanh không hay chỉ cần tách một tài khoản cá nhân để riêng cho thu chi là băn khoăn của nhiều hộ kinh doanh nhỏ lẻ, đặc biệt trong bối cảnh cơ quan thuế tăng cường quản lý dòng tiền.

 Có bắt buộc lập tài khoản mang tên hộ kinh doanh?

Về vấn đề có bắt buộc lập tài khoản mang tên hộ kinh doanh không, Cục Thuế đã viện dẫn nội dung tại khoản 4 Điều 13 Nghị định 68/2026/NĐ-CP quy định: hộ kinh doanh, cá nhân kinh doanh thực hiện thông báo cho cơ quan thuế tất cả các số tài khoản, số hiệu ví điện tử liên quan đến sản xuất, kinh doanh, không có quy định hộ kinh doanh bắt buộc phải thành lập tài khoản hộ kinh doanh.

Tuy nhiên, Cục Thuế cũng hướng dẫn hộ kinh doanh nên dùng một tài khoản riêng để phục vụ hoạt động sản xuất kinh doanh. Tài khoản này nhằm quản lý dòng tiền minh bạch, chính xác, dễ dàng đối soát, giải trình nguồn gốc dòng tiền với các cơ quan chức năng khi có yêu cầu. Từ đó đảm bảo quyền lợi và nghĩa vụ thuế của hộ kinh doanh, cá nhân kinh doanh.

Có bắt buộc lập tài khoản mang tên hộ kinh doanh?
Có bắt buộc lập tài khoản mang tên hộ kinh doanh? (Ảnh minh họa)

Hướng dẫn hộ kinh doanh thông báo tài khoản ngân hàng qua Etax Mobile

Hộ kinh doanh thực hiện gửi thông báo số tài khoản ngân hàng đến cơ quan thuế quản lý trực tiếp qua ứng dụng thuế điện tử (eTax Mobile) hoặc Cổng dịch vụ thuế điện tử.

Lưu ý: Thông tin tài khoản phải chính xác, trùng khớp với thông tin đăng ký thuế. Trường hợp thay đổi, bổ sung tài khoản ngân hàng, hộ kinh doanh cần cập nhật kịp thời với cơ quan thuế. Việc thông báo tài khoản ngân hàng là nghĩa vụ bắt buộc, giúp cơ quan thuế quản lý minh bạch và thuận tiện trong giao dịch.

Hộ kinh doanh thực hiện khai báo tài khoản trên Etax Mobile theo các bước sau:

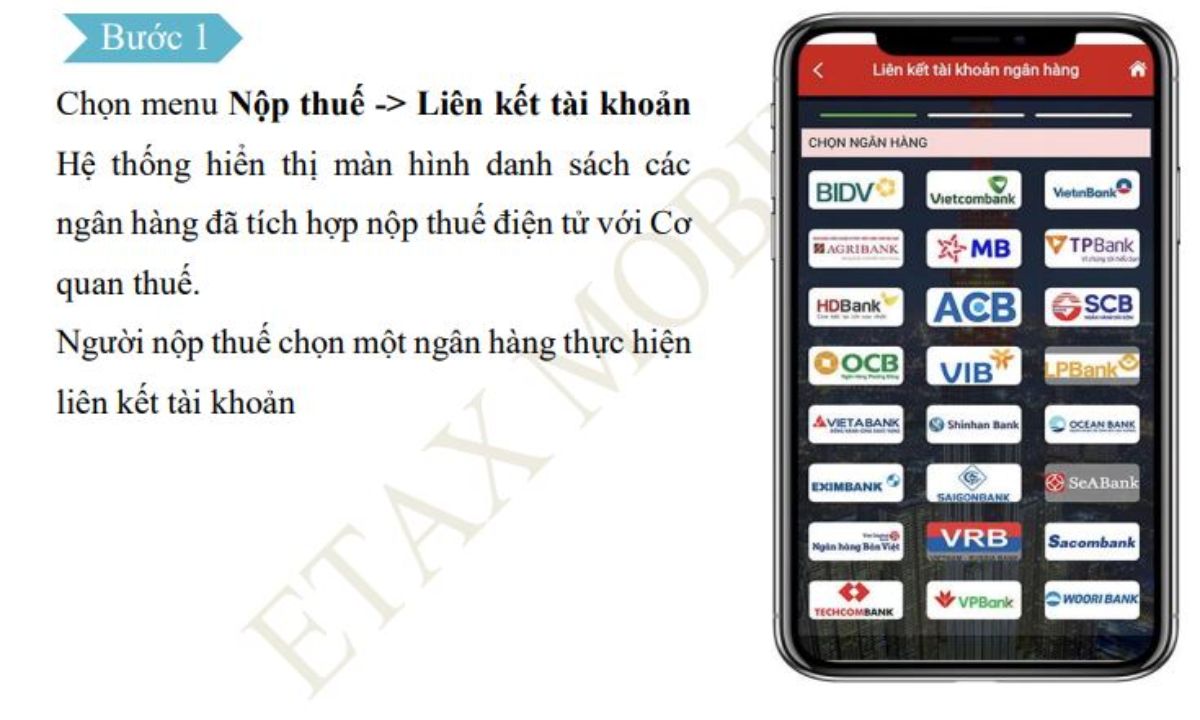
Bước 1: Chọn menu Nộp thuế → Liên kết tài khoản

  • Hệ thống hiển thị màn hình danh sách các ngân hàng đã tích hợp nộp thuế điện tử với Cơ quan thuế.
  • Người nộp thuế chọn một ngân hàng để thực hiện liên kết tài khoản.
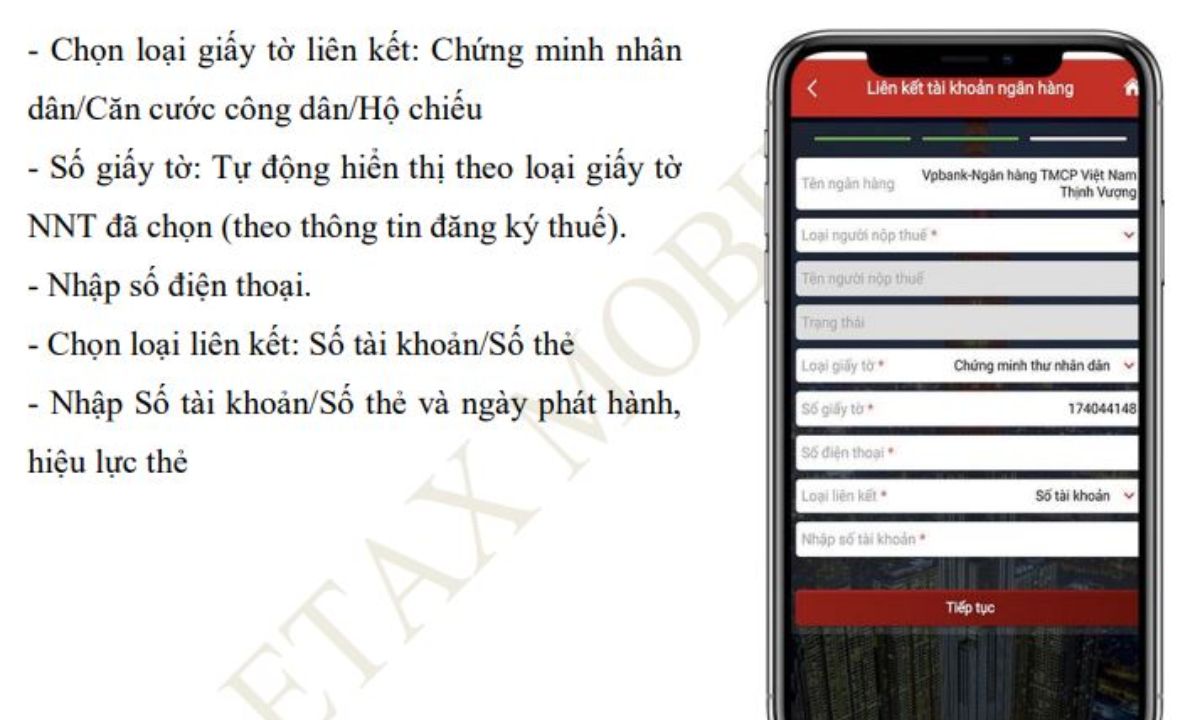
Bước 2:

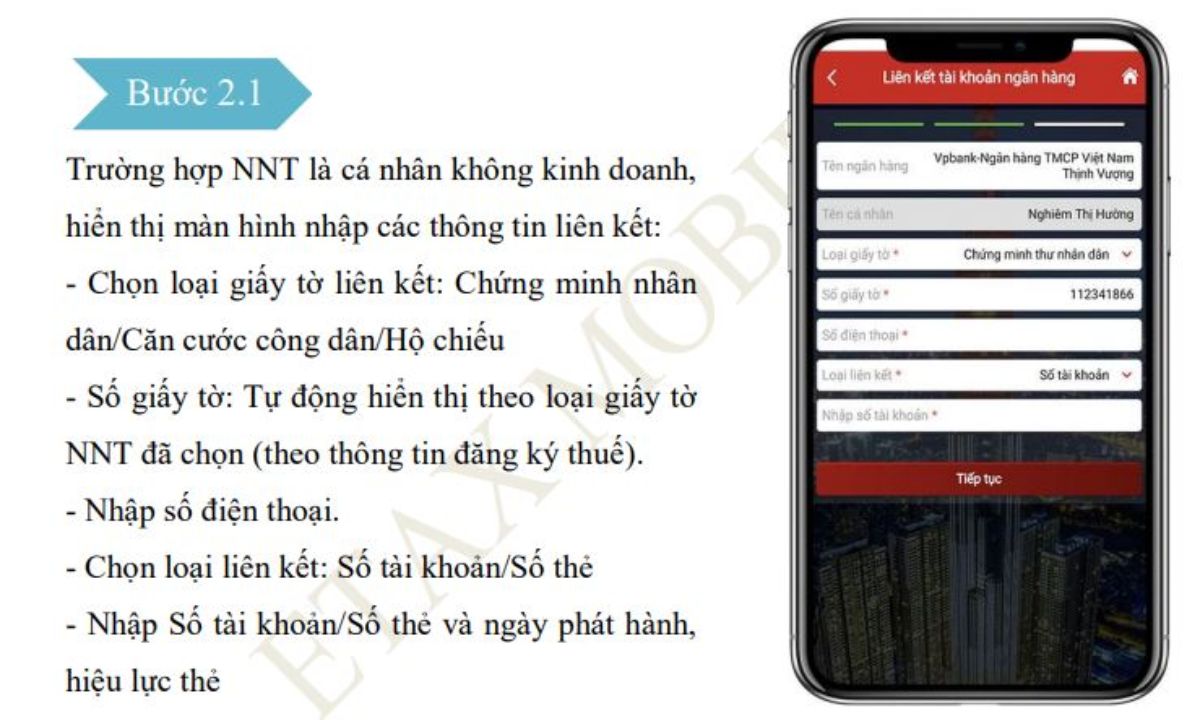
Trường hợp người nộp thuế (NNT) là cá nhân không kinh doanh

Hiển thị màn hình nhập các thông tin liên kết:

  • Chọn loại giấy tờ liên kết: Căn cước công dân/Hộ chiếu
  • Số giấy tờ: Tự động hiển thị theo loại giấy tờ NNT đã chọn (theo thông tin đăng ký thuế)
  • Nhập số điện thoại
  • Chọn loại liên kết: Số tài khoản/Số thẻ
  • Nhập số tài khoản/Số thẻ và ngày phát hành, hiệu lực thẻ
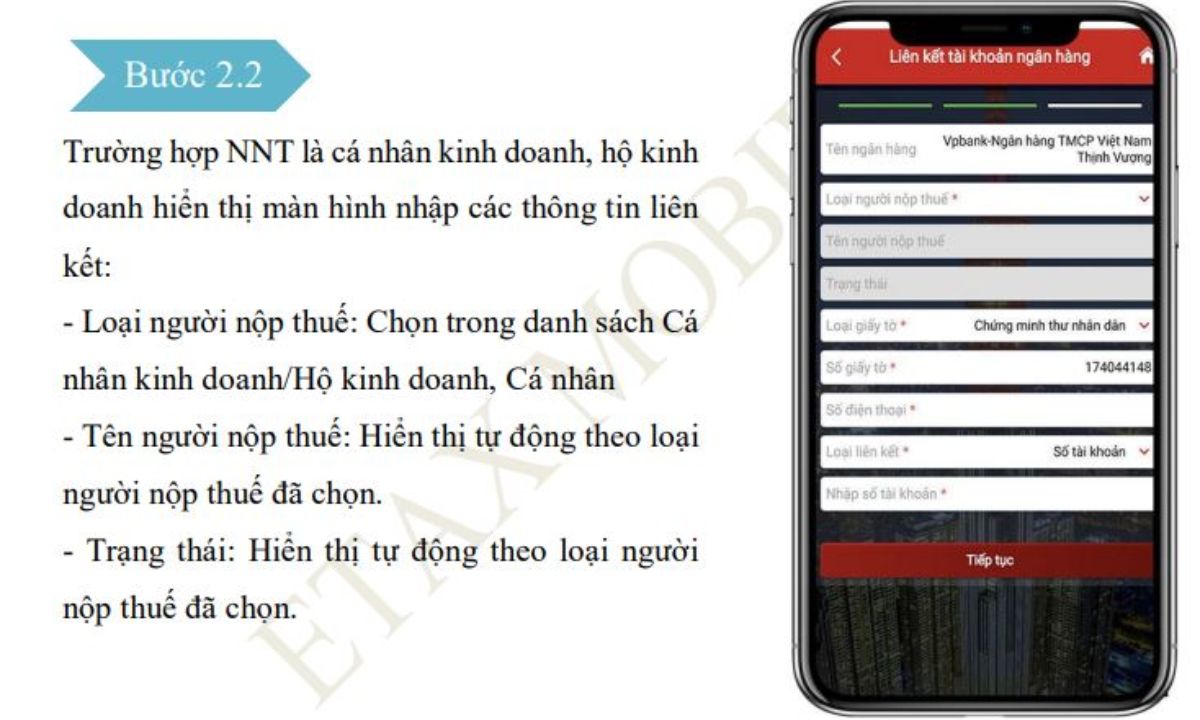
Trường hợp người nộp thuế (NNT) là cá nhân kinh doanh, hộ kinh doanh

Hiển thị màn hình nhập các thông tin liên kết:

  • Loại người nộp thuế:
    Chọn trong danh sách: Cá nhân kinh doanh/Hộ kinh doanh/Cá nhân
  • Tên người nộp thuế: Hiển thị tự động theo loại người nộp thuế đã chọn
  • Trạng thái: Hiển thị tự động theo loại người nộp thuế đã chọn
  • Chọn loại giấy tờ liên kết: Căn cước công dân/Hộ chiếu
  • Số giấy tờ: Tự động hiển thị theo loại giấy tờ NNT đã chọn (theo thông tin đăng ký thuế)
  • Nhập số điện thoại
  • Chọn loại liên kết: Số tài khoản/Số thẻ
  • Nhập số tài khoản/Số thẻ và ngày phát hành, hiệu lực thẻ
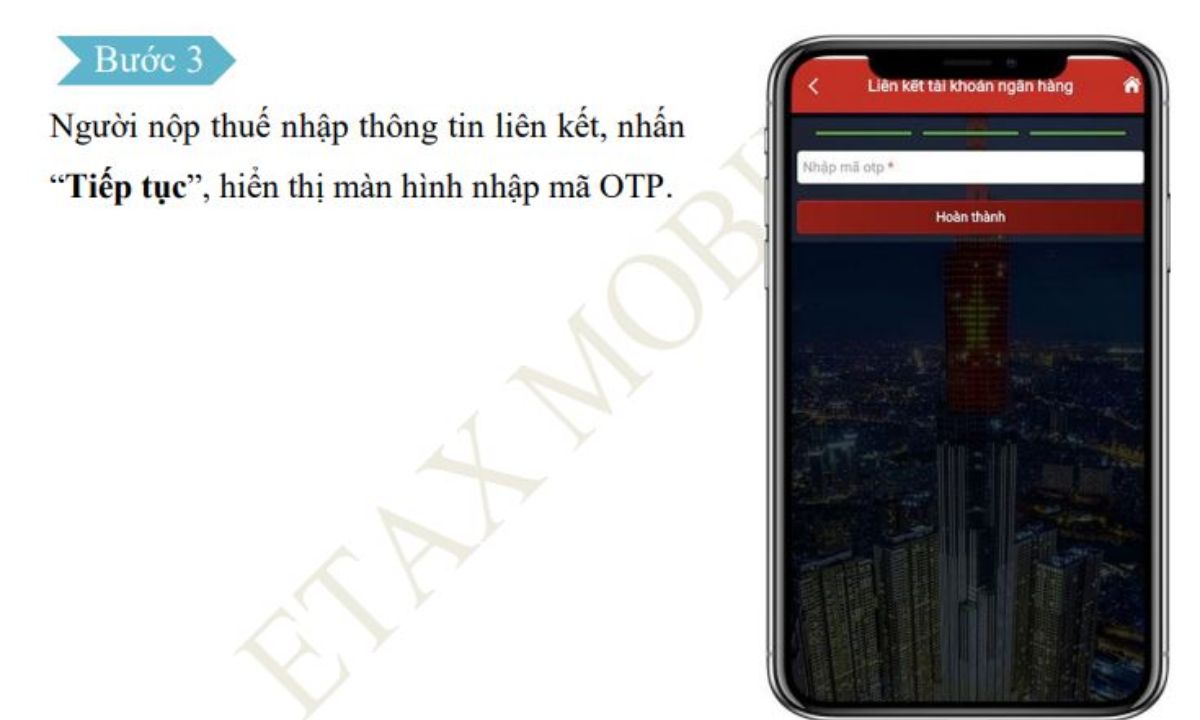
Bước 3: Nhập thông tin liên kết, nhấn Tiếp tục, hiển thị màn hình nhập mã OTP
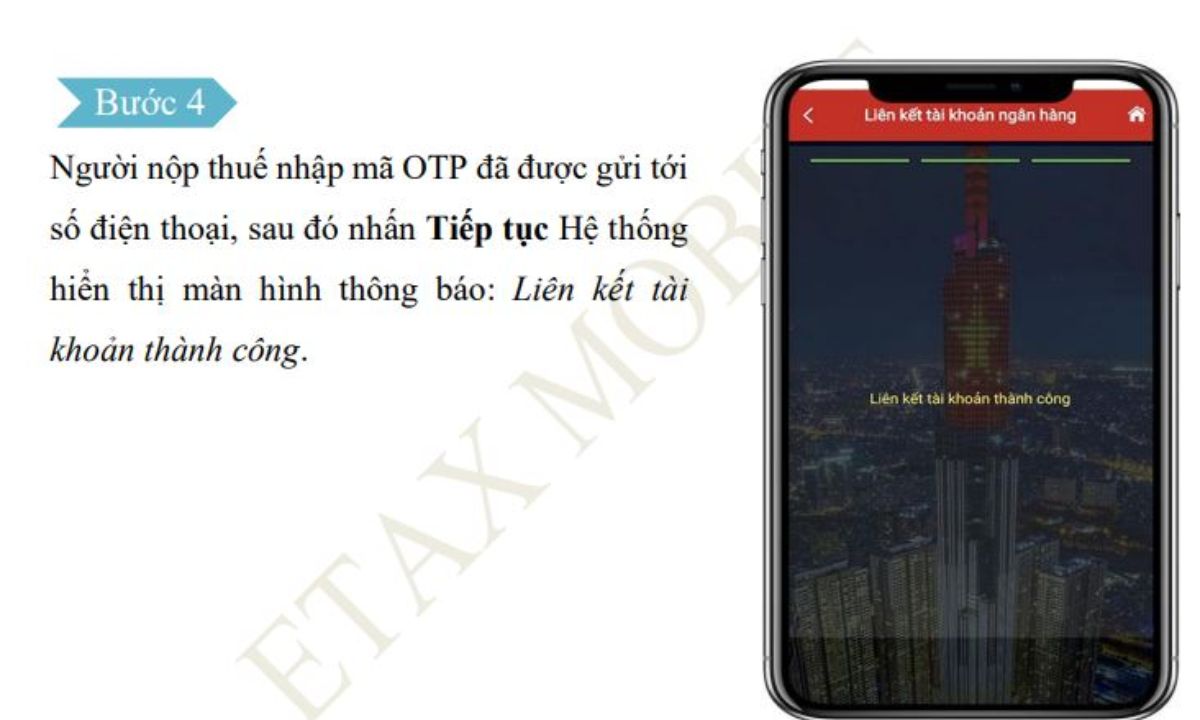
Bước 4: Nhập mã OTP, sau đó nhấn Tiếp tục, màn hình hiển thị liên kết tài khoản thành công.
Trên đây là thông tin giải đáp thắc mắc: Có bắt buộc lập tài khoản mang tên hộ kinh doanh?
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(3 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Hướng dẫn kê khai giảm 30% thuế thu nhập cá nhân từ kinh doanh năm 2026, 2027

Hướng dẫn kê khai giảm 30% thuế thu nhập cá nhân từ kinh doanh năm 2026, 2027

Hướng dẫn kê khai giảm 30% thuế thu nhập cá nhân từ kinh doanh năm 2026, 2027

Cá nhân kinh doanh, hộ kinh doanh đáp ứng điều kiện được giảm 30% số thuế thu nhập cá nhân (TNCN) phải nộp trong kỳ tính thuế năm 2026 và năm 2027. Để được hưởng chính sách này, người nộp thuế cần thực hiện kê khai theo mẫu quy định tại Nghị định 398/2026/NĐ-CP và nộp kèm hồ sơ khai thuế tương ứng.

Hồ sơ và trình tự xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?

Hồ sơ và trình tự xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?

Hồ sơ và trình tự xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?

Để phục vụ việc sắp xếp, tổ chức lại, cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù phải được rà soát, đánh giá và xác định theo đúng thẩm quyền. Vậy hồ sơ và trình tự xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?
 

Trợ cấp thôi việc, trợ cấp mất việc có phải chịu thuế thu nhập cá nhân không?

Trợ cấp thôi việc, trợ cấp mất việc có phải chịu thuế thu nhập cá nhân không?

Trợ cấp thôi việc, trợ cấp mất việc có phải chịu thuế thu nhập cá nhân không?

Trợ cấp thôi việc, trợ cấp mất việc là khoản người lao động có thể được nhận khi chấm dứt quan hệ lao động trong những trường hợp nhất định. Vậy trợ cấp thôi việc, trợ cấp mất việc có phải chịu thuế thu nhập cá nhân không?
 

Hồ sơ, thủ tục đăng ký thuế đối với chia, tách, sáp nhập tổ chức 2026

Hồ sơ, thủ tục đăng ký thuế đối với chia, tách, sáp nhập tổ chức 2026

Hồ sơ, thủ tục đăng ký thuế đối với chia, tách, sáp nhập tổ chức 2026

Khi thực hiện chia, tách hoặc sáp nhập, tổ chức phải đồng thời xử lý mã số thuế của tổ chức cũ, đăng ký thuế cho tổ chức mới hoặc điều chỉnh thông tin đăng ký thuế của tổ chức tiếp tục hoạt động. Tùy từng hình thức tổ chức lại, mã số thuế có thể bị chấm dứt hiệu lực, được giữ nguyên hoặc được cấp mới.

Nghị quyết 42/2026/NQ-CP quy định tiêu chí xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?

Nghị quyết 42/2026/NQ-CP quy định tiêu chí xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?

Nghị quyết 42/2026/NQ-CP quy định tiêu chí xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?

Để phục vụ việc sắp xếp, tổ chức lại, cơ sở giáo dục nghề nghiệp công lập chỉ được xác định thuộc lĩnh vực đặc thù khi đáp ứng đầy đủ các tiêu chí theo quy định. Vậy Nghị quyết 42/2026/NQ-CP quy định tiêu chí xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?
 

Những lĩnh vực, ngành, nghề nào được xác định là đặc thù khi sắp xếp cơ sở giáo dục nghề nghiệp công lập?

Những lĩnh vực, ngành, nghề nào được xác định là đặc thù khi sắp xếp cơ sở giáo dục nghề nghiệp công lập?

Những lĩnh vực, ngành, nghề nào được xác định là đặc thù khi sắp xếp cơ sở giáo dục nghề nghiệp công lập?

Việc xác định lĩnh vực đặc thù là một trong những căn cứ phục vụ xây dựng, lựa chọn phương án sắp xếp, tổ chức lại cơ sở giáo dục nghề nghiệp công lập. Vậy những lĩnh vực, ngành, nghề nào được xác định là đặc thù khi sắp xếp cơ sở giáo dục nghề nghiệp công lập?