English
 RSS
Thông tin về Tổng Kiểm toán Nhà nước hiện nay
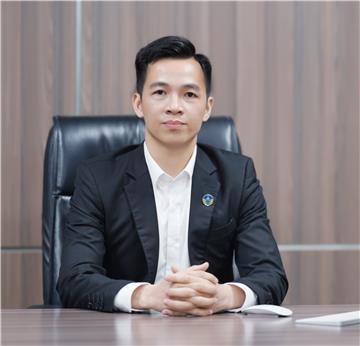
Theo thông tin chính thức được công bố và cập nhật gần đây, Tổng Kiểm toán Nhà nước Việt Nam hiện nay là ông Nguyễn Hữu Nghĩa, Tiến sĩ Tài chính - Ngân hàng, Ủy viên Trung ương Đảng, đại biểu Quốc hội.Tại Kỳ họp thứ Nhất, Quốc hội khóa XVI, với số phiếu tán thành tuyệt đối của các đại biểu Quốc hội có mặt, Quốc hội đã thông qua Nghị quyết số 07/2026/QH16 bầu ông giữ chức vụ Tổng Kiểm toán Nhà nước nhiệm kỳ 2026-2031. Đây là chức danh đứng đầu Kiểm toán Nhà nước - cơ quan có chức năng kiểm tra, giám sát việc quản lý, sử dụng tài chính công và tài sản công theo quy định của pháp luật
Ông Nguyễn Hữu Nghĩa từng trải qua nhiều vị trí công tác quan trọng trong ngành ngân hàng và lĩnh vực kinh tế vĩ mô như Ngân hàng Nhà nước Việt Nam và Ban Kinh tế Trung ương. Cụ thể, ông từng đảm nhiệm các chức vụ: Phó Trưởng phòng Thanh toán vay nợ quốc tế, Sở Giao dịch; Trưởng phòng Chiến lược phát triển ngân hàng, Vụ Chiến lược phát triển ngân hàng; Phó Chánh Thanh tra Ngân hàng Nhà nước; Vụ trưởng Vụ Dự báo, thống kê tiền tệ; Chánh Thanh tra, giám sát Ngân hàng Nhà nước Việt Nam; Vụ trưởng Vụ Kinh tế tổng hợp, Phó Trưởng ban Kinh tế Trung ương.
Với cương vị là người đứng đầu cơ quan kiểm toán nhà nước, ông chịu trách nhiệm tổ chức, điều hành toàn bộ hoạt động kiểm toán, đồng thời báo cáo kết quả kiểm toán với Quốc hội và các cơ quan có thẩm quyền, góp phần tăng cường minh bạch và hiệu quả quản lý tài chính công.
Nhiệm vụ, quyền hạn của Tổng kiểm toán nhà nước
Theo Điều 14 Luật Kiểm toán nhà nước 2015, Tổng Kiểm toán nhà nước có những quyền hạn sau:- Ban hành quyết định kiểm toán.
- Được mời tham dự phiên họp toàn thể của Quốc hội, phiên họp của Ủy ban thường vụ Quốc hội, phiên họp của Chính phủ về vấn đề có liên quan.
- Ban hành văn bản quy phạm pháp luật theo quy định.
- Kiến nghị Bộ trưởng, Thủ trưởng cơ quan ngang bộ, Thủ trưởng cơ quan thuộc Chính phủ, các cơ quan khác ở trung ương, Chủ tịch Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương, thủ trưởng cấp trên trực tiếp của đơn vị được kiểm toán xử lý theo thẩm quyền đối với cơ quan, tổ chức, cá nhân:
+ Có hành vi cản trở hoạt động kiểm toán của Kiểm toán nhà nước;
+ Cung cấp thông tin, tài liệu sai sự thật cho Kiểm toán nhà nước;
+ Không thực hiện hoặc thực hiện không đầy đủ, kịp thời kết luận, kiến nghị của Kiểm toán nhà nước.
Trường hợp kết luận, kiến nghị của Kiểm toán nhà nước không được giải quyết hoặc giải quyết không đầy đủ thì Tổng Kiểm toán nhà nước kiến nghị người có thẩm quyền xem xét, xử lý theo quy định của pháp luật.
- Quyết định việc kiểm toán theo đề nghị của cơ quan, tổ chức quy định tại khoản 3 Điều 10 Luật Kiểm toán nhà nước 2015.
- Quyết định việc niêm phong tài liệu, kiểm tra tài khoản của đơn vị được kiểm toán hoặc cá nhân có liên quan.
- Đề nghị Ủy ban thường vụ Quốc hội bổ nhiệm, miễn nhiệm, cách chức đối với Phó Tổng Kiểm toán nhà nước.
Trên đây là nội dung bài viết "Tổng Kiểm toán Nhà nước hiện nay là ai?"