English
 RSS
Việc sử dụng tem điện tử đối với rượu, thuốc lá sản xuất trong nước được thực hiện theo quy định của Bộ Tài chính. Vậy cơ sở sản xuất rượu, thuốc lá trong nước đăng ký sử dụng tem điện tử như thế nào? Hồ sơ đăng ký và thời hạn phản hồi của cơ quan thuế ra sao?
- 1. Cơ sở sản xuất rượu, thuốc lá trong nước đăng ký sử dụng tem điện tử như thế nào?
- 2. Hồ sơ đăng ký sử dụng tem điện tử rượu, thuốc lá gồm những thông tin gì?
- 3. Sau khi đăng ký sử dụng tem điện tử, cơ sở sản xuất rượu, thuốc lá mua tem như thế nào?
- 3.1. Thời hạn đăng ký kế hoạch mua tem điện tử
- 3.2. Trường hợp phát sinh nhu cầu mua bổ sung tem điện tử
- 3.3. Thủ tục đề nghị mua và nhận tem điện tử
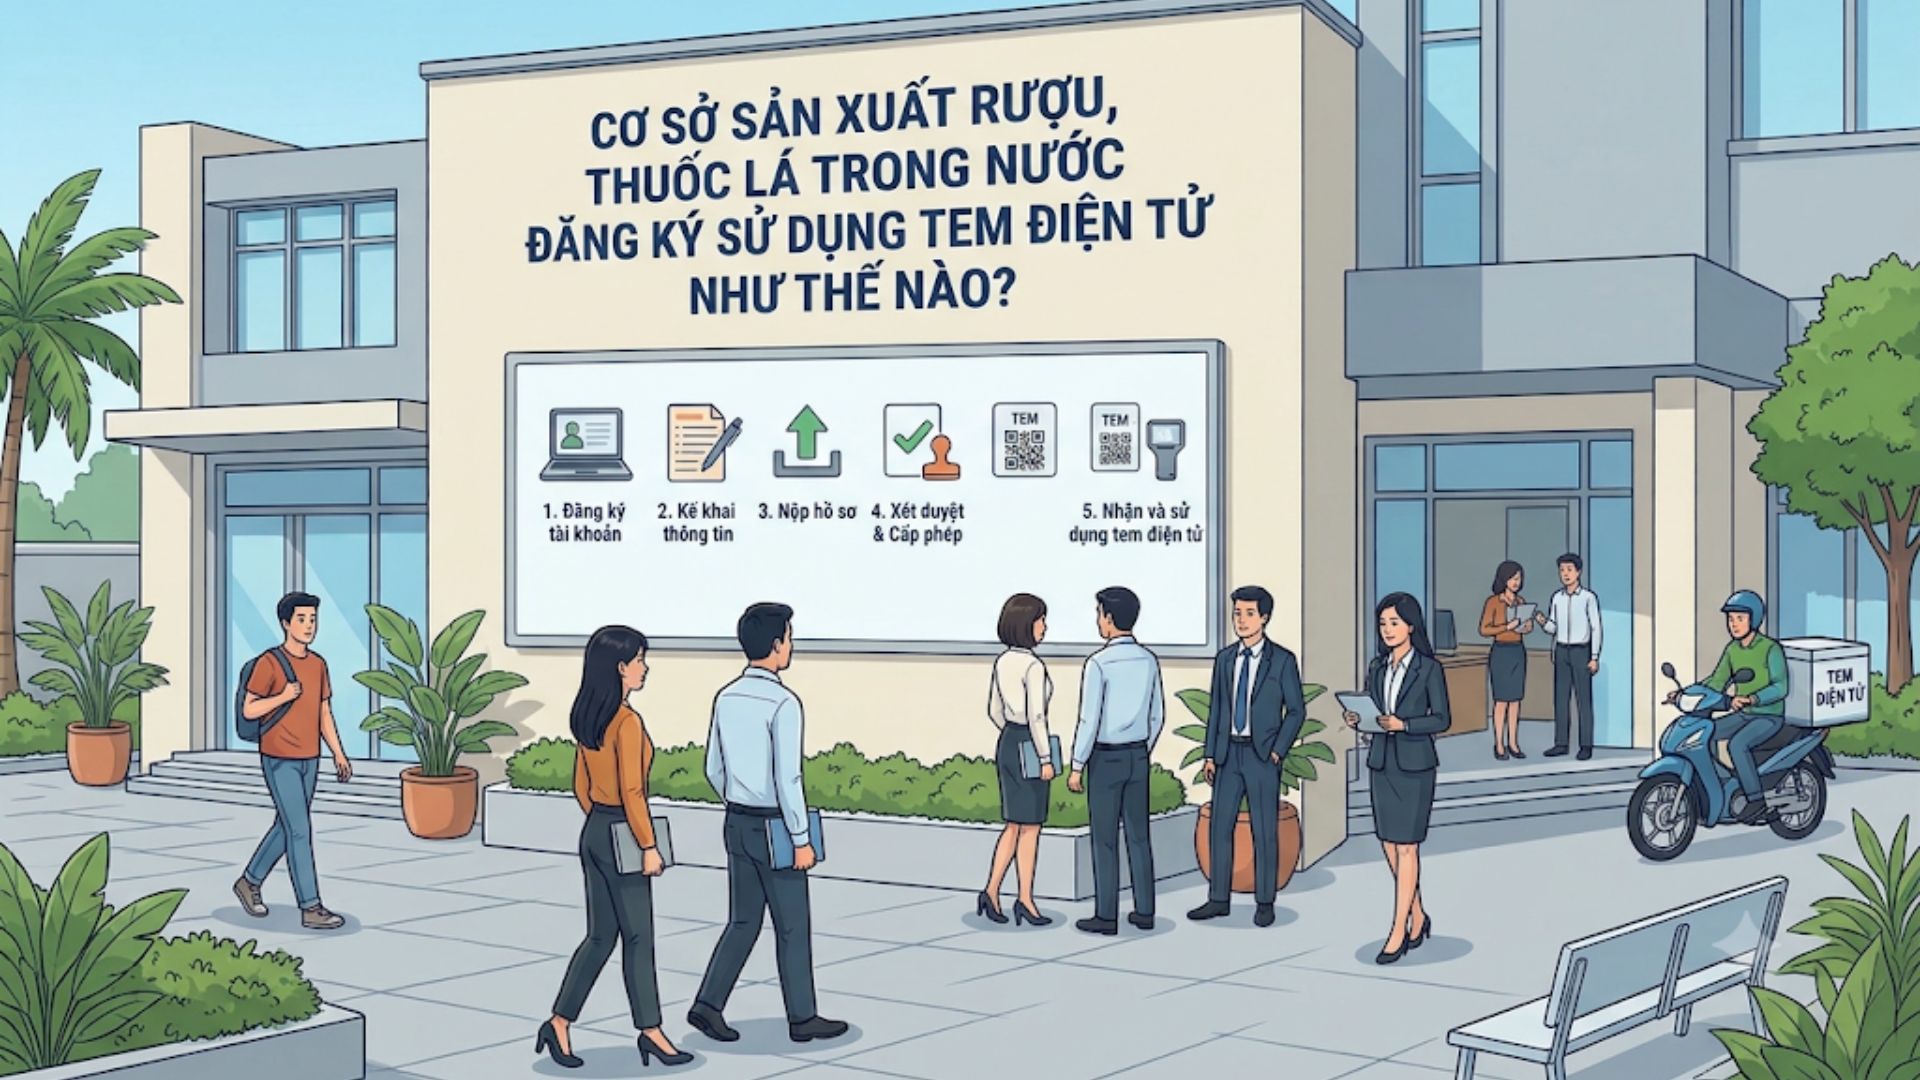
1. Cơ sở sản xuất rượu, thuốc lá trong nước đăng ký sử dụng tem điện tử như thế nào?
Tổ chức, cá nhân sản xuất rượu và doanh nghiệp có Giấy phép sản xuất sản phẩm thuốc lá để tiêu thụ trong nước còn hiệu lực thực hiện đăng ký sử dụng tem điện tử trên Hệ thống thông tin quản lý thuế theo Mẫu số 01/TEM.
Việc đăng ký căn cứ vào sản lượng sản xuất trong năm, thời hạn được phép sản xuất (nếu có) và sử dụng tài khoản giao dịch điện tử còn hiệu lực do cơ quan thuế cấp.
Cụ thể, điểm a.1 khoản 2 Điều 6 Thông tư 93/2026/TT-BTC quy định:
"Tổ chức, cá nhân sản xuất rượu hoặc doanh nghiệp có Giấy phép sản xuất sản phẩm thuốc lá để tiêu thụ trong nước còn hiệu lực do cơ quan có thẩm quyền cấp, căn cứ sản lượng sản xuất trong năm, thời hạn được phép sản xuất (nếu có), sử dụng tài khoản giao dịch điện tử còn hiệu lực đã được cơ quan thuế cấp, truy cập Hệ thống thông tin quản lý thuế để đăng ký sử dụng tem điện tử theo Mẫu số 01/TEM Phụ lục III kèm theo Thông tư này"
Sau khi gửi đăng ký, doanh nghiệp, tổ chức, cá nhân nhận thông báo chấp nhận hoặc không chấp nhận từ cơ quan thuế bằng phương thức điện tử.
- Trường hợp được chấp nhận: Tiếp tục sử dụng tài khoản giao dịch điện tử còn hiệu lực do cơ quan thuế cấp để truy cập Hệ thống thông tin quản lý thuế, thực hiện các nội dung tiếp theo theo quy định.
- Trường hợp không được chấp nhận: Bổ sung hồ sơ theo thông báo của cơ quan thuế trước khi gửi lại đăng ký sử dụng tem điện tử bằng phương thức điện tử.
2. Hồ sơ đăng ký sử dụng tem điện tử rượu, thuốc lá gồm những thông tin gì?
Theo Mẫu số 01/TEM tại Phụ lục III ban hành kèm Thông tư 93/2026/TT-BTC, cơ sở sản xuất rượu, thuốc lá sử dụng Tờ khai đăng ký sử dụng tem điện tử để đăng ký mới hoặc thay đổi thông tin đã đăng ký.
Tờ khai gồm các nội dung sau:
Thứ nhất, thông tin về người nộp thuế:
- Tên người nộp thuế;
- Mã số thuế;
- Cơ quan thuế quản lý;
- Người liên hệ;
- Địa chỉ liên hệ;
- Địa chỉ thư điện tử;
- Điện thoại liên hệ.
Thứ hai, thông tin về Giấy phép sản xuất sản phẩm thuốc lá.
Đối với doanh nghiệp sản xuất sản phẩm thuốc lá, tờ khai yêu cầu ghi:
- Số Giấy phép sản xuất sản phẩm thuốc lá, cơ quan cấp và ngày cấp;
- Sản lượng thuốc lá được phép sản xuất để tiêu thụ trong nước;
- Thời hạn được phép sản xuất.
Giấy phép sản xuất sản phẩm thuốc lá được đính kèm theo tờ khai. Trong đó, chỉ doanh nghiệp sản xuất sản phẩm thuốc lá phải khai mục thông tin về Giấy phép sản xuất sản phẩm thuốc lá.
Thứ ba, thông tin đăng ký sử dụng tem điện tử.
Người nộp thuế lựa chọn loại tem đăng ký sử dụng:
- Tem điện tử rượu;
- Tem điện tử thuốc lá.
Tờ khai có nội dung cam kết chịu trách nhiệm trước pháp luật về tính chính xác, trung thực của thông tin kê khai và thực hiện đúng quy định pháp luật.
Người nộp thuế hoặc đại diện hợp pháp của người nộp thuế thực hiện ký số, ký điện tử trên tờ khai.
3. Sau khi đăng ký sử dụng tem điện tử, cơ sở sản xuất rượu, thuốc lá mua tem như thế nào?
Việc đăng ký sử dụng tem điện tử và việc đăng ký kế hoạch mua, đề nghị mua tem điện tử được quy định riêng tại điểm a, b và c khoản 2 Điều 6 Thông tư 93/2026/TT-BTC. Cụ thể:
3.1. Thời hạn đăng ký kế hoạch mua tem điện tử
Căn cứ kế hoạch sản xuất rượu, sản phẩm thuốc lá để tiêu thụ trong nước hằng năm, chậm nhất ngày 15/5 của năm liền trước năm kế hoạch, tổ chức, cá nhân sản xuất rượu hoặc doanh nghiệp sản xuất sản phẩm thuốc lá phải đăng ký kế hoạch mua tem điện tử.
(theo điểm b.1 khoản 2 Điều 6 Thông tư 93/2026/TT-BTC)
Việc đăng ký thực hiện trên Hệ thống thông tin quản lý thuế bằng tài khoản giao dịch điện tử còn hiệu lực do cơ quan thuế cấp, theo Mẫu số 02/TEM tại Phụ lục III.
Số lượng tem đề nghị mua không được vượt quá sản lượng được phép sản xuất theo Giấy phép sản xuất còn hiệu lực do cơ quan có thẩm quyền cấp (nếu có); trường hợp vượt phải ghi rõ lý do.
Tổ chức, cá nhân sản xuất rượu hoặc doanh nghiệp sản xuất sản phẩm thuốc lá không đăng ký kế hoạch sử dụng tem điện tử được coi như không có nhu cầu mua tem.
Trường hợp doanh nghiệp sở hữu thương hiệu sản phẩm rượu, thuốc lá thuê đơn vị khác gia công sản phẩm thì sử dụng tem điện tử của doanh nghiệp sở hữu thương hiệu.
3.2. Trường hợp phát sinh nhu cầu mua bổ sung tem điện tử
Điểm b.2 khoản 2 Điều 6 Thông tư 93/2026/TT-BTC quy định việc đăng ký số lượng tem cần mua hoặc mua thêm đối với các trường hợp:
- Trong năm có biến động về sản xuất dẫn đến tăng nhu cầu mua tem điện tử;
- Tổ chức, cá nhân mới có hoạt động sản xuất rượu;
- Doanh nghiệp mới có Giấy phép sản xuất sản phẩm thuốc lá để tiêu thụ trong nước sau ngày 15/5 hằng năm.
Các trường hợp này phải đăng ký số lượng tem điện tử cần mua hoặc mua thêm trước ngày đề nghị mua tem ít nhất 30 ngày.
Việc đăng ký thực hiện qua Hệ thống thông tin quản lý thuế theo Mẫu số 02/TEM.
Tổng số lượng tem đề nghị mua không được vượt quá sản lượng được phép sản xuất theo Giấy phép sản xuất (nếu có); trường hợp vượt phải ghi rõ lý do.
Cơ quan thuế gửi thông báo chấp nhận hoặc không chấp nhận đăng ký kế hoạch mua, mua bổ sung tem điện tử bằng phương thức điện tử theo Mẫu số 02/TB/TEM.
(căn cứ điểm b.3 khoản 2 Điều 6 Thông tư 93/2026/TT-BTC)
Nếu được chấp nhận, doanh nghiệp, tổ chức, cá nhân tiếp tục thực hiện thủ tục mua và nhận tem. Nếu không được chấp nhận, phải bổ sung hồ sơ theo thông báo của cơ quan thuế trước khi gửi lại kế hoạch mua tem.
3.3. Thủ tục đề nghị mua và nhận tem điện tử
Căn cứ kế hoạch mua hoặc kế hoạch mua bổ sung đã đăng ký với cơ quan thuế quản lý trực tiếp, doanh nghiệp, tổ chức, cá nhân thực hiện đề nghị mua tem điện tử theo Mẫu số 02/TEM trên Hệ thống thông tin quản lý thuế.
Cụ thể tại điểm c khoản 2 Điều 6 Thông tư 93/2026/TT-BTC:
“Căn cứ kế hoạch mua, kế hoạch mua bổ sung tem điện tử của năm kế hoạch đã đăng ký với cơ quan thuế quản lý trực tiếp, doanh nghiệp, tổ chức, cá nhân sử dụng tài khoản giao dịch điện tử còn hiệu lực đã được cơ quan thuế cấp, truy cập Hệ thống thông tin quản lý thuế để đăng ký mua tem điện tử theo Mẫu số 02/TEM Phụ lục III kèm theo Thông tư này;”
Trong thời gian 01 ngày làm việc, cơ quan thuế gửi thông báo chấp nhận hoặc không chấp nhận đề nghị mua tem điện tử theo Mẫu số 02/TB/TEM.
- Nếu được chấp nhận, khi đến cơ quan thuế để mua và nhận tem, doanh nghiệp, tổ chức, cá nhân thanh toán tiền mua tem, nhận tem, quản lý và sử dụng tem theo quy định.
- Nếu không được chấp nhận, doanh nghiệp, tổ chức, cá nhân bổ sung hồ sơ theo thông báo của cơ quan thuế trước khi thực hiện thủ tục mua và nhận tem.
Về cơ quan bán tem được nêu cụ thể tại điểm b.1 khoản 1 Điều 6 Thông tư này: Các Thuế tỉnh, thành phố nhận tem từ Cục Thuế và bán cho tổ chức, cá nhân sản xuất rượu trên địa bàn; doanh nghiệp trên địa bàn có Giấy phép sản xuất sản phẩm thuốc lá còn hiệu lực.
Việc bán tem cũng bao gồm trường hợp cấp tem cho Thuế cơ sở trực thuộc để bán theo quy định.
Trên đây là nội dung về “Cơ sở sản xuất rượu thuốc lá trong nước đăng ký sử dụng tem điện tử như thế nào?”. Vui lòng xem chi tiết Thông tư 93/2026/TT-BTC trên LuatVietnam.vn cùng các tiện ích như Tình trạng hiệu lực, Lược đồ và Nội dung văn bản để tra cứu các quy định liên quan.