
Quy định mới về lương tại doanh nghiệp nhà nước

Nghị định 44/2025/NĐ-CP vừa được ban hành, đánh dấu một bước chuyển mình quan trọng trong việc điều chỉnh chính sách lương tại các doanh nghiệp nhà nước. 

1. Mức lương cơ bản của Thành viên hội đồng, Kiểm soát viên 

Theo quy định tại khoản 4 Điều 3 Nghị định 44/2-25/NĐ-CP, chính phủ quy định tách bạch tiền lương, thù lao của Thành viên hội đồng, Kiểm soát viên với tiền lương của Ban điều hành.

(i) Đối với Ban điều hành

  • Tiền lương được tính chung với quỹ tiền lương của người lao động. 

  • Tiền lương chi trả cho Ban điều hành gắn với hiệu quả sản xuất, kinh doanh 

  • Có khống chế mức hưởng tối đa của Tổng giám đốc, Giám đốc so với mức tiền lương bình quân chung của người lao động

Lưu ý: Trường hợp thành viên Ban điều hành được thuê làm việc theo hợp đồng lao động thì mức tiền lương được chi trả theo thỏa thuận trong hợp đồng lao động.

(ii) Đối với Thành viên hội đồng, Kiểm soát viên làm việc chuyên trách

  • Tiền lương được xác định trên cơ sở mức lương cơ bản, tiền lương tăng thêm gắn với quy mô, mức độ phức tạp quản lý, hiệu quả sản xuất, kinh doanh, hiệu quả sử dụng vốn nhà nước; 

  • Thành viên hội đồng, Kiểm soát viên làm việc không chuyên trách hưởng thù lao theo thời gian làm việc thực tế. 

  • Trường hợp Thành viên hội đồng đồng thời đảm nhận chức danh Ban điều hành thì hưởng tiền lương theo chức danh Ban điều hành và thù lao theo chức danh như Thành viên hội đồng làm việc không chuyên trách.

  • Chủ tịch công ty kiêm Tổng giám đốc, Giám đốc thì hưởng tiền lương theo chức danh Chủ tịch công ty; 

  • Ban kiểm soát chỉ có 01 Kiểm soát viên theo quy định tại Điều 103 Luật Doanh nghiệp thì Kiểm soát viên được hưởng tiền lương, thù lao của chức danh Trưởng Ban kiểm soát.

Theo Điều 20 Nghị định, mức lương cơ bản của Thành viên hội đồng, Kiểm soát viên làm việc chuyên trách được quy định như sau:
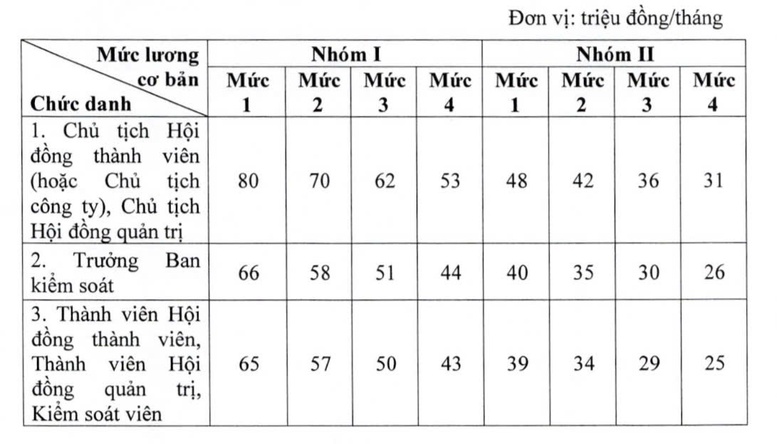
Quy định về quản lý lao động, tiền lương, thù lao, tiền thưởng trong doanh nghiệp nhà nước- Ảnh 2.

Đối tượng, điều kiện áp dụng mức 1, mức 2, mức 3, mức 4 của nhóm I và nhóm II thực hiện theo quy định tại Phụ lục ban hành kèm theo Nghị định số 44/2025/NĐ-CP.

Hằng năm, doanh nghiệp căn cứ vào chỉ tiêu sản xuất, kinh doanh kế hoạch, xác định mức lương cơ bản để xác định mức tiền lương kế hoạch của từng Thành viên hội đồng, Kiểm soát viên. 

lương tại doanh nghiệp nhà nước
Quy định mới về lương tại doanh nghiệp nhà nước (Ảnh minh họa)

2. Mức tiền lương của Giám đốc

Tại Điều 19 Nghị định, Chính phủ quy định về việc phân phối tiền lương của người lao động và Ban điều hành trong doanh nghiệp nhà nước.

Theo đó, người lao động và Ban điều hành được trả lương theo quy chế trả lương do doanh nghiệp ban hành, nhưng không được vượt quá các điều kiện quy định.

Đối với Ban điều hành được trả theo chức danh, chức vụ và kết quả sản xuất, kinh doanh.Tuy nhiên, mức tiền lương của Giám đốc tối đa không vượt quá 10 lần so với mức tiền lương bình quân của người lao động.

Lưu ý: mức lương trên trừ trường hợp Tổng giám đốc, Giám đốc được thuê làm việc theo hợp đồng lao động.

Đối với người lao động, doanh nghiệp quyết định mức lương căn cứ vị trí chức danh hoặc công việc, năng suất lao động và mức đóng góp của từng người.

Khi xây dựng quy chế trả lương, doanh nghiệp phải tham khảo ý kiến của tổ chức đại diện người lao động tại cơ sở, tổ chức đối thoại tại nơi làm việc.

3. Tiền thưởng, phúc lợi đối với doanh nghiệp

Căn cứ Điều 26, Điều 27 Nghị định 44/2025/NĐ-CP, tiền thưởng, phúc lợi đối với người lao động, ban điều hành tại doanh nghiệp nhà nước được quy định như sau:

Đối tượng áp dụng

Doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ

Doanh nghiệp do Nhà nước nắm giữ trên 50% vốn điều lệ

Người lao động

- Quỹ tiền thưởng: 

  • Do doanh nghiệp quyết định.

  • Trích từ quỹ khen thưởng, phúc lợi của người lao động.

  • Doanh nghiệp thưởng cho người lao động theo quy chế thưởng.

- Quy chế thưởng 

  • Do doanh nghiệp xây dựng và ban hành sau khi tham khảo ý kiến của tổ chức đại diện người lao động, tổ chức đối thoại tại nơi làm việc.

  • Công khai trước khi thực hiện.

- Quỹ tiền thưởng:

  • Không quá 03 tháng tiền lương bình quân nếu lợi nhuận không thấp hơn kế hoạch.

  • Không quá 03 tháng tiền lương bình quân thực hiện nhân với tỷ lệ giữa lợi nhuận thực hiện so với lợi nhuận kế hoạch, nếu lợi nhuận thực hiện thấp hơn kế hoạch.

  • Thưởng cuối năm, thưởng thường kỳ, thưởng đột xuất, thưởng theo quy định của pháp luật

- Doanh nghiệp quyết định phân bổ thành quỹ tiền thưởng và quỹ phúc lợi

- Không dùng quỹ tiền thưởng của người lao động để chi thưởng cho đối tượng là thành viên Ban điều hành làm việc theo chế độ bổ nhiệm. 

- Quỹ phúc lợi 

  • Đầu tư xây dựng hoặc sửa chữa các công trình phúc lợi của doanh nghiệp

  • Chi cho các hoạt động phúc lợi của người lao động

  • Trợ cấp khó khăn đột xuất cho người lao động lâm vào hoàn cảnh khó khăn, không nơi nương tựa,...

- Quy chế thưởng 

  • Do doanh nghiệp xây dựng và ban hành.

  • Công khai tại doanh nghiệp trước khi thực hiện.

Ban điều hành

- Quỹ thưởng người quản lý doanh nghiệp, Kiểm soát viên:

  • Doanh nghiệp quyết định.

  • Căn cứ đóng góp vào hiệu quả sản xuất, kinh doanh và kết quả quản lý, điều hành hoặc kiểm soát.

- Quy chế thưởng

  • Do doanh nghiệp xây dựng và ban hành 

  • Có ý kiến chấp thuận của cơ quan đại diện chủ sở hữu trước khi thực hiện.

- Quỹ tiền thưởng của thành viên Ban điều hành làm việc theo chế độ bổ nhiệm, Thành viên hội đồng, Kiểm soát viên tối đa như sau: 

  • Không quá 02 tháng tiền lương, thù lao bình quân thực hiện, nếu lợi nhuận thực hiện không thấp hơn kế hoạch.

  • Không quá 02 tháng tiền lương, thù lao bình quân thực hiện nhân với tỷ lệ giữa lợi nhuận thực hiện so với lợi nhuận kế hoạch, nếu lợi nhuận thực hiện thấp hơn kế hoạch;

- Quy chế thưởng

  • Do doanh nghiệp xây dựng và ban hành

  • Tham khảo ý kiến của tổ chức đại diện người lao động và cơ quan đại diện chủ sở hữu trước khi thực hiện.

Trên đây là nội dung về quy định mới về lương tại doanh nghiệp nhà nước.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Hồ sơ, thủ tục công bố chất lượng dịch vụ viễn thông từ 01/4/2027

Hồ sơ, thủ tục công bố chất lượng dịch vụ viễn thông từ 01/4/2027

Hồ sơ, thủ tục công bố chất lượng dịch vụ viễn thông từ 01/4/2027

Doanh nghiệp cung cấp dịch vụ thuộc Danh mục dịch vụ viễn thông bắt buộc quản lý chất lượng phải thực hiện công bố chất lượng trước khi cung cấp dịch vụ cho công cộng. Dưới đây là hồ sơ, trình tự và thủ tục thực hiện từ ngày 01/4/2027.

Doanh nghiệp cổ phần hóa phải công bố những thông tin gì khi bán đấu giá cổ phần?

Doanh nghiệp cổ phần hóa phải công bố những thông tin gì khi bán đấu giá cổ phần?

Doanh nghiệp cổ phần hóa phải công bố những thông tin gì khi bán đấu giá cổ phần?

Giá trị doanh nghiệp, kết quả kinh doanh và phương án sử dụng tiền thu từ cổ phần hóa đều thuộc nội dung phải công bố khi đấu giá. Doanh nghiệp cổ phần hóa phải công bố những thông tin gì khi bán đấu giá cổ phần? Bài viết làm rõ nội dung, thời điểm và trách nhiệm công bố thông tin.

Các phương thức bán cổ phần tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ được quy định thế nào?

Các phương thức bán cổ phần tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ được quy định thế nào?

Các phương thức bán cổ phần tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ được quy định thế nào?

Phương thức bán cổ phần tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ được quy định thế nào tại Thông tư 103/2026/TT-BTC? Nội dung bài viết dưới đây sẽ thông tin chi tiết.

Thông tư 103/2026/TT-BTC hướng dẫn xác định giá trị tài sản khi cổ phần hóa doanh nghiệp như thế nào?

Thông tư 103/2026/TT-BTC hướng dẫn xác định giá trị tài sản khi cổ phần hóa doanh nghiệp như thế nào?

Thông tư 103/2026/TT-BTC hướng dẫn xác định giá trị tài sản khi cổ phần hóa doanh nghiệp như thế nào?

Tài sản hiện vật, tiền mặt, tiền gửi và giấy tờ có giá được xác định giá trị theo những căn cứ khác nhau khi cổ phần hóa. Thông tư 103/2026/TT-BTC hướng dẫn xác định giá trị tài sản khi cổ phần hóa doanh nghiệp như thế nào? Bài viết làm rõ cách xác định đối với từng nhóm và các trường hợp đặc thù.

Doanh nghiệp cổ phần hóa phải kiểm kê, phân loại tài sản như thế nào?

Doanh nghiệp cổ phần hóa phải kiểm kê, phân loại tài sản như thế nào?

Doanh nghiệp cổ phần hóa phải kiểm kê, phân loại tài sản như thế nào?

Việc kiểm kê tài sản khi cổ phần hóa phải xác định cả hiện trạng thực tế, giá trị sổ sách và các khoản thừa, thiếu. Vậy doanh nghiệp cổ phần hóa phải kiểm kê, phân loại tài sản như thế nào? Bài viết dưới đây làm rõ trách nhiệm kiểm kê, các nhóm tài sản và cách xử lý tài chính liên quan.

Thông tư 103/2026/TT-BTC quy định cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ như thế nào?

Thông tư 103/2026/TT-BTC quy định cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ như thế nào?

Thông tư 103/2026/TT-BTC quy định cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ như thế nào?

Cổ phần hóa doanh nghiệp gắn với việc xử lý tài chính, xác định giá trị và bán cổ phần. Vậy Thông tư 103/2026/TT-BTC quy định cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ như thế nào? Bài viết dưới đây trình bày các nội dung và thời hạn liên quan.

Hướng dẫn tra cứu chủ sở hữu hưởng lợi của doanh nghiệp trực tuyến

Hướng dẫn tra cứu chủ sở hữu hưởng lợi của doanh nghiệp trực tuyến

Hướng dẫn tra cứu chủ sở hữu hưởng lợi của doanh nghiệp trực tuyến

Hiện nay, thông tin về chủ sở hữu hưởng lợi của doanh nghiệp có thể được tra cứu trực tuyến trên hệ thống đăng ký doanh nghiệp. Bài viết dưới đây sẽ hướng dẫn cụ thể cách thực hiện để người dùng dễ dàng kiểm tra thông tin cần thiết.

Chủ sở hữu hưởng lợi - Tổng hợp toàn bộ quy định doanh nghiệp cần biết

Chủ sở hữu hưởng lợi - Tổng hợp toàn bộ quy định doanh nghiệp cần biết

Chủ sở hữu hưởng lợi - Tổng hợp toàn bộ quy định doanh nghiệp cần biết

Doanh nghiệp cần xác định đúng chủ sở hữu hưởng lợi để kê khai, cập nhật và lưu giữ thông tin. Vậy ai là chủ sở hữu hưởng lợi, khi nào phải kê khai và thực hiện như thế nào? Dưới đây là các quy định doanh nghiệp cần biết.

Thời hạn kê khai thông tin chủ sở hữu hưởng lợi tại các tỉnh, thành mới nhất

Thời hạn kê khai thông tin chủ sở hữu hưởng lợi tại các tỉnh, thành mới nhất

Thời hạn kê khai thông tin chủ sở hữu hưởng lợi tại các tỉnh, thành mới nhất

Thời hạn kê khai thông tin chủ sở hữu hưởng lợi của doanh nghiệp tại các tỉnh, thành hiện nay được quy định như thế nào? Bài viết dưới đây tổng hợp các văn bản hướng dẫn và thời hạn kê khai mới nhất để doanh nghiệp thuận tiện theo dõi, thực hiện.