English
 RSS
Quy định nêu tại Thông tư 151/2026/TT-BTC quy định quản lý, tính hao mòn, khấu hao tài sản hạ tầng, ban hành ngày 09/10/2026.
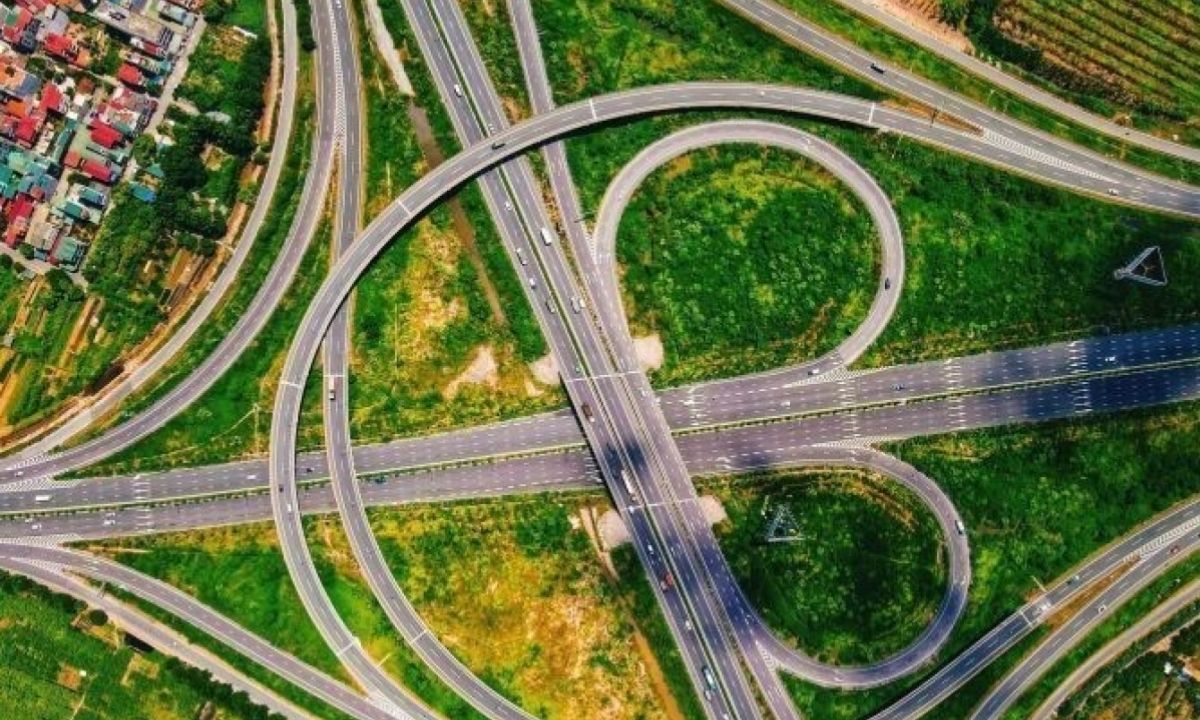
Theo khoản 3 Điều 9 Thông tư 151/2026/TT-BTC, đối tượng quản lý tài sản không phải tính hao mòn, không phải trích khấu hao đối với 4 trường hợp sau:
-
Tài sản kết cấu hạ tầng chưa tính hết hao mòn, chưa trích khấu hao hết giá trị nhưng đã bị hư hỏng không thể sửa chữa để sử dụng được
-
Tài sản kết cấu hạ tầng đã tính đủ hao mòn, trích khấu hao hết giá trị nhưng vẫn còn sử dụng được
-
Tài sản kết cấu hạ tầng trong thời gian chuyển nhượng có thời hạn quyền khai thác hoặc trong thời gian chuyển giao quyền khai thác theo quy định của pháp luật chuyên ngành về hạ tầng
-
Tài sản kết cấu hạ tầng trong thời gian bàn giao cho nhà đầu tư thực hiện dự án đầu tư theo phương thức đối tác công tư (PPP)
Đáng chú ý, đối với tài sản kết cấu hạ tầng đã tính đủ hao mòn, trích khấu hao hết giá trị nhưng vẫn còn sử dụng được, đối tượng quản lý tài sản vẫn phải tiếp tục quản lý, sử dụng, theo dõi và bảo quản tài sản theo quy định tại khoản 4 Điều 5 Thông tư 151/2026/TT-BTC.
Đối với tài sản kết cấu hạ tầng thuộc trường hợp chuyển nhượng có thời hạn quyền khai thác, chuyển giao quyền khai thác hoặc bàn giao cho nhà đầu tư thực hiện dự án PPP, việc không tính hao mòn, trích khấu hao được áp dụng trong thời gian tương ứng theo quy định nêu trên.
Theo khoản 1 Điều 16 Thông tư 151/2026/TT-BTC, Thông tư có hiệu lực thi hành từ ngày 24/11/2026.