English
 RSS

Một trong những quy định mới đáng chú ý tại Thông tư 123/2026/TT-BTC là hướng dẫn cụ thể cách hạch toán khoản chi mua máy tính của trường học.
Theo đó, không phải mọi khoản mua sắm máy tính, thiết bị công nghệ đều được hạch toán vào lĩnh vực khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số.
Cụ thể, khoản 2 Điều 3 Thông tư 123/2026/TT-BTC:
2. Bổ sung tại mục “Ghi chú” Loại 100 “Khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số” nội dung sau:
“Trường hợp nhiệm vụ chi không thuộc các nguyên tắc theo quy định của pháp luật về Chuyển đổi số mà nhằm phục vụ chức năng, nhiệm vụ chuyên môn riêng của lĩnh vực nào thì hạch toán theo loại, khoản tương ứng của lĩnh vực đó.
Ví dụ:
- Trường học mua máy tính phục vụ đào tạo, dạy nghề thì hạch toán theo Khoản tương ứng thuộc Loại 070 (Giáo dục - đào tạo và dạy nghề)
- Nhiệm vụ mua sắm máy tính theo tiêu chuẩn, định mức phục vụ công tác các chức danh thì hạch toán vào Khoản tương ứng của Loại 340.”
Như vậy, quy định mới đã bổ sung phần ghi chú đối với Loại 100 “Khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số”. Theo đó, nếu nhiệm vụ chi không thuộc các nguyên tắc của pháp luật về chuyển đổi số mà nhằm phục vụ chức năng, nhiệm vụ chuyên môn riêng của lĩnh vực nào thì phải hạch toán theo Loại, Khoản tương ứng của lĩnh vực đó.
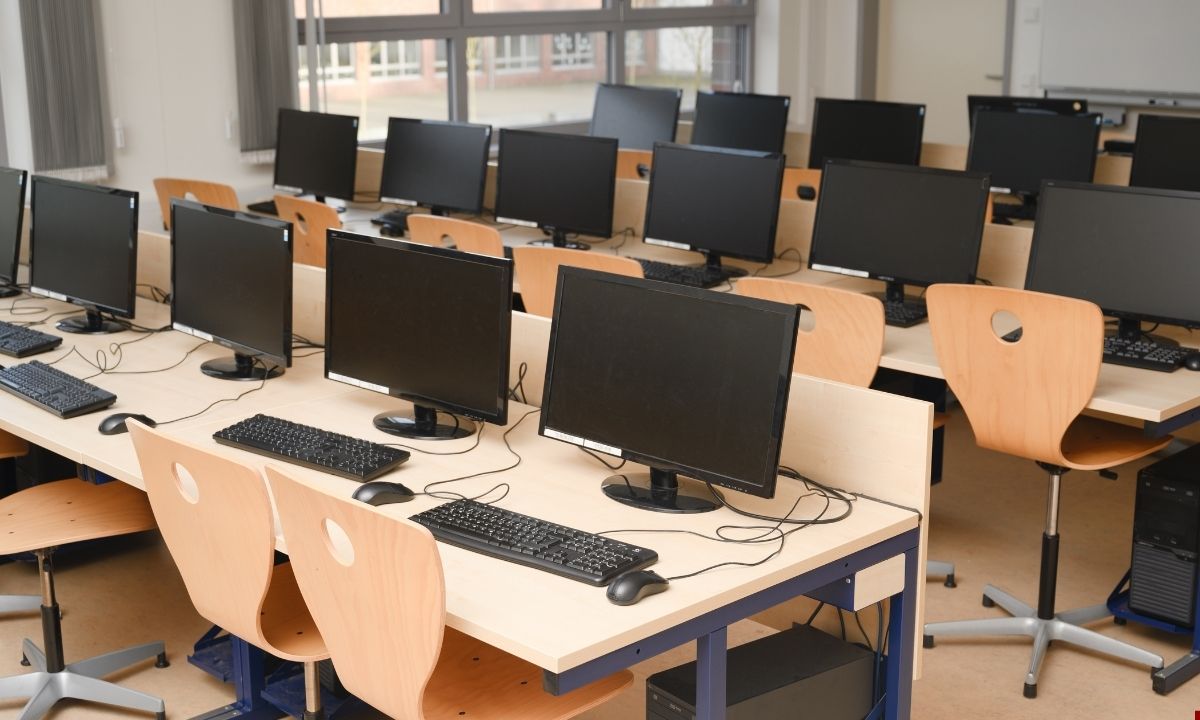
Thông tư nêu rõ trường hợp trường học mua máy tính phục vụ hoạt động đào tạo, dạy nghề thì khoản chi được hạch toán theo Khoản tương ứng thuộc Loại 070 “Giáo dục - đào tạo và dạy nghề”, không hạch toán vào Loại 100 về khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số.
Ngoài ra, khoản 1 Điều 1 Thông tư 123/2026/TT-BTC còn quy định Loại 100 không bao gồm các nhiệm vụ mua sắm, thay thế trang thiết bị và phương tiện làm việc cho cán bộ, công chức, viên chức, người lao động theo tiêu chuẩn, định mức, sử dụng nguồn kinh phí quản lý hành chính. Trường hợp mua máy tính theo tiêu chuẩn, định mức để phục vụ công tác của các chức danh thì hạch toán vào Khoản tương ứng thuộc Loại 340.
So với Thông tư 130/2025/TT-BTC, đây là hướng dẫn mới và cụ thể hơn. Trước đây, điểm d khoản 3 Điều 3 Thông tư 130 chỉ quy định chung Loại 100 dùng để phản ánh các khoản chi đầu tư và chi thường xuyên cho khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số. Trong khi đó, Loại 070 đã bao gồm các khoản chi đầu tư và chi thường xuyên cho trang thiết bị học tập, hoạt động của cơ sở giáo dục nhưng chưa có ví dụ trực tiếp về việc trường học mua máy tính.