Quyết định số 498/QĐ-TTg: Tái cơ cấu Tổng công ty Đường sắt Việt Nam theo mô hình Tập đoàn

Quyết định 498/QĐ-TTg của Thủ tướng Chính phủ phê duyệt về việc cơ cấu lại Tổng công ty Đường sắt Việt Nam giai đoạn 2026-2030, tầm nhìn 2035 theo định hướng mô hình Tập đoàn, ban hành ngày 27/03/2026

Theo khoản 1 Điều 1 Quyết định 498/QĐ-TTg, mục tiêu của đề án cơ cấu lại Tổng công ty Đường sắt Việt Nam giai đoạn 2026-2030, tầm nhìn 2035 theo định hướng mô hình Tập đoàn được quy định như sau:

- Phát huy lợi thế và nâng cao năng lực cạnh tranh, là doanh nghiệp then chốt, trọng yếu trong tổ chức quản lý, vận hành, khai thác, bảo trì các tuyến đường sắt; 

Chủ trì, dẫn dắt, liên kết với các doanh nghiệp khác trong chuỗi giá trị thuộc lĩnh vực kinh doanh chính làm chủ công nghệ lõi, công nghệ chiến lược, tạo động lực phát triển công nghiệp đường sắt;

Xây dựng và phát triển thương hiệu để tiếp cận nguồn vốn lớn, thu hút nhà đầu tư, đối tác chiến lược và nguồn nhân lực chất lượng cao, tham gia sâu vào chuỗi giá trị khu vực và thế giới.

- Phấn đấu thực hiện đạt và vượt các chỉ tiêu do cấp có thẩm quyền giao, hoàn thành nghĩa vụ nộp ngân sách Nhà nước; tăng năng suất lao động, đảm bảo đủ việc làm, nâng cao đời sống người lao động;

- Chuyển đổi mô hình hoạt động của Tổng công ty Đường sắt Việt Nam từ nhóm công ty mẹ - công ty con Tổng công ty Đường sắt Việt Nam thành nhóm công ty mẹ - công ty con Tập đoàn Đường sắt Quốc gia Việt Nam, đảm bảo năng lực theo yêu cầu để tham gia triển khai, thực hiện các nhiệm vụ được giao;

- Giai đoạn 2026-2030, tầm nhìn đến năm 2035: Giá trị sản lượng và doanh thu toàn Tổng công ty Đường sắt Việt Nam, Tập đoàn Đường sắt Quốc gia Việt Nam (sau khi chuyển đổi) tăng bình quân từ 10%/năm trở lên.
Quyết định số 498/QĐ-TTg: Tái cơ cấu Tổng công ty Đường sắt Việt Nam theo mô hình Tập đoàn
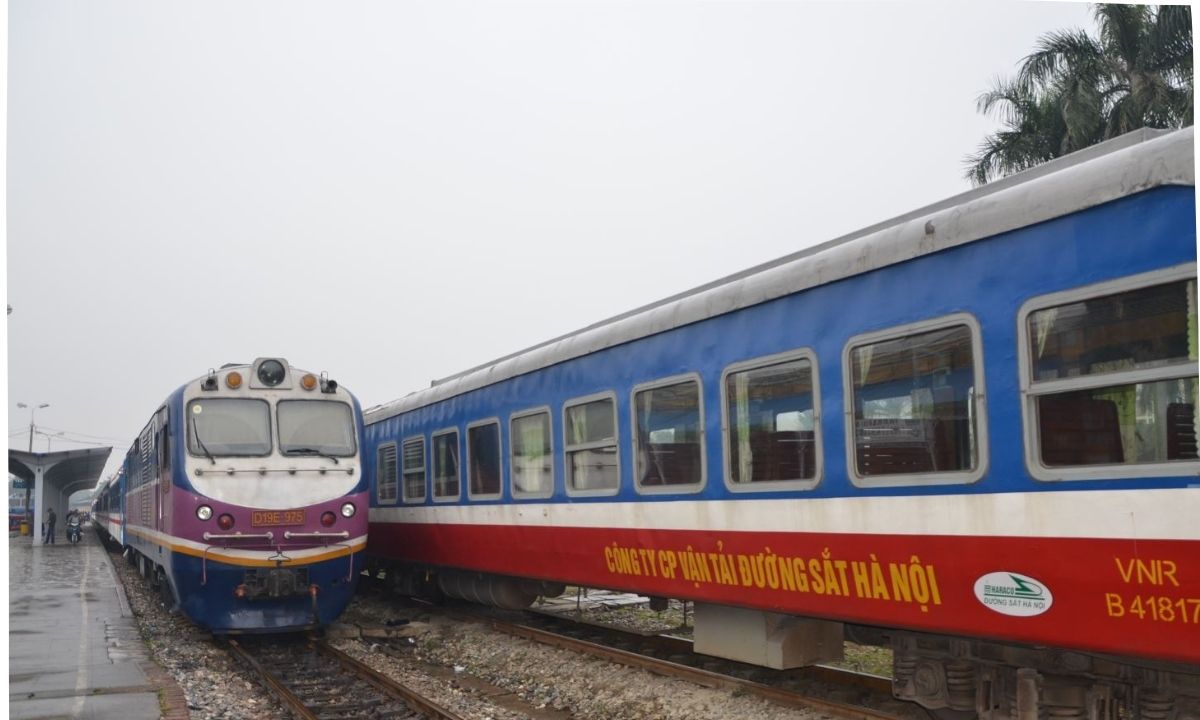
Quyết định số 498/QĐ-TTg: Tái cơ cấu Tổng công ty Đường sắt Việt Nam theo mô hình Tập đoàn (Ảnh minh hoạ)

Bên cạnh đó, theo khoản 2, khoản 3 Quyết định 498/QĐ-TTg quy định:

- Về phương án đầu tư bổ sung vốn điều lệ:

  • Xây dựng, thực hiện phương án đầu tư bổ sung vốn điều lệ từ nguồn ngân sách nhà nước, nguồn tài sản công là kết quả của quá trình thực hiện dự án sử dụng vốn nhà nước được tính thành phần vốn nhà nước tại doanh nghiệp và nguồn vốn hợp pháp khác; 

  • Đảm bảo thống nhất, hiệu quả và năng lực để triển khai các nhiệm vụ được giao.

- Về chuyển đổi mô hình hoạt động

Chuyển đổi mô hình hoạt động của Tổng công ty Đường sắt Việt Nam từ nhóm công ty mẹ công ty con Tổng công ty Đường sắt Việt Nam thành nhóm công ty mẹ công ty con Tập đoàn Đường sắt Quốc gia Việt Nam, cụ thể:

  • Công ty mẹ Tập đoàn Đường sắt Quốc gia Việt Nam là công ty trách nhiệm hữu hạn một thành viên do Nhà nước nắm giữ 100% vốn điều lệ;

  • Tập đoàn Đường sắt Quốc gia Việt Nam kế thừa toàn bộ quyền, nghĩa vụ và trách nhiệm của Tổng công ty Đường sắt Việt Nam theo quy định tại Luật Đường sắt, Luật Doanh nghiệp, Luật Quản lý và đầu tư vốn nhà nước tại doanh nghiệp và các văn bản quy phạm pháp luật hiện hành; các Hiệp định, văn bản, thỏa thuận và hợp đồng đã ký kết với các bên có liên quan theo quy định của pháp luật.

  • Lộ trình thực hiện: Trong năm 2026.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Đề xuất: Miễn nộp hồ sơ khai thuế đối với người nộp thuế ngừng hoạt động kinh doanh

Đề xuất: Miễn nộp hồ sơ khai thuế đối với người nộp thuế ngừng hoạt động kinh doanh

Đề xuất: Miễn nộp hồ sơ khai thuế đối với người nộp thuế ngừng hoạt động kinh doanh

Bộ Tài chính đang xây dựng dự thảo Nghị quyết của Chính phủ ban hành chính sách đặc thù nhằm tháo gỡ khó khăn cho người nộp thuế trong thực hiện pháp luật về quản lý thuế, đáp ứng yêu cầu cấp bách về trao đổi thông tin theo yêu cầu.

Nộp hồ sơ khai thuế còn thiếu càng sớm, mức phạt càng giảm (đề xuất)

Nộp hồ sơ khai thuế còn thiếu càng sớm, mức phạt càng giảm (đề xuất)

Nộp hồ sơ khai thuế còn thiếu càng sớm, mức phạt càng giảm (đề xuất)

Đây là đề xuất tại dự thảo Nghị quyết ban hành chính sách đặc thù nhằm tháo gỡ khó khăn cho người nộp thuế trong thực hiện pháp luật về quản lý thuế, đáp ứng yều cầu cấp bách trong thực hiện cam kết quốc tế về trao đổi thông tin theo yêu cầu.

Không xử phạt vi phạm thủ tục thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế khoán (dự kiến)

Không xử phạt vi phạm thủ tục thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế khoán (dự kiến)

Không xử phạt vi phạm thủ tục thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế khoán (dự kiến)

Theo dự thảo Nghị quyết của Chính phủ do Bộ Tài chính xây dựng, hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán dự kiến được không xử phạt đối với một số hành vi vi phạm thủ tục thuế.

Đề xuất xử lý mã số thuế của người nộp thuế ngừng hoạt động từ 10 năm trở lên

Đề xuất xử lý mã số thuế của người nộp thuế ngừng hoạt động từ 10 năm trở lên

Đề xuất xử lý mã số thuế của người nộp thuế ngừng hoạt động từ 10 năm trở lên

Đây là nội dung đáng chú ý tại dự thảo Nghị quyết ban hành chính sách đặc thù nhằm tháo gỡ khó khăn cho người nộp thuế trong thực hiện pháp luật về quản lý thuế, đáp ứng yều cầu cấp bách trong thực hiện cam kết quốc tế về trao đổi thông tin theo yêu cầu.

Giảm đến 70% mức phạt đối với người nộp thuế chưa hoàn thành hồ sơ khai thuế (dự kiến)

Giảm đến 70% mức phạt đối với người nộp thuế chưa hoàn thành hồ sơ khai thuế (dự kiến)

Giảm đến 70% mức phạt đối với người nộp thuế chưa hoàn thành hồ sơ khai thuế (dự kiến)

Bộ Tài chính đang lấy ý kiến dự thảo Nghị quyết của Chính phủ ban hành chính sách đặc thù nhằm tháo gỡ khó khăn cho người nộp thuế trong thực hiện pháp luật về quản lý thuế, đáp ứng yêu cầu cấp bách về trao đổi thông tin theo yêu cầu.