English
 RSS
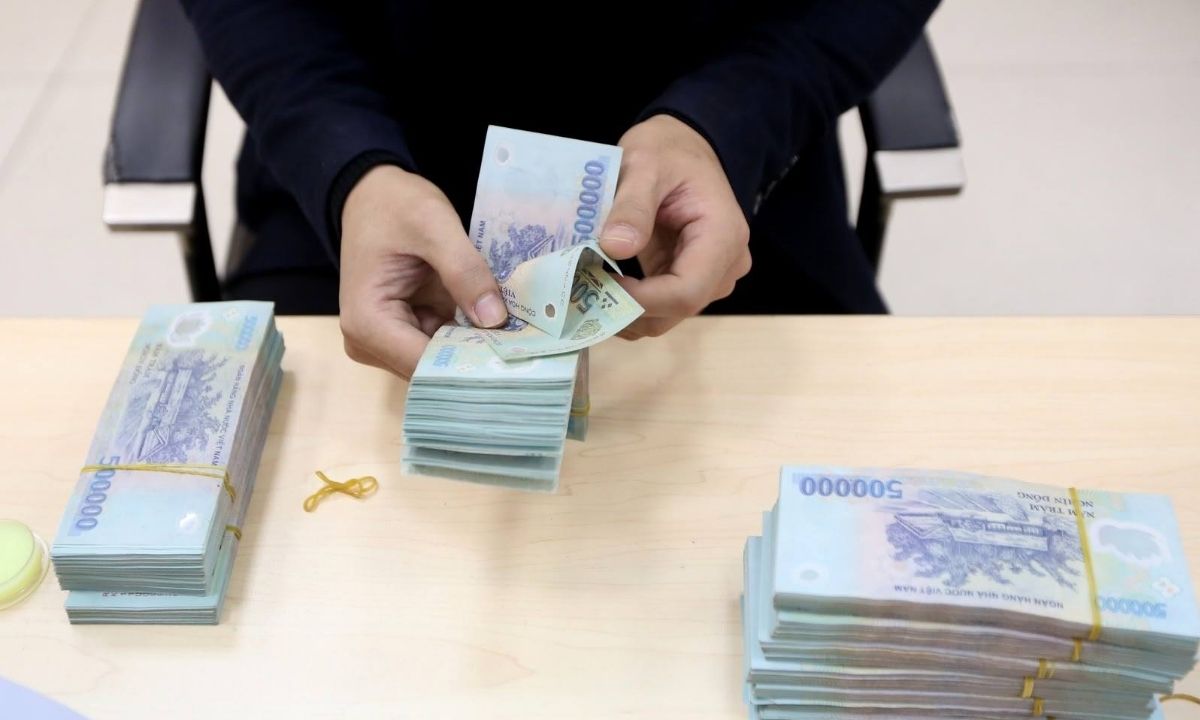
Theo Điều 7 Nghị định 359/2026/NĐ-CP quy định:
Điều 7. Phương thức Công ty Quản lý tài sản mua nợ xấu của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài
1. Công ty Quản lý tài sản được mua khoản nợ xấu của tổ chức tín dụng Việt Nam theo giá trị thị trường hoặc mua bằng trái phiếu đặc biệt, được chuyển khoản nợ xấu đã mua bằng trái phiếu đặc biệt thành khoản nợ xấu mua theo giá thị trường.
2. Công ty Quản lý tài sản được mua khoản nợ xấu của tổ chức tín dụng liên doanh, tổ chức tín dụng 100% vốn nước ngoài, chi nhánh ngân hàng nước ngoài theo giá trị thị trường.
Theo đó, Công ty Quản lý tài sản được mua khoản nợ xấu của tổ chức tín dụng Việt Nam theo giá trị thị trường hoặc mua bằng trái phiếu đặc biệt. Trường hợp khoản nợ xấu đã được mua bằng trái phiếu đặc biệt, Công ty Quản lý tài sản được chuyển khoản nợ này thành khoản nợ xấu mua theo giá trị thị trường theo quy định tại khoản 1 Điều 7 Nghị định 359/2026/NĐ-CP.
Đối với tổ chức tín dụng liên doanh, tổ chức tín dụng 100% vốn nước ngoài và chi nhánh ngân hàng nước ngoài, Công ty Quản lý tài sản được mua khoản nợ xấu theo giá trị thị trường theo quy định tại khoản 2 Điều 7 Nghị định 359/2026/NĐ-CP.
Như vậy, từ 06/11/2026, Công ty Quản lý tài sản được mở rộng phương thức mua nợ xấu đối với các tổ chức tín dụng, trong đó có thể mua theo giá trị thị trường hoặc bằng trái phiếu đặc biệt đối với khoản nợ xấu của tổ chức tín dụng Việt Nam; đồng thời thực hiện mua theo giá trị thị trường đối với khoản nợ xấu của tổ chức tín dụng liên doanh, tổ chức tín dụng 100% vốn nước ngoài và chi nhánh ngân hàng nước ngoài.
Ngoài hoạt động mua nợ xấu, Nghị định 359/2026/NĐ-CP còn quy định Công ty Quản lý tài sản được thực hiện các hoạt động liên quan đến xử lý nợ xấu như mua, bán nợ; xử lý tài sản bảo đảm; cơ cấu lại khoản nợ; đầu tư, kinh doanh tài sản và các hoạt động khác phù hợp với chức năng, nhiệm vụ theo quy định tại Điều 11 Nghị định 359/2026/NĐ-CP.