4 cách tố giác doanh nghiệp không xuất hóa đơn để nhận thưởng đến 10 triệu

Nghị định 254/2026/NĐ-CP hướng dẫn thi hành Luật Quản lý thuế 2025 về hóa đơn điện tử, ban hành ngày 30/6/2026.
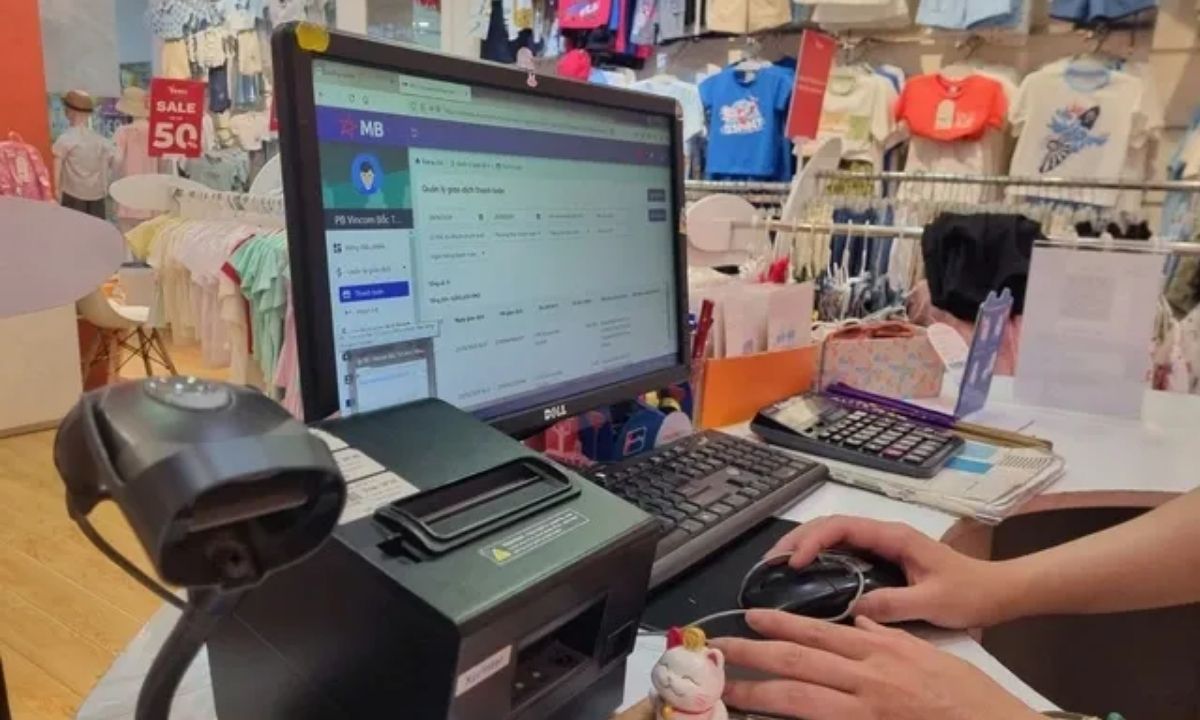
4 cách tố giác doanh nghiệp không xuất hóa đơn để nhận thưởng đến 10 triệu
4 cách tố giác doanh nghiệp không xuất hóa đơn để nhận thưởng đến 10 triệu (Ảnh minh họa)

Theo Điều 41 Nghị định 254/2026/NĐ-CP, người tiêu dùng phát hiện doanh nghiệp hoặc người bán hàng hóa, cung cấp dịch vụ không lập và giao hóa đơn điện tử có thể tố giác để được xem xét khen thưởng.

Cụ thể, theo khoản 3 Điều 41 Nghị định 254/2026/NĐ-CP, các hình thức tiếp nhận thông tin có thể khái quát thành 03 cách tố giác doanh nghiệp không xuất hóa đơn như sau:

  • Qua hệ thống hóa đơn điện tử hoặc Hệ thống thông tin quản lý thuế (như eTax Mobile);

  • Qua Cổng dịch vụ công quốc gia;

  • Qua thư điện tử chính thức hoặc hệ thống tiếp nhận thông tin điện tử của cơ quan thuế;

  • Gửi trực tiếp tại trụ sở cơ quan thuế hoặc bằng văn bản theo quy định.

Theo khoản 2 Điều 41, thông tin tố giác phải có tên, địa chỉ hoặc mã số thuế của người bán; kèm thông tin về giao dịch hàng hóa, dịch vụ, hành vi không lập và không giao hóa đơn, tài liệu hoặc chứng cứ liên quan nếu có. Người tố giác đồng thời phải cung cấp họ tên, số điện thoại và số định danh cá nhân.

Để được xem xét khen thưởng, khoản 1 Điều 41 Nghị định 254/2026/NĐ-CP yêu cầu thông tin phải trung thực, chính xác, kịp thời; có căn cứ xác định thời gian, địa điểm, người thực hiện hành vi; phản ánh đúng thực tế và đủ cơ sở để cơ quan thuế kiểm tra, xác minh. Trên cơ sở thông tin được cung cấp, cơ quan thuế phải ban hành quyết định xử phạt vi phạm hành chính về thuế, hóa đơn.

Đáng chú ý, theo khoản 5 Điều 41 Nghị định 254/2026/NĐ-CP, mức thưởng đối với mỗi vụ việc không quá 10% số tiền xử phạt vi phạm hành chính và tối đa 10 triệu đồng. Mỗi vụ việc chỉ được xem xét khen thưởng một lần; nếu nhiều người cùng cung cấp thông tin, cơ quan thuế xem xét khen thưởng người cung cấp đầu tiên hoặc người có thông tin đầy đủ, giá trị nhất theo điểm c khoản 4 Điều 41 Nghị định 254/2026/NĐ-CP.
 
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(2 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Từ 01/11/2026, được dùng toàn bộ nguồn thu từ cổ phần hóa, thoái vốn để đầu tư vào doanh nghiệp lớn, then chốt

Từ 01/11/2026, được dùng toàn bộ nguồn thu từ cổ phần hóa, thoái vốn để đầu tư vào doanh nghiệp lớn, then chốt

Từ 01/11/2026, được dùng toàn bộ nguồn thu từ cổ phần hóa, thoái vốn để đầu tư vào doanh nghiệp lớn, then chốt

Nghị định 357/2026/NĐ-CP của Chính phủ về quản lý, sử dụng nguồn thu từ cơ cấu lại vốn nhà nước tại doanh nghiệp, chuyển đơn vị sự nghiệp công lập thành công ty cổ phần, ​có hiệu lực ngày 01/11/2026.

​Công văn 8116: Cục Thuế triển khai thông báo nộp tiền lệ phí trước bạ tự động từ dữ liệu hóa đơn điện tử

​Công văn 8116: Cục Thuế triển khai thông báo nộp tiền lệ phí trước bạ tự động từ dữ liệu hóa đơn điện tử

​Công văn 8116: Cục Thuế triển khai thông báo nộp tiền lệ phí trước bạ tự động từ dữ liệu hóa đơn điện tử

Ngày 28/10/2026, Cục Thuế ban hành Công văn 8116/CT-NVT về việc triển khai thông báo nộp tiền lệ phí trước bạ tự động trên cơ sở dữ liệu hóa đơn điện tử, gửi Thuế các tỉnh, thành phố.

Chậm nộp khoản phải thu về Quỹ Hỗ trợ sắp xếp và phát triển doanh nghiệp bị tính 0,03%/ngày

Chậm nộp khoản phải thu về Quỹ Hỗ trợ sắp xếp và phát triển doanh nghiệp bị tính 0,03%/ngày

Chậm nộp khoản phải thu về Quỹ Hỗ trợ sắp xếp và phát triển doanh nghiệp bị tính 0,03%/ngày

Nghị định 357/2026/NĐ-CP của Chính phủ về quản lý, sử dụng nguồn thu từ cơ cấu lại vốn Nhà nước tại doanh nghiệp, chuyển đơn vị sự nghiệp công lập thành công ty cổ phần, ban hành ngày 15/9/2026.