Chị Gái Kế Toán - Người Làm “Mềm” Những Con Số

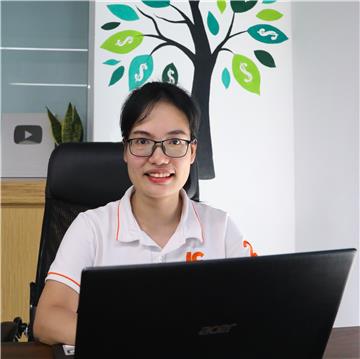
Kế toán, với nhiều người, thường gắn liền với những con số khô khan, những bảng biểu phức tạp, và đôi khi là nỗi ám ảnh trong công việc. Nhưng dưới góc nhìn của Chị Gái Kế Toán (“Nick name” trên các kênh mạng xã hội của chị Vũ Thị Bình, còn gọi là chị Bình Vũ), nghề này lại trở nên gần gũi, nhẹ nhàng và đầy cảm hứng.

Yêu nghề từ những ngày đầu tiên

Niềm yêu thích với nghề kế toán của chị đã nảy nở từ những năm còn ngồi trên ghế nhà trường. Khi ấy, chị nhận ra mình có năng khiếu đặc biệt với những phép tính cộng, trừ, nhân, chia. Mỗi khi nhìn thấy các con số, chị luôn cảm thấy hứng thú và bị cuốn hút.

Đến nay, chị đã bước sang năm thứ 22 trong nghề. 22 năm là cả một hành trình dài với không ít thăng trầm, nhưng tình yêu nghề của chị vẫn vẹn nguyên như ngày đầu. Càng làm, chị càng nhận ra kế toán cực kỳ logic và gần gũi, không chỉ là xử lý số liệu mà còn là một nghệ thuật. Nghệ thuật ấy giúp chị khiến những con số biết nói, kể những câu chuyện tài chính rõ ràng và có rành mạch.

Chị gái Kế toán với hơn 20 năm kinh nghiệm trong nghề 

 Truyền cảm hứng và làm “mềm” những con số

Với tâm niệm biến kế toán từ điều gì đó khô cứng thành thứ gần gũi và dễ tiếp cận, chị đã không ngừng tìm cách đơn giản hóa các khái niệm, thuật ngữ, và quy trình phức tạp. Chị sáng tạo ra cách giảng dạy vui nhộn, sinh động, kết hợp với những ví dụ thực tế để học viên dễ dàng hình dung. Với sự am hiểu sâu rộng và chắc chắn về thuế và tài chính, chị đã giúp không ít doanh nghiệp giải quyết hiệu quả các bài toán về thuế và tối ưu hóa nguồn lực tài chính.

Những tư vấn của chị không chỉ chính xác, rõ ràng mà còn mang lại lợi ích thiết thực, giúp doanh nghiệp tự tin hơn trong hoạt động kinh doanh. Không chỉ vậy, chị luôn ý thức rằng kế toán và thuế là những lĩnh vực thay đổi không ngừng. Vì thế, chị liên tục học hỏi, cập nhật những kiến thức mới nhất để đảm bảo những gì mình giảng dạy và tư vấn đều bám sát thực tế.

 Hạnh phúc khi được đón nhận

 22 năm theo nghề, chị hiểu rằng kế toán không chỉ là công việc mà còn là niềm vui, là một “tình yêu” lớn trong đời. Điều khiến chị tự hào và hạnh phúc nhất là khi những chia sẻ của mình được mọi người đón nhận và yêu quý.

Chị cười khi nhắc đến những tin nhắn cảm ơn từ học viên hay các bạn theo dõi kênh của chị, khi họ áp dụng được những kiến thức chị giảng dạy vào công việc thực tế. Có người còn nói rằng, nhờ chị, họ không còn sợ những con số và bắt đầu yêu thích công việc kế toán hơn.


Chị gái Kế toán tiếp lửa đam mê nghề kế toán cho nhiều bạn trẻ 

Còn với các doanh nghiệp chị từng tư vấn, mỗi khi thấy họ xử lý trơn tru các vấn đề tài chính, tối ưu hóa thuế, hay vượt qua các khó khăn về số liệu, chị đều cảm nhận rõ niềm vui và niềm hạnh phúc. Đó không chỉ là thành quả của họ mà còn là động lực để chị tiếp tục công việc của mình.

Chị tâm sự: “Cứ mỗi lần nhận được lời cảm ơn hay phản hồi tích cực, tôi lại thấy mình như được tiếp thêm thật nhiều doping tích cực. Nghề này không dễ, đòi hỏi sự cẩn trọng và chịu nhiều áp lực, nhưng chính sự yêu quý và tin tưởng của mọi người giúp tôi đi qua những khó khăn. Có những hôm làm việc đến khuya, nhưng chỉ cần nghĩ đến ánh mắt tin tưởng của học viên và khách hàng, tôi lại quên hết mệt mỏi.”

“Chị Gái Kế Toán” không chỉ là một cái tên mà còn là biểu tượng cho sự tận tâm, sáng tạo, và yêu nghề. Chị đã chứng minh rằng, chỉ cần bạn đủ đam mê và kiên trì, bất cứ công việc nào cũng có thể trở nên thú vị và ý nghĩa.

Nếu bạn từng nghĩ kế toán là nhàm chán hay quá phức tạp, hãy thử nghe chị chia sẻ. Những con số tưởng chừng khô khan có thể sẽ trở thành người bạn đồng hành thân thiết, giúp bạn chinh phục thành công và xây dựng nền tảng tài chính vững chắc. Tìm Chị Gái Kế Toán qua các nền tảng sau để cùng học hỏi và trải nghiệm nghề kế toán một cách gần gũi và hiệu quả!


1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(7 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Hồ sơ và trình tự xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?

Hồ sơ và trình tự xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?

Hồ sơ và trình tự xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?

Để phục vụ việc sắp xếp, tổ chức lại, cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù phải được rà soát, đánh giá và xác định theo đúng thẩm quyền. Vậy hồ sơ và trình tự xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?
 

Trợ cấp thôi việc, trợ cấp mất việc có phải chịu thuế thu nhập cá nhân không?

Trợ cấp thôi việc, trợ cấp mất việc có phải chịu thuế thu nhập cá nhân không?

Trợ cấp thôi việc, trợ cấp mất việc có phải chịu thuế thu nhập cá nhân không?

Trợ cấp thôi việc, trợ cấp mất việc là khoản người lao động có thể được nhận khi chấm dứt quan hệ lao động trong những trường hợp nhất định. Vậy trợ cấp thôi việc, trợ cấp mất việc có phải chịu thuế thu nhập cá nhân không?
 

Hồ sơ, thủ tục đăng ký thuế đối với chia, tách, sáp nhập tổ chức 2026

Hồ sơ, thủ tục đăng ký thuế đối với chia, tách, sáp nhập tổ chức 2026

Hồ sơ, thủ tục đăng ký thuế đối với chia, tách, sáp nhập tổ chức 2026

Khi thực hiện chia, tách hoặc sáp nhập, tổ chức phải đồng thời xử lý mã số thuế của tổ chức cũ, đăng ký thuế cho tổ chức mới hoặc điều chỉnh thông tin đăng ký thuế của tổ chức tiếp tục hoạt động. Tùy từng hình thức tổ chức lại, mã số thuế có thể bị chấm dứt hiệu lực, được giữ nguyên hoặc được cấp mới.

Nghị quyết 42/2026/NQ-CP quy định tiêu chí xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?

Nghị quyết 42/2026/NQ-CP quy định tiêu chí xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?

Nghị quyết 42/2026/NQ-CP quy định tiêu chí xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?

Để phục vụ việc sắp xếp, tổ chức lại, cơ sở giáo dục nghề nghiệp công lập chỉ được xác định thuộc lĩnh vực đặc thù khi đáp ứng đầy đủ các tiêu chí theo quy định. Vậy Nghị quyết 42/2026/NQ-CP quy định tiêu chí xác định cơ sở giáo dục nghề nghiệp công lập thuộc lĩnh vực đặc thù thế nào?
 

Những lĩnh vực, ngành, nghề nào được xác định là đặc thù khi sắp xếp cơ sở giáo dục nghề nghiệp công lập?

Những lĩnh vực, ngành, nghề nào được xác định là đặc thù khi sắp xếp cơ sở giáo dục nghề nghiệp công lập?

Những lĩnh vực, ngành, nghề nào được xác định là đặc thù khi sắp xếp cơ sở giáo dục nghề nghiệp công lập?

Việc xác định lĩnh vực đặc thù là một trong những căn cứ phục vụ xây dựng, lựa chọn phương án sắp xếp, tổ chức lại cơ sở giáo dục nghề nghiệp công lập. Vậy những lĩnh vực, ngành, nghề nào được xác định là đặc thù khi sắp xếp cơ sở giáo dục nghề nghiệp công lập?
 

Tiền công tác phí, điện thoại, văn phòng phẩm có phải chịu thuế thu nhập cá nhân không?

Tiền công tác phí, điện thoại, văn phòng phẩm có phải chịu thuế thu nhập cá nhân không?

Tiền công tác phí, điện thoại, văn phòng phẩm có phải chịu thuế thu nhập cá nhân không?

Công tác phí, tiền điện thoại và tiền văn phòng phẩm là những khoản chi thường phát sinh để phục vụ công việc của người lao động. Vậy tiền công tác phí, điện thoại, văn phòng phẩm có phải chịu thuế thu nhập cá nhân không?
 

Tiền ăn giữa ca, ăn trưa bao nhiêu thì phải tính thuế thu nhập cá nhân?

Tiền ăn giữa ca, ăn trưa bao nhiêu thì phải tính thuế thu nhập cá nhân?

Tiền ăn giữa ca, ăn trưa bao nhiêu thì phải tính thuế thu nhập cá nhân?

Tiền ăn giữa ca, ăn trưa là khoản hỗ trợ khá phổ biến mà doanh nghiệp dành cho người lao động và khoản tiền này có thể được tính vào thu nhập chịu thuế thu nhập cá nhân. Vậy tiền ăn giữa ca, ăn trưa bao nhiêu thì phải tính thuế thu nhập cá nhân?
 

Các khoản thu nhập nào từ kinh doanh phải chịu thuế thu nhập cá nhân?

Các khoản thu nhập nào từ kinh doanh phải chịu thuế thu nhập cá nhân?

Các khoản thu nhập nào từ kinh doanh phải chịu thuế thu nhập cá nhân?

Thu nhập từ kinh doanh của cá nhân có thể phát sinh từ nhiều hoạt động khác nhau như sản xuất, kinh doanh. Tuy nhiên, một số khoản thu nhập từ hoạt động sản xuất nông nghiệp có thể được miễn thuế nếu đáp ứng đủ điều kiện. Vậy các khoản thu nhập nào từ kinh doanh phải chịu thuế thu nhập cá nhân?