English
 RSS

Khi phát sinh nghĩa vụ trả tiền bảo hiểm, người được bảo hiểm tiền gửi phải xuất trình giấy tờ xác định nhân thân và tài liệu chứng minh quyền sở hữu khoản tiền gửi được bảo hiểm. Vậy nhận tiền bảo hiểm tiền gửi cần giấy tờ gì theo Nghị định 280? Trường hợp nhận thay hoặc nhận bằng phương tiện điện tử được thực hiện ra sao?
- 1. Nhận tiền bảo hiểm tiền gửi cần giấy tờ gì theo Nghị định 280?
- 2. Nhận tiền bảo hiểm bằng phương tiện điện tử cần cung cấp gì?
- 3. Người được ủy quyền, người thừa kế nhận tiền bảo hiểm cần thêm giấy tờ gì?
- 4. Tổ chức nào có thể được ủy quyền trả tiền bảo hiểm?
- 5. Nghị định 280/2026/NĐ-CP có hiệu lực từ khi nào?
1. Nhận tiền bảo hiểm tiền gửi cần giấy tờ gì theo Nghị định 280?
Khi nhận tiền bảo hiểm, người được bảo hiểm tiền gửi phải xuất trình giấy tờ, dữ liệu xác định danh tính và tài liệu, dữ liệu chứng minh quyền sở hữu hợp pháp đối với khoản tiền gửi được bảo hiểm. Quy định cụ thể tại khoản 1 Điều 20 Nghị định 280/2026/NĐ-CP.
Cụ thể, khi nhận tiền bảo hiểm, người được bảo hiểm tiền gửi phải xuất trình các tài liệu, dữ liệu sau:
- Thẻ căn cước, căn cước công dân, hộ chiếu hoặc thông tin định danh điện tử của cá nhân được khai thác từ Cơ sở dữ liệu quốc gia về dân cư theo quy định của pháp luật;
- Tài liệu chứng minh quyền sở hữu tiền gửi được bảo hiểm như: Thẻ tiết kiệm, sổ tiết kiệm, chứng chỉ tiền gửi hoặc các tài liệu, dữ liệu khác chứng minh quyền sở hữu hợp pháp đối với khoản tiền gửi được bảo hiểm.
2. Nhận tiền bảo hiểm bằng phương tiện điện tử cần cung cấp gì?
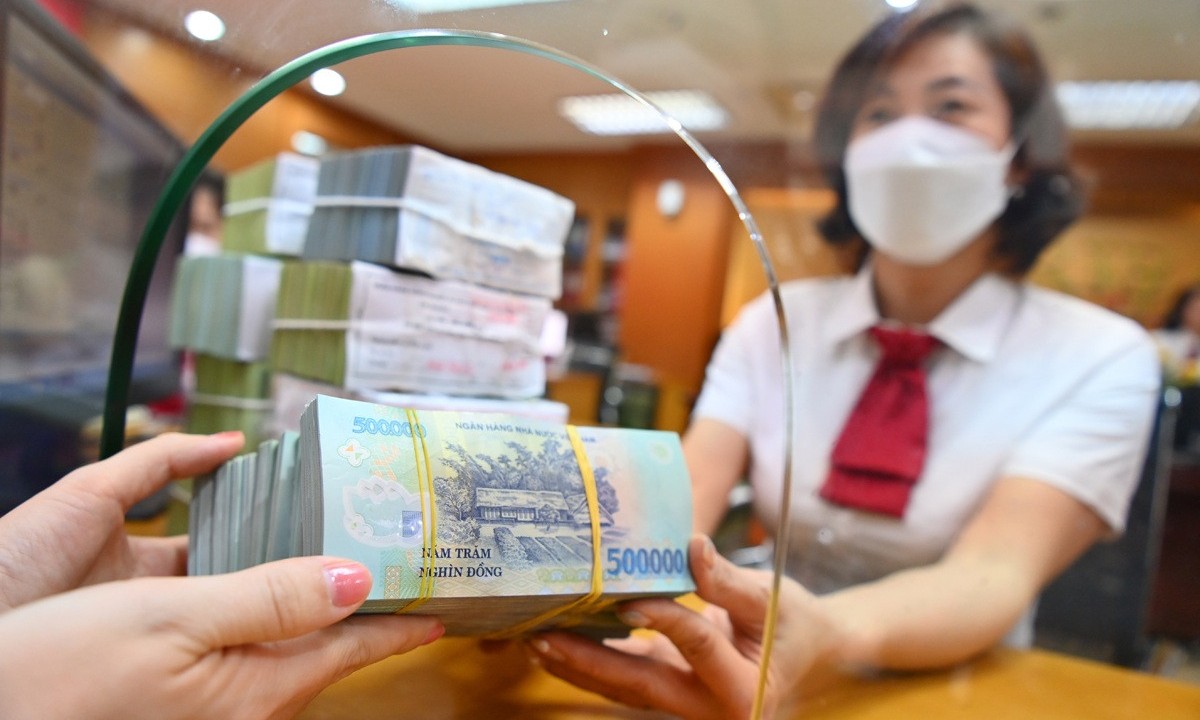
Trường hợp việc chi trả được thực hiện bằng phương tiện điện tử, Nghị định 280/2026/NĐ-CP có quy định riêng về dữ liệu mà người nhận tiền bảo hiểm phải cung cấp.
Khoản 2 Điều 20 quy định:
“Trường hợp tổ chức tham gia bảo hiểm tiền gửi được Bảo hiểm tiền gửi Việt Nam ủy quyền chi trả tiền bảo hiểm bằng phương tiện điện tử, người nhận tiền bảo hiểm cung cấp thông qua phương tiện điện tử đầy đủ, chính xác dữ liệu chứng minh quyền sở hữu hợp pháp đối với các khoản tiền gửi được bảo hiểm và nhận tiền bảo hiểm bằng phương tiện điện tử theo hướng dẫn của tổ chức tham gia bảo hiểm tiền gửi đó.”
Theo đó, khi tổ chức tham gia bảo hiểm tiền gửi được ủy quyền chi trả bằng phương tiện điện tử, người nhận tiền bảo hiểm phải:
- Cung cấp thông qua phương tiện điện tử đầy đủ, chính xác dữ liệu chứng minh quyền sở hữu hợp pháp đối với các khoản tiền gửi được bảo hiểm;
- Nhận tiền bảo hiểm bằng phương tiện điện tử theo hướng dẫn của tổ chức tham gia bảo hiểm tiền gửi được ủy quyền chi trả.
Nghị định không quy định tại khoản này một danh sách riêng các loại dữ liệu điện tử phải cung cấp. Nội dung bắt buộc là dữ liệu phải đầy đủ, chính xác và chứng minh được quyền sở hữu hợp pháp đối với khoản tiền gửi được bảo hiểm.
Việc chi trả qua phương tiện điện tử được áp dụng trong trường hợp tổ chức tham gia bảo hiểm tiền gửi đã được Bảo hiểm tiền gửi Việt Nam ủy quyền thực hiện chi trả tiền bảo hiểm.
Theo khoản 1 Điều 19 Nghị định 280/2026/NĐ-CP, Bảo hiểm tiền gửi Việt Nam được ủy quyền cho tổ chức tham gia bảo hiểm tiền gửi chi trả số tiền bảo hiểm cho người được bảo hiểm tiền gửi; việc ủy quyền phải được thực hiện thông qua hợp đồng ủy quyền trả tiền bảo hiểm theo đúng quy định của pháp luật.
Điều luật này còn quy định Hợp đồng ủy quyền phải nêu rõ trách nhiệm của tổ chức tham gia bảo hiểm tiền gửi trong việc chi trả tiền bảo hiểm đúng thời hạn, đúng số lượng và đúng đối tượng được trả tiền bảo hiểm.
3. Người được ủy quyền, người thừa kế nhận tiền bảo hiểm cần thêm giấy tờ gì?
Không phải mọi trường hợp người trực tiếp nhận tiền bảo hiểm đều là chính người đứng tên khoản tiền gửi. Nghị định 280/2026/NĐ-CP còn quy định trường hợp người nhận là người được ủy quyền, người thừa kế hợp pháp hoặc người đại diện theo pháp luật.
Theo khoản 3 Điều 20 Nghị định 280/2026/NĐ-CP:
“Trường hợp người nhận tiền bảo hiểm là người được ủy quyền, người thừa kế hợp pháp hoặc người đại diện theo pháp luật của người được bảo hiểm tiền gửi, ngoài các tài liệu, dữ liệu quy định tại khoản 1 và 2 Điều này, phải cung cấp văn bản ủy quyền, văn bản xác nhận quyền thừa kế hợp pháp hoặc tài liệu chứng minh tư cách đại diện theo pháp luật còn hiệu lực theo quy định của pháp luật.”
Như vậy, ngoài các giấy tờ, dữ liệu sử dụng để xác định danh tính và chứng minh quyền sở hữu khoản tiền gửi, tùy từng trường hợp còn phải cung cấp thêm:
- Người được ủy quyền: Văn bản ủy quyền;
- Người thừa kế hợp pháp: Văn bản xác nhận quyền thừa kế hợp pháp;
- Người đại diện theo pháp luật: Tài liệu chứng minh tư cách đại diện theo pháp luật còn hiệu lực.
Các giấy tờ bổ sung này được sử dụng để chứng minh tư cách của người nhận tiền bảo hiểm thay cho người được bảo hiểm tiền gửi.
Riêng trường hợp chi trả bằng phương tiện điện tử, căn cứ khoản 3 Điều 20, người nhận thuộc một trong ba trường hợp trên phải đáp ứng yêu cầu về tài liệu, dữ liệu tương ứng với phương thức nhận tiền, đồng thời cung cấp giấy tờ chứng minh tư cách được ủy quyền, thừa kế hoặc đại diện theo pháp luật.
4. Tổ chức nào có thể được ủy quyền trả tiền bảo hiểm?
Bảo hiểm tiền gửi Việt Nam có thể trực tiếp trả tiền bảo hiểm hoặc ủy quyền cho tổ chức tham gia bảo hiểm tiền gửi khác thực hiện việc chi trả. Nội dung này được ghi nhận tại khoản 3 Điều 18 Nghị định 280/2026/NĐ-CP.
Tuy nhiên, tổ chức tham gia bảo hiểm tiền gửi được ủy quyền chi trả phải đáp ứng các điều kiện sau:
- Hoạt động kinh doanh có lãi theo báo cáo tài chính đã được kiểm toán độc lập trong ít nhất 02 năm liền kề trước thời điểm được ủy quyền chi trả;
- Có mạng lưới đặt ở địa điểm thích hợp cho việc chi trả tiền bảo hiểm.
Việc ủy quyền trả tiền bảo hiểm phải được thực hiện thông qua hợp đồng ủy quyền. Hợp đồng phải xác định trách nhiệm của tổ chức được ủy quyền trong việc chi trả đúng thời hạn, đúng số lượng và đúng đối tượng được trả tiền bảo hiểm.
Do đó, Điều 20 Nghị định 280/2026/NĐ-CP quy định hồ sơ, dữ liệu người nhận phải cung cấp, còn Điều 19 quy định về cơ chế và điều kiện để tổ chức tham gia bảo hiểm tiền gửi thực hiện việc chi trả theo ủy quyền của Bảo hiểm tiền gửi Việt Nam.
5. Nghị định 280/2026/NĐ-CP có hiệu lực từ khi nào?
Nghị định 280/2026/NĐ-CP được Chính phủ ban hành ngày 13/7/2026, quy định về tổ chức, hoạt động và quản lý, đầu tư vốn nhà nước, giám sát, đánh giá hiệu quả đầu tư vốn tại Bảo hiểm tiền gửi Việt Nam.
Theo khoản 1 Điều 36 Nghị định 280/2026/NĐ-CP, Nghị định có hiệu lực thi hành từ ngày 13/7/2026.
Kể từ ngày Nghị định này có hiệu lực, Nghị định 68/2013/NĐ-CP quy định chi tiết và hướng dẫn thi hành Luật Bảo hiểm tiền gửi hết hiệu lực. Đồng thời, một số quy định khác về phí bảo hiểm tiền gửi và Quyết định 32/2021/QĐ-TTg về hạn mức trả tiền bảo hiểm cũng hết hiệu lực theo khoản 2 Điều 36 Nghị định 280/2026/NĐ-CP.
Trên đây là thông tin về “Nhận tiền bảo hiểm tiền gửi cần giấy tờ gì theo Nghị định 280?”. Bạn đọc có thể tra cứu toàn văn Nghị định 280/2026/NĐ-CP trên LuatVietnam.vn để xem đầy đủ quy định và tình trạng hiệu lực của văn bản.