English
 RSS

Bảng so sánh Thông tư 33/2026/TT-NHNN với quy định trước đây giúp người đọc nhanh chóng nhận diện những thay đổi đáng chú ý về điều kiện, nguyên tắc và hoạt động mua, bán nợ của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
Giới thiệu Bảng so sánh Thông tư 33/2026/TT-NHNN với Thông tư 09/2015/TT-NHNN về hoạt động mua, bán nợ của tổ chức tín dụng
Đã có Bảng so sánh Thông tư 33/2026/TT-NHNN quy định về hoạt động mua, bán nợ của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài với các quy định trước đây tại Thông tư 09/2015/TT-NHNN (được sửa đổi, bổ sung bởi Thông tư 18/2022/TT-NHNN) và các quy định liên quan tại Luật Các tổ chức tín dụng 2024, số 32/2024/QH15 (được sửa đổi, bổ sung bởi Luật số 43/2024/QH15, Luật số 96/2025/QH15, Luật số 142/2025/QH15 và Luật số 23/2026/QH16).
Bảng so sánh giúp người đọc đối chiếu các quy định tại Thông tư 33/2026/TT-NHNN với quy định trước đây và các quy định pháp luật liên quan, qua đó nhận diện những thay đổi về phạm vi, đối tượng, điều kiện và nguyên tắc mua, bán nợ.
Nội dung bảng được hệ thống theo các tiêu chí: quy định cũ - quy định mới - điểm mới đáng chú ý, giúp thuận tiện trong quá trình tra cứu, rà soát và cập nhật quy định pháp luật.
Một số điểm mới nổi bật gồm:
-
Mở rộng phạm vi mua, bán nợ đối với khoản nhận nợ bắt buộc trong nghiệp vụ phát hành thư tín dụng và hoạt động tại Trung tâm tài chính quốc tế;
-
Bổ sung các khái niệm về mua, bán nợ bằng phương tiện điện tử, chuyển giao quyền sở hữu và mua, bán một phần khoản nợ;
-
Bổ sung điều kiện khoản nợ không bị kê biên tại thời điểm mua, bán;
-
Làm rõ yêu cầu tỷ lệ nợ xấu nội bảng dưới 3% đối với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài mua nợ;
-
Điều chỉnh quy định về mua lại khoản nợ đã bán và mua, bán nợ với công ty con;
-
Bổ sung yêu cầu quản lý riêng các khoản mua, bán nợ theo phương án cơ cấu lại và ngoài phương án cơ cấu lại.
Đáng chú ý, Thông tư 33/2026/TT-NHNN bổ sung điều kiện khoản nợ được mua, bán không bị kê biên theo quy định pháp luật của cơ quan nhà nước có thẩm quyền tại thời điểm mua, bán nợ.
Đồng thời, Thông tư quy định các bên tự thỏa thuận, tự chịu trách nhiệm trong hoạt động mua, bán nợ; làm rõ yêu cầu tỷ lệ nợ xấu nội bảng dưới 3% tại kỳ phân loại nợ gần nhất trước khi ký hợp đồng mua, bán nợ.
Đối với hoạt động mua, bán nợ theo phương án cơ cấu lại, tổ chức tín dụng được miễn áp dụng một số điều kiện, nguyên tắc theo quy định. Trường hợp đồng thời mua, bán nợ ngoài phương án cơ cấu lại, tổ chức tín dụng phải quản lý, theo dõi riêng để phục vụ công tác báo cáo, thanh tra, kiểm tra và giám sát.
Bảng so sánh là tài liệu tham khảo hữu ích đối với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, các tổ chức, cá nhân tham gia hoạt động mua, bán nợ và những người nghiên cứu, áp dụng quy định pháp luật trong lĩnh vực ngân hàng.
Lưu ý: Bảng được trình bày dưới dạng Excel, cấu trúc theo luồng đối chiếu quy định cũ - quy định mới - điểm mới đáng chú ý, giúp người đọc thuận tiện theo dõi, tra cứu và sử dụng trong quá trình cập nhật, rà soát quy định pháp luật.
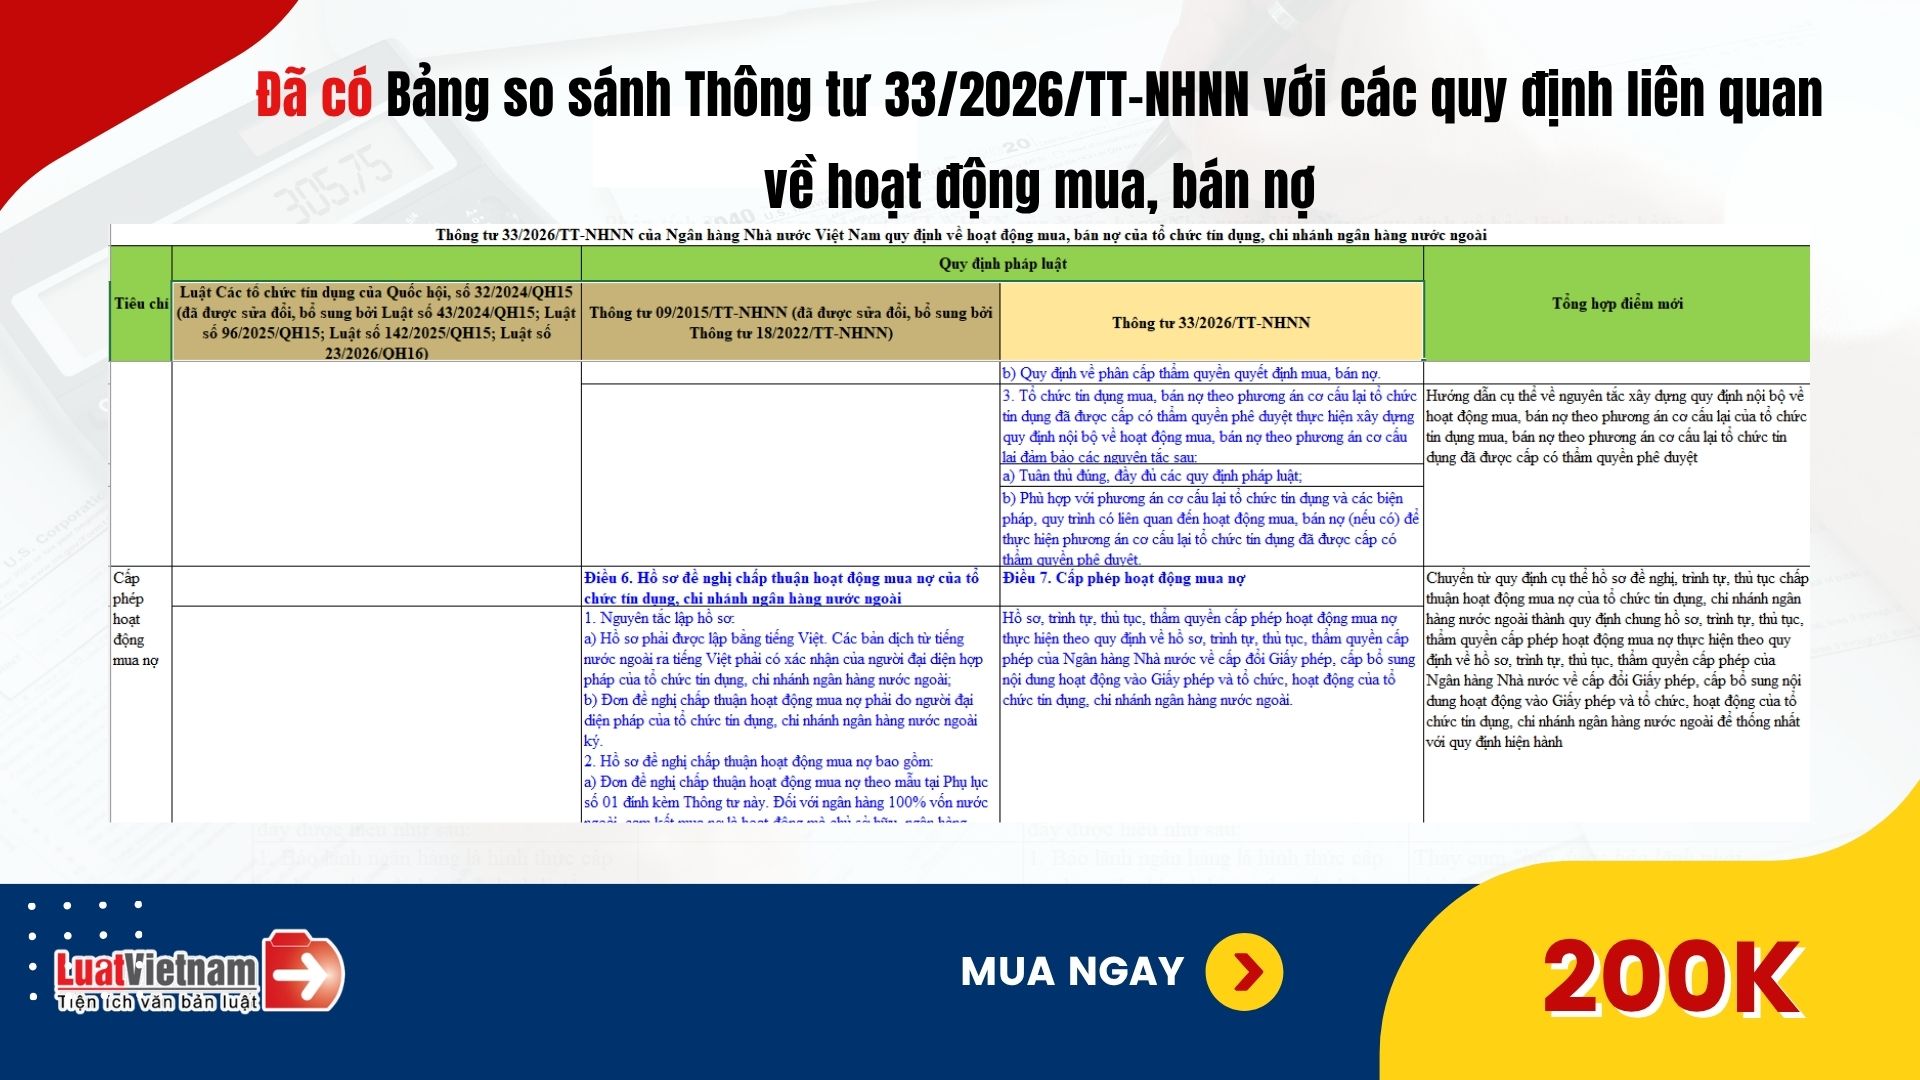
Một số điểm mới được thể hiện trong Bảng so sánh Thông tư 33/2026/TT-NHNN về hoạt động mua, bán nợ của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài:
|
Tiêu chí |
Thông tư 09/2015/TT-NHNN |
Thông tư 33/2026/TT-NHNN |
Điểm mới đáng chú ý |
|
Phạm vi điều chỉnh |
Mua, bán nợ phát sinh từ cho vay và khoản trả thay trong nghiệp vụ bảo lãnh. |
Bổ sung nợ phát sinh từ khoản nhận nợ bắt buộc trong nghiệp vụ phát hành thư tín dụng; quy định thêm về mua, bán nợ của ngân hàng thành viên trong Trung tâm tài chính quốc tế tại Việt Nam. |
Mở rộng phạm vi các khoản nợ và hoạt động mua, bán nợ được điều chỉnh. |
|
Đối tượng áp dụng |
Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài và các tổ chức, cá nhân liên quan. |
Bổ sung ngân hàng thành viên và thành viên không phải ngân hàng trong Trung tâm tài chính quốc tế. |
Mở rộng đối tượng áp dụng, phù hợp với cơ chế hoạt động của Trung tâm tài chính quốc tế. |
|
Khái niệm khoản nợ |
Chưa có định nghĩa riêng về “khoản nợ”. |
Bổ sung định nghĩa, bao gồm số tiền đã giải ngân, thanh toán từ hoạt động cho vay, khoản trả thay trong bảo lãnh và khoản nhận nợ bắt buộc trong phát hành thư tín dụng mà khách hàng chưa hoàn trả. |
Bổ sung khái niệm “khoản nợ”, làm cơ sở thống nhất cho các quy định về mua, bán nợ. |
|
Bên mua nợ |
Gồm tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được NHNN chấp thuận hoạt động mua nợ và tổ chức, cá nhân khác. |
Xác định TCTD, chi nhánh NHNN được hoạt động mua nợ tại Giấy phép; bổ sung ngân hàng thành viên và một số thành viên khác trong Trung tâm tài chính quốc tế. |
Mở rộng và làm rõ chủ thể được mua nợ. |
|
Bên nợ |
Tổ chức, cá nhân có nghĩa vụ thanh toán theo hợp đồng cấp tín dụng. |
Làm rõ tổ chức là bên nợ không bao gồm TCTD, chi nhánh ngân hàng nước ngoài; nghĩa vụ được xác định theo hợp đồng, thỏa thuận cấp tín dụng. |
Làm rõ phạm vi chủ thể được xác định là bên nợ. |
|
Các khái niệm mới |
Chưa quy định. |
Bổ sung các khái niệm về quyền sở hữu khoản nợ; mua, bán nợ bằng phương tiện điện tử; thời điểm chuyển giao quyền sở hữu; khoản nợ đã mua, bán; mua lại khoản nợ đã bán; mua, bán một phần khoản nợ. |
Hoàn thiện hệ thống khái niệm, đặc biệt bổ sung cơ sở cho giao dịch điện tử, chuyển giao quyền sở hữu và mua, bán một phần khoản nợ. |
|
Điều kiện khoản nợ được mua, bán |
Có hồ sơ phản ánh đầy đủ, chính xác; không có thỏa thuận không được mua, bán; không dùng để bảo đảm nghĩa vụ dân sự, trừ trường hợp được bên nhận bảo đảm đồng ý. |
Kế thừa các điều kiện cũ và bổ sung điều kiện khoản nợ không bị kê biên tại thời điểm mua, bán. |
Bổ sung điều kiện khoản nợ không bị kê biên. |
|
Nguyên tắc mua, bán nợ |
Các bên tự thỏa thuận và tuân thủ pháp luật. |
Các bên tự thỏa thuận, tự chịu trách nhiệm; giao dịch không được trái hợp đồng, thỏa thuận cấp tín dụng, hợp đồng bảo đảm và các thỏa thuận khác có liên quan. |
Nhấn mạnh nguyên tắc tự chịu trách nhiệm và mở rộng căn cứ thỏa thuận phải tuân thủ. |
|
Điều kiện về tỷ lệ nợ xấu khi mua nợ |
TCTD, chi nhánh NHNN mua nợ phải có tỷ lệ nợ xấu dưới 3% theo kỳ phân loại gần nhất, trừ một số trường hợp. |
Yêu cầu tỷ lệ nợ xấu nội bảng dưới 3% tại kỳ phân loại nợ gần nhất trước khi ký hợp đồng mua, bán nợ. |
Làm rõ chỉ tiêu áp dụng là tỷ lệ nợ xấu nội bảng và thời điểm xác định điều kiện. |
|
Mua lại khoản nợ đã bán |
Quy định các trường hợp ngoại lệ cho phép tổ chức tín dụng mua lại khoản nợ đã bán. |
Nguyên tắc là TCTD, chi nhánh NHNN không mua lại khoản nợ đã bán. |
Thay đổi cách quy định theo hướng xác lập nguyên tắc không mua lại khoản nợ đã bán. |
|
Mua, bán nợ với công ty con |
Có các quy định riêng về việc bán nợ cho công ty con và trường hợp ngoại lệ. |
TCTD không mua, bán nợ với công ty con của chính mình, trừ công ty con là công ty quản lý nợ và khai thác tài sản; hoạt động này thực hiện theo quy định chuyên ngành. |
Quy định lại theo hướng rõ ràng, khái quát hơn về giao dịch mua, bán nợ với công ty con. |
|
Quản lý, theo dõi khoản nợ |
Khoản nợ mua, bán phải được theo dõi, hạch toán và báo cáo thống kê. |
Làm rõ phạm vi gồm khoản nợ đã mua (kể cả mua lại) và khoản nợ đã bán. |
Làm rõ các khoản nợ thuộc diện quản lý, theo dõi và báo cáo thống kê. |
|
Mua, bán nợ theo phương án cơ cấu lại |
Quy định các trường hợp cụ thể được miễn điều kiện tỷ lệ nợ xấu dưới 3%. |
TCTD mua, bán nợ theo phương án cơ cấu lại đã được phê duyệt không phải áp dụng một số nguyên tắc, điều kiện tại Điều 5; nếu đồng thời có giao dịch ngoài phương án thì phải quản lý, theo dõi riêng. |
Thiết lập cơ chế riêng, linh hoạt hơn cho mua, bán nợ phục vụ cơ cấu lại TCTD; đồng thời tăng yêu cầu quản lý tách biệt. |