Giá trong hợp đồng chuyển nhượng vốn thấp hơn giá thị trường được không?

Việc chuyển nhượng cổ phần, phần vốn góp trong doanh nghiệp phải được các bên thực hiện bằng hợp đồng và tuần thủ các quy định về nghĩa vụ thuế, về giá chuyển nhượng cùng các quy định khác theo quy định của pháp luật.
 

Giá trong hợp đồng chuyển nhượng vốn

Theo quy định tại Điều 11 Thông tư 111/2013/TT-BTC thì giá chuyển nhượng trên hợp đồng chuyển nhượng cổ phần, phần vốn góp trong doanh nghiệp là số tiền mà cá nhân nhận được theo hợp đồng chuyển nhượng vốn.

Trường hợp hợp đồng chuyển nhượng không quy định giá thanh toán hoặc giá thanh toán trên hợp đồng không phù hợp với giá thị trường thì cơ quan thuế có quyền ấn định giá chuyển nhượng theo quy định của pháp luật về quản lý thuế.

Như vậy, đối với những hợp đồng chuyển nhượng vốn không quy định giá thanh toán hoặc giá thanh toán hợp đồng không phù hợp giá thị trường thì cơ quan thuế có quyền ấn định giá chuyển nhượng theo quy định của pháp luật.

Trên thực tế, giá chuyển nhượng trên hợp đồng chuyển nhượng vốn thường được các bên chuyển nhượng để thấp hơn giá thị trường nhằm trốn tránh nghĩa vụ thuế với cơ quan nhà nước. Tuy nhiên, việc này là vi phạm quy định của pháp luật và khi bị phát hiện, ngoài việc bị xử phạt thì cơ quan thuế sẽ ấn định lại giá chuyển nhượng theo quy định của pháp luật

Lưu ý: Trường hợp doanh nghiệp hạch toán kế toán bằng đồng ngoại tệ, cá nhân chuyển nhượng vốn góp bằng ngoại tệ thì giá chuyển nhượng và giá mua của phần vốn chuyển nhượng được xác định bằng đồng ngoại tệ. Trường hợp doanh nghiệp hạch toán kế toán bằng đồng Việt Nam, cá nhân chuyển nhượng vốn góp bằng ngoại tệ thì giá chuyển nhượng phải được xác định bằng đồng Việt Nam theo tỷ giá giao dịch bình quân trên thị trường ngoại tệ liên ngân hàng do Ngân hàng Nhà nước Việt Nam công bố tại thời điểm chuyển nhượng.
Giá trong hợp đồng chuyển nhượng vốn thấp hơn giá thị trường được không?

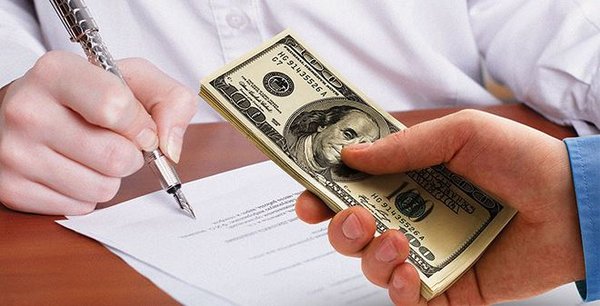
Giá trong hợp đồng chuyển nhượng vốn được quy định như thế nào? (Ảnh minh họa)


Căn cứ tính thuế

Căn cứ tính thuế đối với thu nhập từ chuyển nhượng phần vốn góp là thu nhập tính thuế và thuế suất, cụ thể như sau:

- Thu nhập tính thuế: thu nhập tính thuế từ chuyển nhượng phần vốn góp được xác định bằng giá chuyển nhượng trừ giá mua của phần vốn chuyển nhượng và các chi phí hợp lý liên quan đến việc tạo ra thu nhập từ chuyển nhượng vốn.

- Thuế suất thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng vốn góp áp dụng theo Biểu thuế toàn phần với thuế suất là 20%.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Hướng dẫn tra cứu chủ sở hữu hưởng lợi của doanh nghiệp trực tuyến

Hướng dẫn tra cứu chủ sở hữu hưởng lợi của doanh nghiệp trực tuyến

Hướng dẫn tra cứu chủ sở hữu hưởng lợi của doanh nghiệp trực tuyến

Hiện nay, thông tin về chủ sở hữu hưởng lợi của doanh nghiệp có thể được tra cứu trực tuyến trên hệ thống đăng ký doanh nghiệp. Bài viết dưới đây sẽ hướng dẫn cụ thể cách thực hiện để người dùng dễ dàng kiểm tra thông tin cần thiết.

Chủ sở hữu hưởng lợi - Tổng hợp toàn bộ quy định doanh nghiệp cần biết

Chủ sở hữu hưởng lợi - Tổng hợp toàn bộ quy định doanh nghiệp cần biết

Chủ sở hữu hưởng lợi - Tổng hợp toàn bộ quy định doanh nghiệp cần biết

Doanh nghiệp cần xác định đúng chủ sở hữu hưởng lợi để kê khai, cập nhật và lưu giữ thông tin. Vậy ai là chủ sở hữu hưởng lợi, khi nào phải kê khai và thực hiện như thế nào? Dưới đây là các quy định doanh nghiệp cần biết.

Thời hạn kê khai thông tin chủ sở hữu hưởng lợi tại các tỉnh, thành mới nhất

Thời hạn kê khai thông tin chủ sở hữu hưởng lợi tại các tỉnh, thành mới nhất

Thời hạn kê khai thông tin chủ sở hữu hưởng lợi tại các tỉnh, thành mới nhất

Thời hạn kê khai thông tin chủ sở hữu hưởng lợi của doanh nghiệp tại các tỉnh, thành hiện nay được quy định như thế nào? Bài viết dưới đây tổng hợp các văn bản hướng dẫn và thời hạn kê khai mới nhất để doanh nghiệp thuận tiện theo dõi, thực hiện.

Danh sách Công văn hướng dẫn kê khai chủ sở hữu hưởng lợi tại các tỉnh, thành

Danh sách Công văn hướng dẫn kê khai chủ sở hữu hưởng lợi tại các tỉnh, thành

Danh sách Công văn hướng dẫn kê khai chủ sở hữu hưởng lợi tại các tỉnh, thành

Nhằm giúp doanh nghiệp thuận tiện trong việc kê khai, bổ sung thông tin chủ sở hữu hưởng lợi theo quy định, bài viết dưới đây LuatVietnam tổng hợp danh sách các Công văn hướng dẫn tại các tỉnh, thành phố để doanh nghiệp dễ dàng tra cứu và thực hiện.

Doanh nghiệp không bổ sung thông tin chủ sở hữu hưởng lợi bị phạt thế nào? 

Doanh nghiệp không bổ sung thông tin chủ sở hữu hưởng lợi bị phạt thế nào? 

Doanh nghiệp không bổ sung thông tin chủ sở hữu hưởng lợi bị phạt thế nào? 

Theo quy định hiện hành, doanh nghiệp có trách nhiệm kê khai, bổ sung thông tin về chủ sở hữu hưởng lợi trong các trường hợp pháp luật quy định. Vậy doanh nghiệp không thực hiện nghĩa vụ này sẽ bị xử phạt như thế nào? Bài viết dưới đây sẽ làm rõ các quy định liên quan.

Chủ sở hữu hưởng lợi của doanh nghiệp được xác định thế nào?

Chủ sở hữu hưởng lợi của doanh nghiệp được xác định thế nào?

Chủ sở hữu hưởng lợi của doanh nghiệp được xác định thế nào?

Việc xác định chủ sở hữu hưởng lợi của doanh nghiệp được thực hiện dựa trên các tiêu chí cụ thể về tỷ lệ sở hữu vốn điều lệ, cổ phần có quyền biểu quyết và quyền kiểm soát thực tế đối với doanh nghiệp. Bài viết dưới đây sẽ làm rõ các tiêu chí xác định chủ sở hữu hưởng lợi theo quy định pháp luật mới nhất.