Từ 01/10/2025, áp thuế 15% với doanh nghiệp có doanh thu dưới 3 tỷ đồng/năm

Đây là một trong những quy định đáng chú ý tại Luật Thuế thu nhập doanh nghiệp 2025, hiệu lực từ 01/10/2025.

Theo Điều 10 Luật Thuế thu nhập doanh nghiệp 2025, thuế suất thuế TNDN được quy định cụ thể như sau:

- Thuế suất thuế thu nhập doanh nghiệp: 20%.

- Thuế suất 15%: áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng.

- Thuế suất 17%: áp dụng đối với doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ đồng.

Doanh thu làm căn cứ xác định doanh nghiệp thuộc nhóm nào là tổng doanh thu của kỳ tính thuế TNDN liền kề trước đó, và việc xác định tổng doanh thu cụ thể sẽ do Chính phủ hướng dẫn chi tiết.

Từ 01/10/2025, áp thuế 15% với doanh nghiệp có doanh thu dưới 3 tỷ đồng/năm
Từ 01/10/2025, áp thuế 15% với doanh nghiệp có doanh thu dưới 3 tỷ đồng/năm (Ảnh minh họa)

Ngoài các mức thuế phổ thông nêu trên, Luật cũng quy định thuế suất cao hơn đối với các ngành đặc thù:

- Hoạt động tìm kiếm, thăm dò và khai thác dầu khí: từ 25% đến 50%, do Thủ tướng Chính phủ quyết định tùy theo vị trí, điều kiện khai thác và trữ lượng mỏ.

- Hoạt động thăm dò, khai thác tài nguyên quý hiếm (như vàng, bạc, thiếc, wonfram, đất hiếm...): 50%, riêng mỏ có từ 70% diện tích trở lên thuộc địa bàn đặc biệt khó khăn thì áp dụng 40%.

Quy định trước 01/10/2025 tại Điều 10 Luật Thuế thu nhập doanh nghiệp 2008 được sửa đổi, bổ sung bởi khoản 6 Điều 1 Luật Thuế thu nhập doanh nghiệp sửa đổi 2013 quy định về thuế suất như sau:

Điều 10. Thuế suất

1. Thuế suất thuế thu nhập doanh nghiệp là 22%, trừ trường hợp quy định tại khoản 2, khoản 3 Điều này và đối tượng được ưu đãi về thuế suất quy định tại Điều 13 của Luật này.

Những trường hợp thuộc diện áp dụng thuế suất 22% quy định tại khoản này chuyển sang áp dụng thuế suất 20% kể từ ngày 01 tháng 01 năm 2016.

2. Doanh nghiệp có tổng doanh thu năm không quá hai mươi tỷ đồng áp dụng thuế suất 20%.

Doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng được áp dụng thuế suất 20% tại khoản này là doanh thu của năm trước liền kề.

3. Thuế suất thuế thu nhập doanh nghiệp đối với hoạt động tìm kiếm, thăm dò, khai thác dầu, khí và tài nguyên quý hiếm khác tại Việt Nam từ 32% đến 50% phù hợp với từng dự án, từng cơ sở kinh doanh.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Không nộp hoặc nộp thiếu báo cáo thống kê phải nộp bổ sung đầy đủ từ ngày 02/11/2026

Không nộp hoặc nộp thiếu báo cáo thống kê phải nộp bổ sung đầy đủ từ ngày 02/11/2026

Không nộp hoặc nộp thiếu báo cáo thống kê phải nộp bổ sung đầy đủ từ ngày 02/11/2026

Từ ngày 02/11/2026, theo Nghị định 362/2026/NĐ-CP cá nhân, tổ chức vi phạm quy định về thời hạn hoặc tính đầy đủ của báo cáo thống kê không chỉ bị cảnh cáo, phạt tiền mà còn phải nộp bổ sung đầy đủ báo cáo theo yêu cầu.

​Từ 17/9/2026, vốn đầu tư để thành lập trường đại học tư thục giảm còn tối thiểu 300 tỷ đồng

​Từ 17/9/2026, vốn đầu tư để thành lập trường đại học tư thục giảm còn tối thiểu 300 tỷ đồng

​Từ 17/9/2026, vốn đầu tư để thành lập trường đại học tư thục giảm còn tối thiểu 300 tỷ đồng

Đây là quy định mới tại Nghị định 361/2026/NĐ-CP của Chính phủ về điều kiện đầu tư và hoạt động trong giáo dục nghề nghiệp, giáo dục đại học và kiểm định chất lượng giáo dục, ban hành và hiệu lực ngày 17/9/2026.

Nghị định 360 2026 CP: Trường có tên “quốc tế”, “quốc gia”, “Việt Nam” gây hiểu nhầm phải đổi tên trong 12 tháng

Nghị định 360 2026 CP: Trường có tên “quốc tế”, “quốc gia”, “Việt Nam” gây hiểu nhầm phải đổi tên trong 12 tháng

Nghị định 360 2026 CP: Trường có tên “quốc tế”, “quốc gia”, “Việt Nam” gây hiểu nhầm phải đổi tên trong 12 tháng

Quy định nêu tại Nghị định 360/2026/NĐ-CP về điều kiện đầu tư và hoạt động của cơ sở giáo dục mầm non, cơ sở giáo dục phổ thông, cơ sở giáo dục thường xuyên và cơ sở giáo dục khác thuộc hệ thống giáo dục quốc dân.

​Phụ cấp chức vụ mới thấp hơn mức đang hưởng, cán bộ quản lý giáo dục được bảo lưu mức cũ (dự kiến)

​Phụ cấp chức vụ mới thấp hơn mức đang hưởng, cán bộ quản lý giáo dục được bảo lưu mức cũ (dự kiến)

​Phụ cấp chức vụ mới thấp hơn mức đang hưởng, cán bộ quản lý giáo dục được bảo lưu mức cũ (dự kiến)

Một trong những nội dung đặc biệt được quan tâm tại Dự thảo Nghị định quy định chế độ phụ cấp chức vụ đối với cán bộ quản lý cơ sở giáo dục là cách xử lý khi hệ số phụ cấp mới thấp hơn mức cán bộ quản lý đang hưởng.

Đề xuất: Hệ số phụ cấp chức vụ của Hiệu trưởng trường mầm non, tiểu học là 0,5

Đề xuất: Hệ số phụ cấp chức vụ của Hiệu trưởng trường mầm non, tiểu học là 0,5

Đề xuất: Hệ số phụ cấp chức vụ của Hiệu trưởng trường mầm non, tiểu học là 0,5

Dự thảo Nghị định quy định chế độ phụ cấp chức vụ đối với cán bộ quản lý cơ sở giáo dục đã đề xuất mức phụ cấp cụ thể đối với hiệu trưởng, phó hiệu trưởng và cán bộ quản lý tổ chuyên môn tại trường mầm non, tiểu học. 

3 chức danh không chuyên trách dôi dư do sắp xếp thôn, tổ dân phố được giải quyết chính sách theo Nghị định 154

3 chức danh không chuyên trách dôi dư do sắp xếp thôn, tổ dân phố được giải quyết chính sách theo Nghị định 154

3 chức danh không chuyên trách dôi dư do sắp xếp thôn, tổ dân phố được giải quyết chính sách theo Nghị định 154

Ngày 26/8/2026, Bộ Nội vụ ban hành Công văn 9458/BNV-TCBC hướng dẫn Sở Nội vụ TP HCM thực hiện chính sách đối với người hoạt động không chuyên trách ở thôn, tổ dân phố theo Nghị định 154/2025/NĐ-CP.

Cán bộ giải quyết khiếu nại, tố cáo không được tiết lộ danh tính hoặc trù dập người tố cáo

Cán bộ giải quyết khiếu nại, tố cáo không được tiết lộ danh tính hoặc trù dập người tố cáo

Cán bộ giải quyết khiếu nại, tố cáo không được tiết lộ danh tính hoặc trù dập người tố cáo

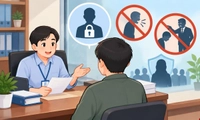
Từ ngày 15/10/2026, theo Thông tư 06/2026/TT-TTCP, cán bộ thực hiện nhiệm vụ giải quyết khiếu nại, tố cáo không được tiết lộ trái pháp luật danh tính người tố cáo; không được đe dọa, trả thù hoặc trù dập người khiếu nại, tố cáo.