Đã có Thông tư hướng dẫn sử dụng lao động chưa thành niên

Bộ Lao động, Thương binh và Xã hội đã ban hành Thông tư 09/2020/TT-BLĐTBXH về việc hướng dẫn thi hành một số điều của Bộ luật Lao động về lao động chưa thành niên.

Thông tư này quy định danh mục 13 công việc nhẹ mà người từ đủ 13 tuổi đến chưa đủ 15 tuổi được làm gồm: Biểu diễn nghệ thuật; Vận động viên thể thao; Lập trình phần mềm; Các nghề truyền thống như chấm men gốm, cưa vỏ trai, làm giấy dó, làm nón lá, chấm nón… (không bao gồm các giai đoạn sử dụng hóa chất độc hại); Chăn thả gia súc tại nông trại; Cắt chỉ, đơm nút, thùa khuyết, đóng gói vào hộp các sản phẩm dệt thủ công…

huong dan su dung lao dong chua thanh nien
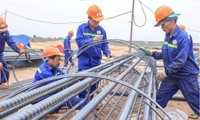
Đã có Thông tư hướng dẫn sử dụng lao động chưa thành niên (Ảnh minh họa)
 

Ngoài ra, Thông tư này cũng quy định danh mục 69 công việc gây tổn hại đến sự phát triển thể lực, trí lực, nhân cách của người chưa thành niên gồm: Trực tiếp luyện quặng kim loại màu (đồng, chì, thiếc, thuỷ ngân, kẽm, bạc); Đốt và ra lò luyện cốc; Đốt lò đầu máy hơi nước; Thu gom bã thải sản xuất cồn công nghiệp; Nhuộm, hấp, vải sợi; Khai thác đá, đập đá thủ công, cậy bẩy đá trên núi…

Thông tư có hiệu lực từ ngày 15/3/2021.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Nghị định 398/2026/NĐ-CP ngày 29/10/2026 ban hành kèm theo 3 mẫu kê khai giảm thuế thu nhập cá nhân (TNCN), gồm mẫu dành cho cá nhân kinh doanh tự kê khai; tổ chức, cá nhân khấu trừ, khai thay, nộp thay và mẫu điều chỉnh khi doanh thu thực tế vượt điều kiện giảm thuế.

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

Nghị định 398/2026/NĐ-CP quy định doanh nghiệp đang hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) được tính giảm 30% trên số thuế phải nộp sau khi đã trừ ưu đãi thuế nếu đáp ứng điều kiện giảm thuế.

Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

 Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

Nghị định 398/2026/NĐ-CP quy định giảm 30% số thuế thu nhập cá nhân (TNCN) phải nộp đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Ngày 28/10/2026, Bộ Tài chính ban hành Thông tư 159/2026/TT-BTC quy định danh mục và thời hạn định kỳ chuyển đổi vị trí công tác đối với công chức, viên chức không giữ chức vụ lãnh đạo, quản lý trực tiếp tiếp xúc và giải quyết công việc thuộc lĩnh vực tài chính tại chính quyền địa phương.