Thêm đối tượng áp dụng thuế suất 0% từ 01/7/2025

Luật Thuế giá trị gia tăng của Quốc hội, số 48/2024/QH15 có nhiều quy định mới. Trong đó, bổ sung thêm đối tượng áp dụng thuế suất 0%.

Hiện nay, căn cứ Điều 9 Thông tư 219/2013/TT-BTC, khoản 2 Điều 1 Thông tư 130/2016/TT-BTC, thuế suất 0% áp dụng đối với hàng hóa, dịch vụ xuất khẩu; hoạt động xây dựng, lắp đặt công trình ở nước ngoài và ở trong khu phi thuế quan; vận tải quốc tế; hàng hóa, dịch vụ thuộc diện không chịu thuế GTGT khi xuất khẩu.

Điều 9 Luật Thuế giá trị gia tăng 2024 đã bổ sung thêm một số đối tượng áp dụng thuế suất 0%, gồm:

- Vận tải quốc tế;

- Công trình xây dựng, lắp đặt ở nước ngoài, trong khu phi thuế quan;

- Hàng hóa đã bán tại khu vực cách ly cho cá nhân (người nước ngoài hoặc người Việt Nam) đã làm thủ tục xuất cảnh; hàng hóa đã bán tại cửa hàng miễn thuế;

- Dịch vụ xuất khẩu gồm: Dịch vụ cho thuê phương tiện vận tải được sử dụng ngoài phạm vi lãnh thổ Việt Nam; Dịch vụ của ngành hàng không, hàng hải cung ứng trực tiếp cho vận tải quốc tế hoặc thông qua đại lý.

Thêm đối tượng áp dụng thuế suất 0% từ 01/7/2025
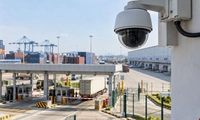
Thêm đối tượng áp dụng thuế suất 0% từ 01/7/2025 (Ảnh minh họa)

Bên cạnh đó, quy định các sản phẩm không chịu thuế chuyển sang chịu thuế 5% như phân bón; tàu khai thác thủy sản tại vùng biển.

Luật Thuế giá trị gia tăng 2024 có hiệu lực từ 01/7/2025.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Tiêu chí xác định hệ thống AI có rủi ro cao trong lĩnh vực ngân hàng từ 15/11/2026

Tiêu chí xác định hệ thống AI có rủi ro cao trong lĩnh vực ngân hàng từ 15/11/2026

Tiêu chí xác định hệ thống AI có rủi ro cao trong lĩnh vực ngân hàng từ 15/11/2026

Từ ngày 15/11/2026, việc phân loại hệ thống trí tuệ nhân tạo (AI) trong lĩnh vực ngân hàng được thực hiện theo mức độ rủi ro cao, trung bình và thấp. Trong đó, Thông tư 53/2026/TT-NHNN quy định cụ thể các tiêu chí để xác định hệ thống AI có rủi ro cao trong một số hoạt động ngân hàng.

Cá nhân làm tiếp thị liên kết trên sàn thương mại điện tử áp dụng thuế suất thuế TNCN 5%

Cá nhân làm tiếp thị liên kết trên sàn thương mại điện tử áp dụng thuế suất thuế TNCN 5%

Cá nhân làm tiếp thị liên kết trên sàn thương mại điện tử áp dụng thuế suất thuế TNCN 5%

Nội dung được Cục Thuế hướng dẫn tại Công văn 7403/CT-TMĐT của Cục Thuế về nghĩa vụ thuế đối với cá nhân cung cấp sản phẩm và dịch vụ nội dung thông tin số và tiếp thị liên kết trong thương mại điện tử

TP.HCM đẩy mạnh hỗ trợ tiếp cận vốn vay cho cán bộ thôi việc sau sắp xếp bộ máy

TP.HCM đẩy mạnh hỗ trợ tiếp cận vốn vay cho cán bộ thôi việc sau sắp xếp bộ máy

TP.HCM đẩy mạnh hỗ trợ tiếp cận vốn vay cho cán bộ thôi việc sau sắp xếp bộ máy

Tại Công văn 9181/UBND-VX, UBND TP.HCM yêu cầu tăng cường tuyên truyền chính sách cho vay giải quyết việc làm, trong đó có chính sách dành cho cán bộ, công chức, viên chức và người lao động thôi việc sau khi sắp xếp tổ chức bộ máy.