Thông tư 33 2025 BKHCN: Doanh nghiệp chi ít nhất 2% doanh thu cho nghiên cứu và phát triển được hưởng ưu đãi thuế

Thông tư 33/2025/TT-BKHCN của Bộ trưởng Bộ Khoa học và Công nghệ quy định tiêu chí doanh nghiệp thực hiện dự án sản xuất thiết bị điện tử được hưởng ưu đãi về thuế thu nhập doanh nghiệp

Theo Điều 3 Thông tư 33/2025/TT-BKHCN, doanh nghiệp thực hiện dự án sản xuất thiết bị điện tử được hưởng ưu đãi về thuế thu nhập doanh nghiệp nếu đáp ứng một trong các tiêu chí được quy định tại Thông tư. Trong đó, doanh nghiệp có thể đáp ứng tiêu chí về nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo.

Cụ thể, điểm b khoản 2 Điều 3 Thông tư 33/2025/TT-BKHCN quy định doanh nghiệp phải có tổng chi cho hoạt động nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo đạt tối thiểu 2% doanh thu thuần bình quân trong 03 năm tài chính liền kề hoặc từ 200 tỷ đồng Việt Nam/năm trở lên trong 03 năm tài chính liền kề.

Trường hợp doanh nghiệp hoạt động dưới 03 năm, mức chi được tính bình quân trên toàn bộ thời gian hoạt động kể từ khi thành lập, nhưng thời gian tính không được ít hơn 01 năm tài chính đầy đủ.
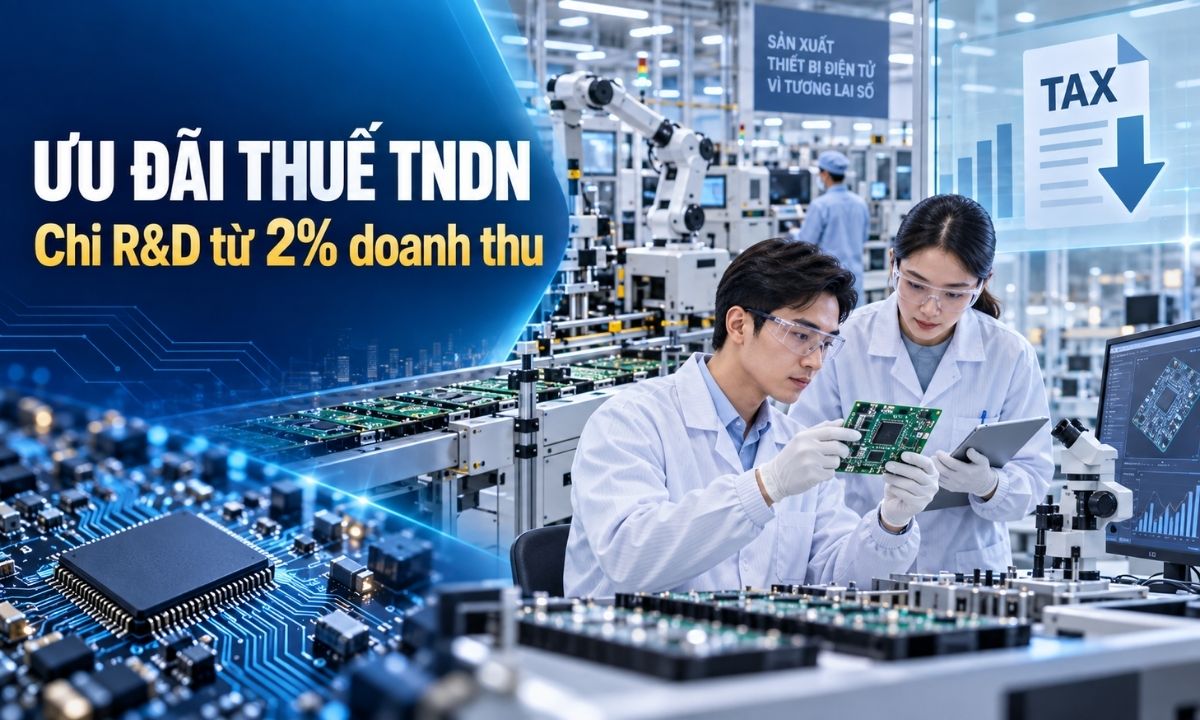
Doanh nghiệp chi ít nhất 2% doanh thu cho nghiên cứu và phát triển được hưởng ưu đãi thuế
Doanh nghiệp chi ít nhất 2% doanh thu cho nghiên cứu và phát triển được hưởng ưu đãi thuế (Ảnh minh họa)

Tuy nhiên, để đáp ứng tiêu chí về nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, doanh nghiệp không chỉ cần bảo đảm mức chi nêu trên mà còn phải đồng thời đáp ứng yêu cầu về nhân lực quy định tại điểm a khoản 2 Điều 3 Thông tư này.

Theo đó, doanh nghiệp phải có bộ phận nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo với tối thiểu 10 nhân lực có trình độ từ đại học trở lên. Trong số này, ít nhất 50% nhân lực phải là công dân Việt Nam.

Đối với doanh nghiệp nhỏ và vừa theo Luật Hỗ trợ doanh nghiệp nhỏ và vừa, doanh nghiệp không bắt buộc phải thành lập bộ phận nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo. Tuy nhiên, doanh nghiệp phải có tối thiểu 03 nhân lực có trình độ từ đại học trở lên thực hiện hoạt động này, trong đó ít nhất 50% là công dân Việt Nam.

Theo khoản 2 Điều 4 Thông tư 33/2025/TT-BKHCN, doanh nghiệp có trách nhiệm tự chứng minh việc đáp ứng tiêu chí để được hưởng ưu đãi về thuế thu nhập doanh nghiệp, chịu trách nhiệm về tính chính xác của thông tin cung cấp, đồng thời cung cấp và cập nhật thông tin dự án trên Hệ thống thông tin quốc gia về công nghiệp công nghệ số. Thông tư có hiệu lực từ ngày 01/01/2026.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Doanh nghiệp được chuyển sang trạng thái “Đã giải thể” trong 1 ngày làm việc sau khi hết hạn phản hồi của cơ quan thuế

Doanh nghiệp được chuyển sang trạng thái “Đã giải thể” trong 1 ngày làm việc sau khi hết hạn phản hồi của cơ quan thuế

Doanh nghiệp được chuyển sang trạng thái “Đã giải thể” trong 1 ngày làm việc sau khi hết hạn phản hồi của cơ quan thuế

Nội dung nêu tại Công văn 16148/BTC-DNTN ngày 12/10/2026 của Bộ Tài chính về đẩy nhanh tiến độ xử lý thủ tục giải thể doanh nghiệp.

4 mức giảm hình phạt đối với người vi phạm pháp luật về đất đai từ 15/10/2026

4 mức giảm hình phạt đối với người vi phạm pháp luật về đất đai từ 15/10/2026

4 mức giảm hình phạt đối với người vi phạm pháp luật về đất đai từ 15/10/2026

Từ ngày 15/10/2026, người vi phạm pháp luật về đất đai thuộc trường hợp áp dụng cơ chế, chính sách đặc thù có thể được xem xét giảm hình phạt tùy theo mức độ khắc phục hậu quả thiệt hại theo Nghị quyết 04/2026/NQ-HĐTP.

Từ 15/11/2026, bãi bỏ toàn bộ 3 Thông tư về chữ ký số và dịch vụ chứng thực chữ ký số

Từ 15/11/2026, bãi bỏ toàn bộ 3 Thông tư về chữ ký số và dịch vụ chứng thực chữ ký số

Từ 15/11/2026, bãi bỏ toàn bộ 3 Thông tư về chữ ký số và dịch vụ chứng thực chữ ký số

Ngày 25/9/2026, Bộ Khoa học Công nghệ ban hành Thông tư 59/2026/TT-BKHCN về bãi bỏ một số Thông tư do Bộ trưởng Bộ Thông tin và Truyền thông ban hành trong lĩnh vực chữ ký điện tử và dịch vụ tin cậy.

Yêu cầu kịp thời thay thế cán bộ né tránh, đùn đẩy trách nhiệm, không dám quyết, không dám làm

Yêu cầu kịp thời thay thế cán bộ né tránh, đùn đẩy trách nhiệm, không dám quyết, không dám làm

Yêu cầu kịp thời thay thế cán bộ né tránh, đùn đẩy trách nhiệm, không dám quyết, không dám làm

Nội dung nêu tại Hướng dẫn 10-HD/BTGTW triển khai thực hiện Chỉ thị số 07-CT/TW ngày 13/7/2026 của Bộ Chính trị về “Đẩy mạnh học tập, thực hành tư tưởng, đạo đức, phương pháp, phong cách Hồ Chí Minh trong giai đoạn phát triển mới”, ban hành ngày 25/9/2026.

Hướng dẫn 10-HD/BTGTW: Mức độ hài lòng của người dân, doanh nghiệp là tiêu chí đánh giá cán bộ, Đảng viên hằng năm

Hướng dẫn 10-HD/BTGTW: Mức độ hài lòng của người dân, doanh nghiệp là tiêu chí đánh giá cán bộ, Đảng viên hằng năm

Hướng dẫn 10-HD/BTGTW: Mức độ hài lòng của người dân, doanh nghiệp là tiêu chí đánh giá cán bộ, Đảng viên hằng năm

Hướng dẫn 10-HD/BTGTW 2026 triển khai thực hiện Chỉ thị 07-CT/TW về học tập, thực hành tư tưởng, đạo đức, phương pháp, phong cách Hồ Chí Minh, ban hành ngày 25/9/2026.

Cấp độ năng lực của vị trí việc làm phải dựa trên yêu cầu công việc, không chỉ dựa vào trình độ, thâm niên

Cấp độ năng lực của vị trí việc làm phải dựa trên yêu cầu công việc, không chỉ dựa vào trình độ, thâm niên

Cấp độ năng lực của vị trí việc làm phải dựa trên yêu cầu công việc, không chỉ dựa vào trình độ, thâm niên

Nội dung nêu tại Hướng dẫn 6-HD/BTCTW của Ban Tổ chức Ban Chấp hành Trung ương một số nội dung về vị trí việc làm công chức, viên chức, bản mô tả công việc, khung năng lực và cơ cấu ngạch công chức trong các cơ quan của Đảng, Mặt trận Tổ quốc Việt Nam và các tổ chức chính trị - xã hội.