TP. HCM đề xuất đặc cách tốt nghiệp THPT cho thí sinh thi đợt 2

Ngày 20/7/2021, Sở Giáo dục và Đào tạo (GDĐT) TP. HCM có Tờ trình số 2100/TTr-SGDĐT về việc đề xuất xét đặc cách tốt nghiệp THPT 2021 cho thí sinh thi đợt 02.

Theo đó, để đảm bảo quyền lợi của các thí sinh không thể dự thi tốt nghiệp THPT năm 2021 đợt 02, Sở GDĐT TP. HCM đề xuất UBND Thành phố để đề xuất Bộ GDĐT xét đặc cách tốt nghiệp THPT cho các thí sinh đủ điều kiện dự thi đợt 02 theo điều kiện “có việc đột xuất đặc biệt” (căn cứ khoản 1, 2 Điều 37 Thông tư số 11 của Bộ trưởng Bộ GDĐT về Ban hành Quy chế tuyển sinh THCS và THPT).
TP. HCM đề xuất đặc cách tốt nghiệp THPT cho thí sinh thi đợt 2
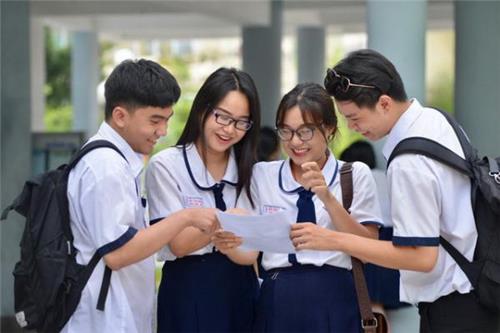
TP. HCM đề xuất đặc cách tốt nghiệp THPT cho thí sinh thi đợt 2 (Ảnh minh họa)


Lý giải về đề xuất này, Sở GDĐT TP. HCM cho biết, Thành phố có 3.234 thí sinh đủ điều kiện đăng ký thi đợt 02. Tuy nhiên, Thành phố đã thực hiện Chỉ thị 16 từ ngày 09/7/2021, tình hình dịch bệnh đến thời điểm thi đợt 02 có thể còn diễn biến phức tạp, thời gian kết thúc Chỉ thị 16 cận kề ngày thi.

Do đó, việc tổ chức thi đợt 02 bảo đảm an toàn phòng chống dịch bệnh, đáp ứng yêu cầu nghiêm túc, khách quan, công bằng, tạo điều kiện thuận lợi nhất cho thí sinh và tạo sự an tâm cho phụ huynh, thí sinh khó có thể thực hiện.

Ngoài ra, Sở GDĐT cũng trình UBND Thành phố đề xuất với Bộ GDĐT yêu cầu Đại học Quốc gia TP.HCM và các trường đại học, các trường có tuyển sinh trình độ cao đẳng ngành giáo dục mầm non triển khai bổ sung kỳ thi đánh giá năng lực; sử dụng đồng thời nhiều phương thức tuyển sinh khác để xét tuyển đối với các thí sinh được xét đặc cách trong đợt thi thứ 02.

Nếu còn thắc mắc, độc giả vui lòng liên hệ 1900.6192 để được hỗ trợ, giải đáp.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Nghị định 398/2026/NĐ-CP ngày 29/10/2026 ban hành kèm theo 3 mẫu kê khai giảm thuế thu nhập cá nhân (TNCN), gồm mẫu dành cho cá nhân kinh doanh tự kê khai; tổ chức, cá nhân khấu trừ, khai thay, nộp thay và mẫu điều chỉnh khi doanh thu thực tế vượt điều kiện giảm thuế.

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

Nghị định 398/2026/NĐ-CP quy định doanh nghiệp đang hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) được tính giảm 30% trên số thuế phải nộp sau khi đã trừ ưu đãi thuế nếu đáp ứng điều kiện giảm thuế.

Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

 Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

Nghị định 398/2026/NĐ-CP quy định giảm 30% số thuế thu nhập cá nhân (TNCN) phải nộp đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Ngày 28/10/2026, Bộ Tài chính ban hành Thông tư 159/2026/TT-BTC quy định danh mục và thời hạn định kỳ chuyển đổi vị trí công tác đối với công chức, viên chức không giữ chức vụ lãnh đạo, quản lý trực tiếp tiếp xúc và giải quyết công việc thuộc lĩnh vực tài chính tại chính quyền địa phương.