English
 RSS
Đây là nội dung đáng chú ý được nêu tại Công văn 8109/BYT-KHTC ngày 27/10/2026 của Bộ Y tế về việc hướng dẫn nguồn kinh phí và lựa chọn đơn vị thực hiện khám sức khỏe định kỳ, khám sàng lọc miễn phí cho người dân.
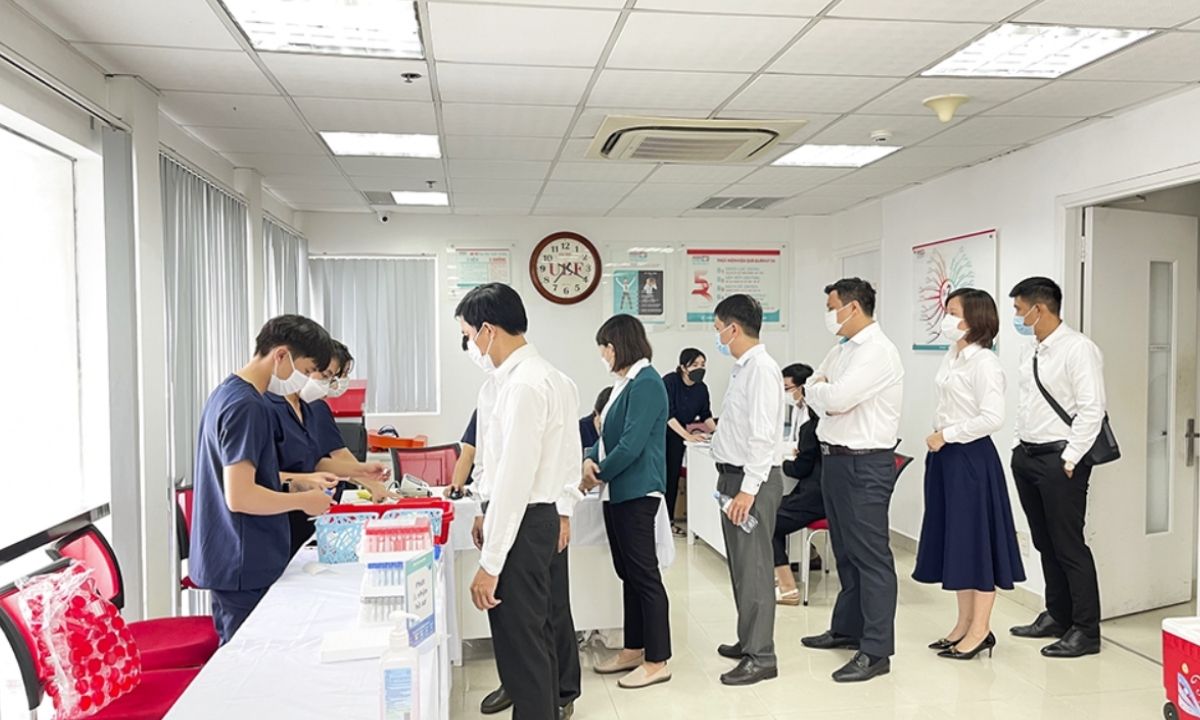
Cụ thể, tại mục 1.2.2 Công văn 8109/BYT-KHTC, Bộ Y tế hướng dẫn đối với người lao động, người sử dụng lao động có trách nhiệm chi trả chi phí khám sức khỏe định kỳ theo quy định của pháp luật về lao động và pháp luật về an toàn, vệ sinh lao động.
Đồng thời, Công văn phân định nguồn kinh phí theo từng nhóm đối tượng như sau:
- Đối với cán bộ, công chức, viên chức và người lao động tại các cơ quan, tổ chức, đơn vị sự nghiệp công lập: Nguồn kinh phí đã được bố trí trong dự toán chi đầu năm;
- Đối với người lao động tại doanh nghiệp: Nguồn kinh phí do doanh nghiệp bố trí.
Theo đó, doanh nghiệp phải chủ động bố trí nguồn kinh phí để thực hiện nghĩa vụ khám sức khỏe định kỳ cho người lao động theo quy định của pháp luật về an toàn, vệ sinh lao động, thay vì sử dụng nguồn ngân sách nhà nước dành cho các nhóm đối tượng được Nhà nước chi trả.
Ngoài ra, Ủy ban nhân dân các tỉnh, thành phố chủ động bố trí ngân sách địa phương và huy động các nguồn lực hợp pháp theo đúng trách nhiệm, phạm vi chi và phân cấp ngân sách; xác định rõ nguồn kinh phí đối với từng nhóm đối tượng, nội dung khám.
Trường hợp địa phương đã bố trí, huy động các nguồn lực nhưng chưa đủ khả năng cân đối ngân sách địa phương, tổng hợp nhu cầu trong dự toán ngân sách và đề nghị cấp có thẩm quyền xem xét hỗ trợ theo quy định