Có thể ủy quyền cho UBND xã quyết định miễn, giảm thuế sử dụng đất nông nghiệp

Từ ngày 01/7/2025, thủ tục miễn, giảm thuế sử dụng đất nông nghiệp sẽ được thực hiện theo quy trình tại Thông tư số 40/2025/TT-BTC của Bộ Tài chính.

Thông tư 40/2025/TT-BTC sửa đổi Thông tư 09/2002/TT-BTC, quy định rõ trách nhiệm, trình tự xử lý hồ sơ miễn, giảm thuế đối với hộ dân, doanh nghiệp, hợp tác xã, tổ chức kinh tế có sử dụng đất nông nghiệp.

(1) Thẩm quyền và quy trình miễn, giảm thuế tại cấp xã

(1.1) Lập danh sách hộ được miễn thuế

Đội thuế thuộc Chi cục Thuế khu vực phối hợp với Hội đồng tư vấn thuế cấp xã chịu trách nhiệm:

- Lập danh sách hộ được miễn thuế dựa trên:

  • Danh sách xã đặc biệt khó khăn miền núi, vùng sâu, vùng xa;
  • Quyết định của Thủ tướng hoặc cơ quan được ủy quyền;

- Lập danh sách hộ nghèo theo:

  • Quy định chung của Chính phủ và địa phương;
  • Danh sách được cấp có thẩm quyền duyệt.

- Mẫu sử dụng:

  • Mẫu số 01/MT: Danh sách hộ được miễn thuế tại vùng đặc biệt khó khăn;
  • Mẫu số 02/MT: Danh sách hộ nghèo được miễn thuế.

Lưu ý: Danh sách phải được niêm yết công khai tại UBND cấp xã ít nhất 10 ngày để người dân theo dõi, giám sát.
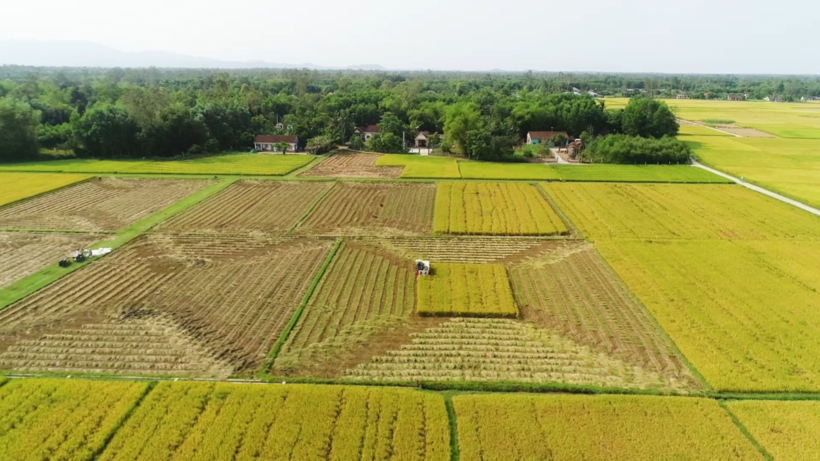
Có thể ủy quyền cho UBND xã quyết định miễn, giảm thuế sử dụng đất nông nghiệp từ 01/7/2025
Có thể ủy quyền cho UBND xã quyết định miễn, giảm thuế sử dụng đất nông nghiệp (Ảnh minh họa)


(1.2) Trình hồ sơ và thông báo kết quả

UBND cấp xã có trách nhiệm:

- Lập tờ trình về số lượng đối tượng và số thuế đề nghị miễn, giảm (theo mẫu đính kèm Thông tư);

- Gửi lên UBND cấp tỉnh để xét duyệt;

- Sau khi có quyết định miễn, giảm từ cấp có thẩm quyền thông báo kết quả tới từng hộ; Phối hợp xử lý khiếu nại, thắc mắc cùng Đội thuế khu vực.

(1.3) Trường hợp người nộp thuế là doanh nghiệp, hợp tác xã

- Cơ quan thuế trực tiếp quản lý lập hồ sơ miễn, giảm thuế sử dụng đất nông nghiệp;

- Danh sách phải được kiểm tra, phân loại rõ ràng, tránh trộn lẫn với hộ gia đình.

(2) Thẩm quyền và trách nhiệm tại cấp tỉnh

(2.1) UBND tỉnh/thành phố trực thuộc Trung ương:

- Xem xét, quyết định miễn, giảm thuế cho đối tượng được đề nghị từ cấp xã;

- Có thể ủy quyền cho UBND cấp xã ra quyết định nếu cần rút ngắn thời gian.

 Trường hợp ủy quyền, UBND xã sẽ ban hành quyết định và gửi về Chi cục Thuế khu vực, UBND tỉnh để theo dõi.

(2.3) Chi cục Thuế khu vực:

- Tổng hợp danh sách, kiểm tra lại hồ sơ từ các xã, phường, đặc khu;

- Trình UBND tỉnh quyết định miễn, giảm;

- Báo cáo kết quả miễn, giảm về Cục Thuế theo biểu mẫu quy định.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Bộ Y tế yêu cầu kiểm tra tài khoản thương mại điện tử có dấu hiệu kinh doanh hàng y tế vi phạm

Bộ Y tế yêu cầu kiểm tra tài khoản thương mại điện tử có dấu hiệu kinh doanh hàng y tế vi phạm

Bộ Y tế yêu cầu kiểm tra tài khoản thương mại điện tử có dấu hiệu kinh doanh hàng y tế vi phạm

Ngày 19/10/2026, Bộ Y tế ban hành Công văn 7863/BYT-QLD, yêu cầu các địa phương tăng cường kiểm tra, kiểm soát và xử lý các hành vi vi phạm trong lĩnh vực y tế, trong đó có hoạt động kinh doanh sản phẩm y tế trên nền tảng thương mại điện tử và mạng xã hội.

Hai Thông tư về tái cơ cấu doanh nghiệp, xử lý nợ tiếp tục có hiệu lực từ ngày 30/10/2026

Hai Thông tư về tái cơ cấu doanh nghiệp, xử lý nợ tiếp tục có hiệu lực từ ngày 30/10/2026

Hai Thông tư về tái cơ cấu doanh nghiệp, xử lý nợ tiếp tục có hiệu lực từ ngày 30/10/2026

Ngày 15/10/2026, Bộ Tài chính ban hành Quyết định 2965/QĐ-BTC công bố 04 thông tư của Bộ trưởng Bộ Tài chính tiếp tục có hiệu lực. Trong đó, hai thông tư hướng dẫn tái cơ cấu doanh nghiệp và bàn giao, tiếp nhận, xử lý nợ, tài sản.

Công văn 2471 BTCTW: Hồ sơ vị trí việc làm phải có bản mô tả công việc và khung năng lực của từng vị trí

Công văn 2471 BTCTW: Hồ sơ vị trí việc làm phải có bản mô tả công việc và khung năng lực của từng vị trí

Công văn 2471 BTCTW: Hồ sơ vị trí việc làm phải có bản mô tả công việc và khung năng lực của từng vị trí

Công văn 2471-CV/BTCTW của Ban Tổ chức Trung ương về việc đề nghị cung cấp hồ sơ, tài liệu về chức năng, nhiệm vụ, vị trí việc làm được ban hành ngày 15/10/2026.

Người nghỉ hưu trốn tránh bồi thường thiệt hại do gây lãng phí bị trừ dần vào lương hưu 

Người nghỉ hưu trốn tránh bồi thường thiệt hại do gây lãng phí bị trừ dần vào lương hưu 

Người nghỉ hưu trốn tránh bồi thường thiệt hại do gây lãng phí bị trừ dần vào lương hưu 

Theo Nghị định 267/2026/NĐ-CP, người đã nghỉ hưu nhưng chưa hoàn thành nghĩa vụ bồi thường thiệt hại do gây lãng phí và cố tình trì hoãn, trốn tránh việc bồi thường có thể bị trừ 20% lương hưu hằng tháng để thực hiện nghĩa vụ này.