Tổng hợp 5 Nghị quyết thông qua tại Hội nghị lần thứ ba Ban Chấp hành Trung ương Đảng khóa XIV

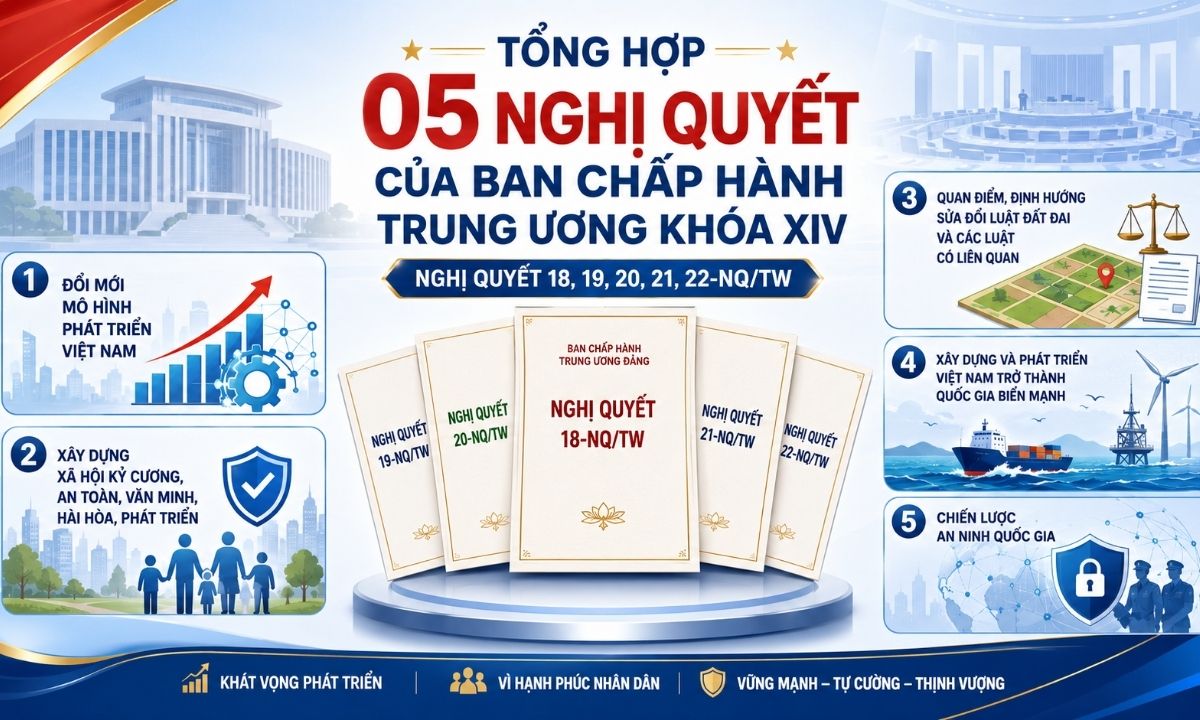
Ngày 28/7/2026, Ban Chấp hành Trung ương Đảng khóa XIV ban hành 05 Nghị quyết quan trọng về đổi mới mô hình phát triển đất nước, xây dựng xã hội, phát triển kinh tế biển, sửa đổi chính sách đất đai và bảo vệ an ninh quốc gia. Dưới đây là danh sách và những điểm nổi bật của từng Nghị quyết.

Tổng hợp 5 Nghị quyết thông qua tại Hội nghị lần thứ ba Ban Chấp hành Trung ương Đảng khóa XIV

Sau đây là danh sách 05 Nghị quyết được ban hành tại Hội nghị lần thứ ba Ban Chấp hành Trung ương Đảng khóa XIV của Ban Chấp hành Trung ương khóa XIV ngày 28/7/2026 và đã được LuatVietnam cập nhật bản Word để thuận tiện tra cứu, tải về. 
 Tải về

STT

Tên Nghị quyết

1

Nghị quyết 18-NQ/TW 2026 của Ban Chấp hành Trung ương Đảng khóa XIV về xây dựng xã hội kỷ cương, an toàn, văn minh, hài hoà, phát triển

2

Nghị quyết 19-NQ/TW 2026  của Ban Chấp hành Trung ương Đảng khóa XIV về đổi mới mô hình phát triển Việt Nam

3

Nghị quyết 20-NQ/TW 2026  của Ban Chấp hành Trung ương Đảng khóa XIV về xây dựng và phát triển Việt Nam trở thành quốc gia biển mạnh

4

Nghị quyết 21-NQ/TW 2026  của Ban Chấp hành Trung ương về quan điểm, định hướng sửa đổi Luật Đất đai và các luật có liên quan

5

Nghị quyết 22-NQ/TW 2026  của Ban Chấp hành Trung ương về Chiến lược An ninh quốc gia

tong-hop-05-nghi-quyet-cua-ban-chap-hanh-trung-uong-khoa-xiv

Điểm nổi bật của các Nghị quyết

Nghị quyết 18-NQ/TW về xây dựng xã hội kỷ cương, an toàn, văn minh

Nghị quyết đặt mục tiêu xây dựng xã hội lấy người dân làm trung tâm, pháp luật là trụ cột và hạnh phúc của Nhân dân là mục tiêu cao nhất. Đến năm 2030, phấn đấu hằng năm giảm 10% số vụ phạm tội về trật tự xã hội, 100% người dân được khám sức khỏe hằng năm và 60% lực lượng lao động trong độ tuổi tham gia bảo hiểm xã hội.

Nghị quyết 19-NQ/TW về đổi mới mô hình phát triển Việt Nam

Nghị quyết định hướng chuyển từ mô hình tăng trưởng dựa nhiều vào vốn, tài nguyên và lao động giá rẻ sang mô hình dựa trên khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số và năng suất lao động cao. Mục tiêu đến năm 2045 đưa Việt Nam trở thành quốc gia phát triển, có thu nhập cao.

Nghị quyết 20-NQ/TW về xây dựng Việt Nam trở thành quốc gia biển mạnh

Nghị quyết xác định phát triển kinh tế biển theo hướng xanh, thông minh, bền vững, gắn với bảo vệ môi trường và chủ quyền biển, đảo. Đến năm 2030, các địa phương ven biển phấn đấu đóng góp trên 70% GDP cả nước, đồng thời đẩy mạnh điện gió ngoài khơi, vận tải biển và giảm chi phí logistics.

Nghị quyết 21-NQ/TW về định hướng sửa đổi Luật Đất đai

Nghị quyết tập trung tháo gỡ vướng mắc về quy hoạch, giao đất, thu hồi đất, bồi thường, giá đất và tài chính đất đai. Giá đất được định hướng xác định trên cơ sở dữ liệu, phương pháp khoa học, công khai, minh bạch; đồng thời nghiên cứu chính sách hạn chế đầu cơ, bỏ hoang và chậm đưa đất vào sử dụng.

Nghị quyết 22-NQ/TW về Chiến lược An ninh quốc gia

Nghị quyết mở rộng phạm vi bảo vệ an ninh quốc gia sang các lĩnh vực kinh tế, năng lượng, môi trường, dữ liệu, công nghệ và an ninh con người. Yêu cầu bảo đảm an ninh phải được tích hợp ngay từ quá trình xây dựng chiến lược, quy hoạch, chính sách và dự án phát triển.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(3 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Những doanh nghiệp, nhà đầu tư nào được xem xét áp dụng chế độ ưu tiên hải quan theo Nghị định 378/2026/NĐ-CP?

Những doanh nghiệp, nhà đầu tư nào được xem xét áp dụng chế độ ưu tiên hải quan theo Nghị định 378/2026/NĐ-CP?

Những doanh nghiệp, nhà đầu tư nào được xem xét áp dụng chế độ ưu tiên hải quan theo Nghị định 378/2026/NĐ-CP?

Nghị định 378/2026/NĐ-CP quy định riêng các nhóm doanh nghiệp, nhà đầu tư chiến lược được xem xét áp dụng chế độ ưu tiên hải quan. Vậy những doanh nghiệp, nhà đầu tư nào được xem xét áp dụng chế độ ưu tiên hải quan theo Nghị định 378/2026/NĐ-CP?

Khu phi thuế quan phải đáp ứng những điều kiện kiểm tra, giám sát hải quan nào?

Khu phi thuế quan phải đáp ứng những điều kiện kiểm tra, giám sát hải quan nào?

Khu phi thuế quan phải đáp ứng những điều kiện kiểm tra, giám sát hải quan nào?

Để được áp dụng cơ chế, chính sách đối với khu phi thuế quan, khu vực này phải đáp ứng các yêu cầu về ranh giới, cổng ra vào, hệ thống giám sát và quản lý hàng hóa. Vậy khu phi thuế quan phải đáp ứng những điều kiện kiểm tra, giám sát hải quan nào?

Việc đưa người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh ra khỏi khu điều trị nội trú được quy định thế nào?

Việc đưa người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh ra khỏi khu điều trị nội trú được quy định thế nào?

Việc đưa người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh ra khỏi khu điều trị nội trú được quy định thế nào?

Khi cần ra khỏi khu điều trị nội trú để khám, chữa bệnh theo yêu cầu chuyên môn, người đang bắt buộc chữa bệnh phải được quản lý, hỗ trợ bảo đảm an ninh, an toàn. Vậy việc đưa người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh ra khỏi khu điều trị nội trú được quy định thế nào?

Người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh được phân loại, bố trí điều trị theo những tiêu chí nào?

Người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh được phân loại, bố trí điều trị theo những tiêu chí nào?

Người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh được phân loại, bố trí điều trị theo những tiêu chí nào?

Việc phân loại, bố trí điều trị bắt buộc chữa bệnh phải căn cứ vào tình trạng của từng người và yêu cầu chuyên môn. Vậy người bị áp dụng biện pháp tư pháp bắt buộc chữa bệnh được phân loại, bố trí điều trị theo những tiêu chí nào?

Không kê khai hoặc không cung cấp đầy đủ hồ sơ giao dịch liên kết có bị ấn định thuế không?

Không kê khai hoặc không cung cấp đầy đủ hồ sơ giao dịch liên kết có bị ấn định thuế không?

Không kê khai hoặc không cung cấp đầy đủ hồ sơ giao dịch liên kết có bị ấn định thuế không?

Doanh nghiệp có giao dịch liên kết phải thực hiện đầy đủ nghĩa vụ kê khai và chuẩn bị Hồ sơ xác định giá giao dịch liên kết theo Nghị định 255/2026/NĐ-CP. Vậy không kê khai hoặc không cung cấp đầy đủ hồ sơ giao dịch liên kết có bị ấn định thuế không?

Doanh nghiệp có công ty mẹ tối cao ở nước ngoài phải nộp Báo cáo lợi nhuận liên quốc gia tại Việt Nam trong trường hợp nào?

Doanh nghiệp có công ty mẹ tối cao ở nước ngoài phải nộp Báo cáo lợi nhuận liên quốc gia tại Việt Nam trong trường hợp nào?

Doanh nghiệp có công ty mẹ tối cao ở nước ngoài phải nộp Báo cáo lợi nhuận liên quốc gia tại Việt Nam trong trường hợp nào?

Doanh nghiệp tại Việt Nam có Công ty mẹ tối cao ở nước ngoài không phải trong mọi trường hợp đều trực tiếp nộp Báo cáo lợi nhuận liên quốc gia tại Việt Nam. Vậy doanh nghiệp có công ty mẹ tối cao ở nước ngoài phải nộp Báo cáo lợi nhuận liên quốc gia tại Việt Nam trong trường hợp nào?

Tổ hợp tác cần đáp ứng những tiêu chí nào để được xem xét hưởng chính sách hỗ trợ của Nhà nước?

Tổ hợp tác cần đáp ứng những tiêu chí nào để được xem xét hưởng chính sách hỗ trợ của Nhà nước?

Tổ hợp tác cần đáp ứng những tiêu chí nào để được xem xét hưởng chính sách hỗ trợ của Nhà nước?

Nghị định 294/2026/NĐ-CP quy định cụ thể các điều kiện để được xem xét hỗ trợ. Vậy tổ hợp tác cần đáp ứng những tiêu chí nào để được xem xét hưởng chính sách hỗ trợ của Nhà nước?