English
 RSS
Quy định nêu tại Nghị định 407/2026/NĐ-CP của Chính phủ quy định cơ chế hoạt động, cơ chế quản lý tài chính đặc thù đối với Tập đoàn Điện lực Việt Nam, ban hành ngày 12/11/2026.
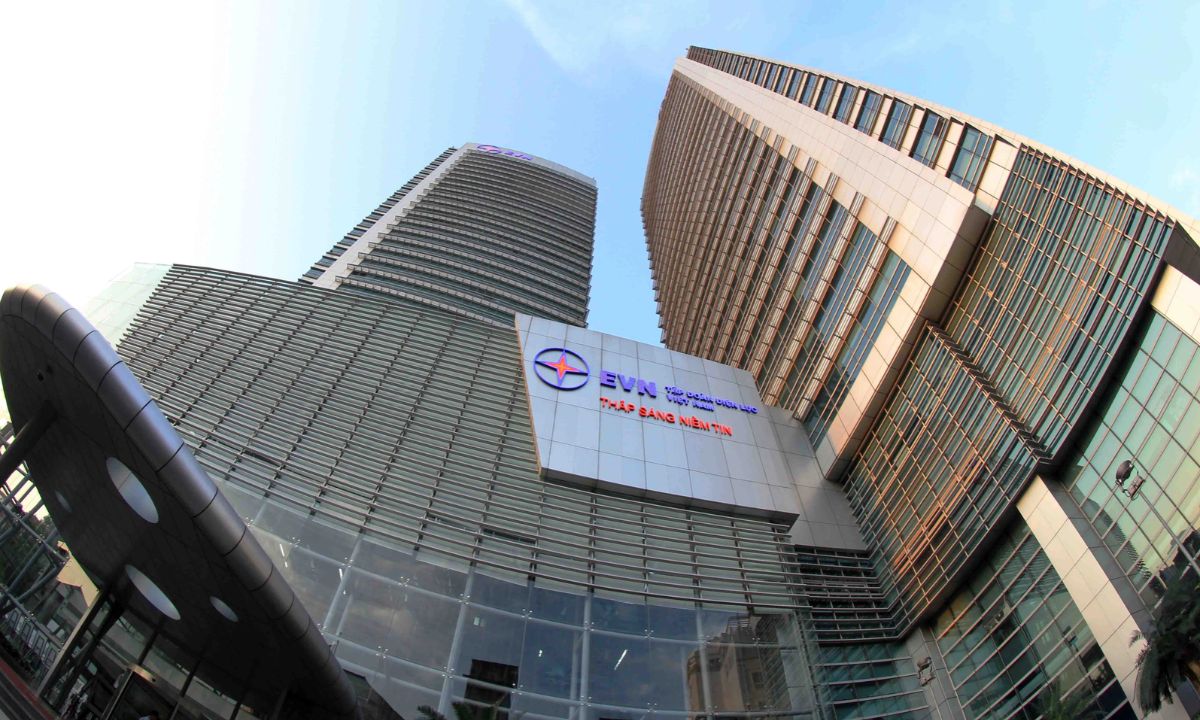
Theo Điều 5 Nghị định 407/2026/NĐ-CP, Chính phủ quy định các trường hợp chi phí đầu tư thất bại tại dự án, công trình điện lực được Tập đoàn Điện lực Việt Nam (EVN) xử lý từ nguồn lợi nhuận sau thuế.
Cụ thể, khoản 1 Điều 5 Nghị định 407/2026/NĐ-CP quy định chi phí được xử lý từ nguồn lợi nhuận sau thuế là chi phí đầu tư thất bại tại các dự án, công trình điện lực có tính đặc thù, rủi ro cao và không được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
Các khoản chi phí này bao gồm chi phí chuẩn bị đầu tư và chi phí đầu tư đã thực hiện theo quy định của pháp luật đối với dự án, công trình điện lực thuộc 2 trường hợp sau:
-
Dự án, công trình điện lực không đủ điều kiện triển khai do cơ quan nhà nước có thẩm quyền điều chỉnh quy hoạch.
-
Dự án, công trình điện lực không đủ điều kiện triển khai do cơ quan nhà nước có thẩm quyền ban hành hoặc sửa đổi chính sách làm thay đổi điều kiện đầu tư và việc thay đổi đó là nguyên nhân trực tiếp, quyết định dẫn đến việc dự án không còn đủ điều kiện triển khai.
Về hồ sơ xác định chi phí đầu tư thất bại, khoản 2 Điều 5 Nghị định 407/2026/NĐ-CP quy định:
Đối với dự án, công trình điện lực không đủ điều kiện triển khai do điều chỉnh quy hoạch, hồ sơ gồm:
-
Văn bản điều chỉnh quy hoạch của cơ quan có thẩm quyền kèm theo báo cáo đánh giá ảnh hưởng của việc điều chỉnh quy hoạch dẫn đến không đủ điều kiện triển khai dự án; hoặc quyết định thay đổi về chính sách của cơ quan có thẩm quyền và báo cáo đánh giá ảnh hưởng của quyết định thay đổi về chính sách dẫn đến không đủ điều kiện triển khai dự án;
-
Hồ sơ nghiệm thu, thanh quyết toán khối lượng, giá trị thực hiện công tác khảo sát đầu tư theo quy định của pháp luật;
-
Báo cáo kiểm toán của kiểm toán độc lập về giá trị chi phí đã thực hiện.
Đối với dự án, công trình điện lực không đủ điều kiện triển khai do thay đổi chính sách làm thay đổi điều kiện đầu tư, hồ sơ gồm:
-
Quyết định thay đổi về chính sách của cơ quan có thẩm quyền và báo cáo đánh giá ảnh hưởng của quyết định thay đổi về chính sách dẫn đến không đủ điều kiện triển khai dự án, công trình điện lực;
-
Hồ sơ nghiệm thu, thanh quyết toán khối lượng, giá trị thực hiện hoặc quyết toán/xác định giá trị chi phí đã đầu tư;
-
Báo cáo kiểm toán của kiểm toán độc lập về giá trị thanh quyết toán.
Đáng chú ý, theo khoản 3 Điều 5 Nghị định 407/2026/NĐ-CP, căn cứ báo cáo kiểm toán chấp nhận toàn phần của kiểm toán độc lập về giá trị thanh quyết toán, EVN quyết định thời gian phân bổ chi phí tối đa 5 năm kể từ khi Hội đồng thành viên phê duyệt đủ điều kiện quyết toán.
Theo Điều 6 Nghị định 407/2026/NĐ-CP, Nghị định có hiệu lực từ ngày 28/12/2026 và áp dụng từ năm tài chính 2026.