2 trường hợp phạm nhân được ăn cơm cùng người nhà

Đây là quy định tại Thông tư 82/2026/TT-BQP của  Bộ Quốc Phòng quy định về chế độ gặp, nhận quà và liên lạc của phạm nhân, có hiệu lực từ ngày 01/7/2026.
2-truong-hop-pham-nhan-duoc-an-com-cung-nguoi-nha
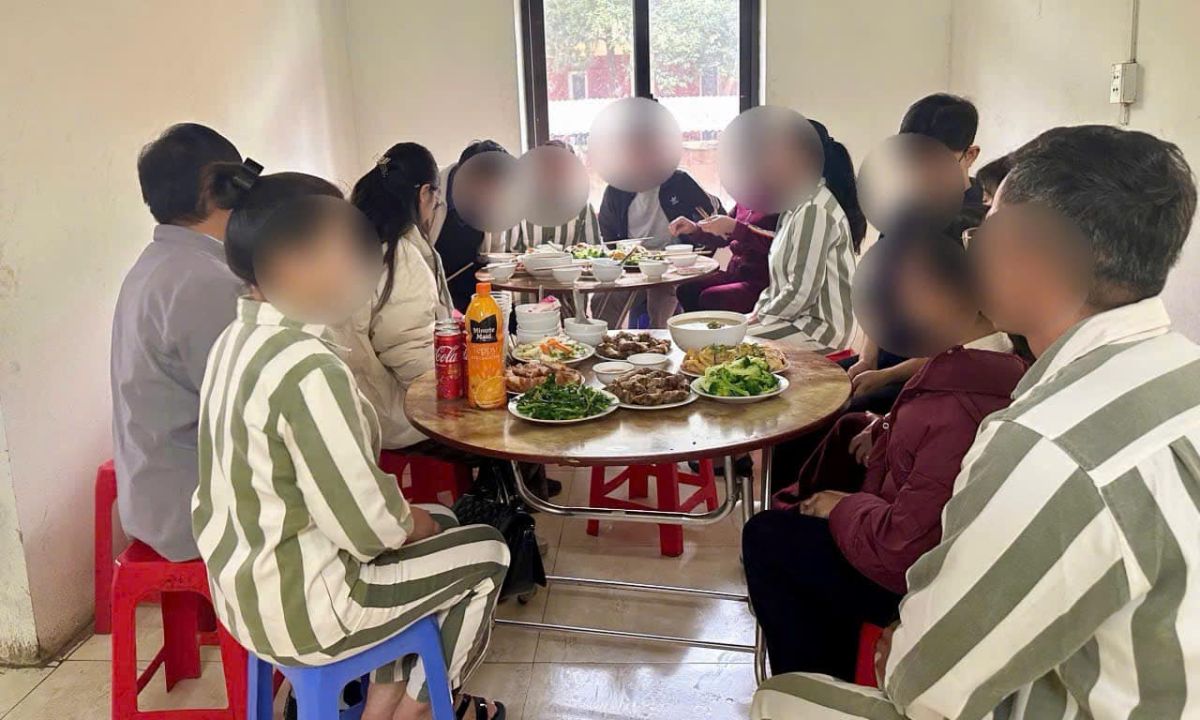
2 trường hợp phạm nhân được ăn cơm cùng người nhà (Ảnh minh họa)

Theo đó, tại khoản 6 Điều 5 Thông tư 82/2026/TT-BQP quy định 02 trường hợp phạm nhân được ăn cơm cùng người nhà, bao gồm:

  • Phạm nhân được kéo dài thời gian gặp thân thích không quá 03 giờ trong thời gian phạm nhân gặp người thân thích;
  • Phạm nhân gặp vợ/chồng ở phòng riêng không quá 24 giờ trong thời gian gặp người thân thích.

Dựa trên điều kiện cụ thể mà Thủ trưởng cơ sở giam giữ phạm nhân có thể cho phạm nhân ăn cơm cùng người nhà tại khu vực Nhà gặp phạm nhân đối với các trường hợp trên

Mặt khác, để được kéo dài thời gian gặp ngươi fthaan thích, phạm nhân phải thuộc một trong các trường hợp quy định tại khoản 2 Điều 4 Thông tư 82/2026/TT-BQP, cụ thể:

  • Phạm nhân có ít nhất 01 quý thời điểm gặp được xếp loại chấp hành án phạt tù từ khá trở lên và thời gian từ khi xếp loại quý liền kề gần nhất đến thời điểm gặp người thân thích được nhận xét, đánh giá, xếp loại chấp hành án phạt tù từ khá trở lên hoặc do yêu cầu của công tác giáo dục cải tạo thì có thể được kéo dài thời gian gặp tại Nhà gặp phạm nhân hoặc được gặp vợ hoặc chồng ở phòng riêng nhưng không quá 03 giờ;
  • Phạm nhân có ít nhất 02 quý liền kề thời điểm gặp người thân thích được xếp loại tốt và thời gian từ khi xếp loại quý liền kề gần nhất đến thời điểm gặp người thân thích được nhận xét, đánh giá, xếp loại chấp hành án phạt tù tốt hoặc được khen thưởng thì có thể được gặp vợ hoặc chồng ở phòng riêng không quá 24 giờ.

Lưu ý: Quy định trên áp dụng với phạm nhân đang chấp hành án phạt tù tại cơ sở giam giữ phạm nhân trong Quân đội nhân dân và người đã có quyết định thi hành án phạt tù đang ở trong trại tạm giam, phân trại tạm giam chờ chuyển đến nơi chấp hành án phạt tù; cơ quan, đơn vị, tổ chức và cá nhân có liên quan.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Từ 02/11/2026, 12 vị trí công tác trong lĩnh vực nông nghiệp và môi trường phải định kỳ chuyển đổi

Từ 02/11/2026, 12 vị trí công tác trong lĩnh vực nông nghiệp và môi trường phải định kỳ chuyển đổi

Từ 02/11/2026, 12 vị trí công tác trong lĩnh vực nông nghiệp và môi trường phải định kỳ chuyển đổi

Thông tư 39/2026/TT-BNNMT quy định danh mục và thời hạn định kỳ chuyển đổi vị trí công tác trong các lĩnh vực thuộc phạm vi quản lý của Bộ Nông nghiệp và Môi trường, có hiệu lực từ ngày 02/11/2026.

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Nghị định 398/2026/NĐ-CP ngày 29/10/2026 ban hành kèm theo 3 mẫu kê khai giảm thuế thu nhập cá nhân (TNCN), gồm mẫu dành cho cá nhân kinh doanh tự kê khai; tổ chức, cá nhân khấu trừ, khai thay, nộp thay và mẫu điều chỉnh khi doanh thu thực tế vượt điều kiện giảm thuế.

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

Nghị định 398/2026/NĐ-CP quy định doanh nghiệp đang hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) được tính giảm 30% trên số thuế phải nộp sau khi đã trừ ưu đãi thuế nếu đáp ứng điều kiện giảm thuế.

Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

 Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

Nghị định 398/2026/NĐ-CP quy định giảm 30% số thuế thu nhập cá nhân (TNCN) phải nộp đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.

Đã có Nghị định 398/2026/NĐ-CP hướng dẫn giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp

Đã có Nghị định 398/2026/NĐ-CP hướng dẫn giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp

Đã có Nghị định 398/2026/NĐ-CP hướng dẫn giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp

Chính phủ ban hành Nghị định số 398/2026/NĐ-CP quy định chi tiết Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp. 

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Ngày 28/10/2026, Bộ Tài chính ban hành Thông tư 159/2026/TT-BTC quy định danh mục và thời hạn định kỳ chuyển đổi vị trí công tác đối với công chức, viên chức không giữ chức vụ lãnh đạo, quản lý trực tiếp tiếp xúc và giải quyết công việc thuộc lĩnh vực tài chính tại chính quyền địa phương.