
 English
- Tổng quan
- Nội dung
- Dự thảo PDF
- Hồ sơ dự án
- Lược đồ
- Tải về
Dự thảo Thông tư hướng dẫn trích lập và xử lý các khoản dự phòng tại doanh nghiệp
Ngày cập nhật: Thứ Hai, 17/08/2026
| Lĩnh vực: | Doanh nghiệp Tài chính-Ngân hàng | Nhóm dự thảo: | Dự thảo văn bản Trung ương |
| Lần ban hành: | Lần 2 | Loại dự thảo: | Thông tư |
| Hạn gửi góp ý: | 23/08/2026 | Link góp ý: | Gửi góp ý |
| Cơ quan chủ trì dự thảo: | Cục Phát triển doanh nghiệp nhà nước | Trạng thái: |
Chưa thông qua
|
| Ngày cập nhật: | 17/08/2026 |
Phạm vi điều chỉnh
Nội dung tóm tắt đang được cập nhật, Quý khách vui lòng quay lại sau!
 Tải Dự thảo Thông tư PDF
Tình trạng hiệu lực:
Chưa thông qua
Tình trạng: Chưa thông qua
BỘ TÀI CHÍNH
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
Số: /2026/TT-BTC
Hà Nội, ngày tháng năm 2026
THÔNG TƯ
Hướng dẫn việc trích lập dự phòng và xử lý các khoản dự phòng đã trích
lập tại doanh nghiệp
Căn cứ Nghị định số 29/2025/NĐ-CP ngày 24 tháng 02 năm 2025 của
Chính phủ quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức Bộ Tài
chính; được sửa đổi, bổ sung một số điều bởi Nghị định số 166/2025/NĐ-CP của
Chính phủ;
Theo đề nghị của Cục trưởng Cục Phát triển doanh nghiệp nhà nước;
Bộ trưởng Bộ Tài chính ban hành Thông tư hướng dẫn việc trích lập dự
phòng và xử lý các khoản dự phòng đã trích lập tại doanh nghiệp.
Điều 1. Phạm vi điều chỉnh
Thông tư này hướng dẫn việc trích lập và xử lý các khoản dự phòng: giảm
giá hàng tồn kho, tổn thất tài sản sinh học, tổn thất các khoản đầu tư, tổn thất nợ
phải thu khó đòi và dự phòng bảo hành sản phẩm, hàng hóa, dịch vụ, công trình
xây dựng làm cơ sở xác định khoản chi phí được trừ khi xác định thu nhập chịu
thuế thu nhập doanh nghiệp theo quy định.
Việc trích lập các khoản dự phòng cho mục đích lập và trình bày báo cáo tài
chính của các tổ chức kinh tế thực hiện theo pháp luật về kế toán.
Điều 2. Đối tượng áp dụng
1. Thông tư này áp dụng đối với các tổ chức kinh tế được thành lập, hoạt
động sản xuất, kinh doanh theo quy định của pháp luật Việt Nam, bao gồm: các
doanh nghiệp, đơn vị sự nghiệp và các tổ chức khác được áp dụng cơ chế tài
chính của doanh nghiệp (sau đây gọi tắt là doanh nghiệp). Các doanh nghiệp do
Nhà nước nắm giữ 100% vốn điều lệ thực hiện chuyển thành công ty cổ phần,
thực hiện xử lý các khoản dự phòng theo quy định của pháp luật về quản lý và
đầu tư vốn nhà nước tại doanh nghiệp.
2. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được thành lập hợp
pháp tại Việt Nam thực hiện trích lập và xử lý các khoản dự phòng theo quy định
tại Thông tư này. Đối với dự phòng rủi ro trong hoạt động của tổ chức tín dụng,
chi nhánh ngân hàng nước ngoài được thành lập hợp pháp tại Việt Nam thực
hiện trích lập và sử dụng theo quy định của pháp luật về các tổ chức tín dụng.
Dự thảo lần 2
2
Điều 3. Giải thích từ ngữ
Trong Thông tư này, các từ ngữ dưới đây được hiểu như sau:
1. Dự phòng giảm giá hàng tồn kho là dự phòng khi có sự suy giảm của giá
trị thuần có thể thực hiện được thấp hơn so với giá trị gốc ghi sổ của hàng tồn kho.
2. Dự phòng tổn thất tài sản sinh học là dự phòng khi có sự suy giảm giá trị
thuần có thể thực hiện được thấp hơn giá gốc ghi sổ của tài sản sinh học.
3. Dự phòng tổn thất các khoản đầu tư là dự phòng phần giá trị bị tổn thất
do giảm giá các loại chứng khoán doanh nghiệp đang nắm giữ vì mục đích kinh
doanh và dự phòng tổn thất do suy giảm giá trị các khoản đầu tư góp vốn của
doanh nghiệp vào tổ chức kinh tế nhận vốn góp.
4. Dự phòng nợ phải thu khó đòi là dự phòng phần giá trị tổn thất của các
khoản nợ phải thu đã quá hạn thanh toán và khoản nợ phải thu chưa đến hạn
thanh toán có khả năng không thu hồi được.
5. Dự phòng bảo hành sản phẩm, hàng hoá, dịch vụ, công trình xây dựng
là dự phòng chi phí cho những sản phẩm, hàng hoá, dịch vụ, công trình xây dựng
đã bán, đã cung cấp hoặc đã bàn giao cho khách hàng mua nhưng doanh nghiệp
tiếp tục có nghĩa vụ phải sửa chữa, hoàn thiện theo hợp đồng hoặc theo cam kết
với khách hàng.
6. Văn bản điện tử là văn bản dưới dạng thông điệp dữ liệu được tạo lập
hoặc số hóa từ văn bản giấy; được thể hiện dưới các hình thức như: tài liệu điện
tử, chứng thư điện tử, chứng từ điện tử, hợp đồng điện tử, thư điện tử và các hình
thức trao đổi dữ liệu điện tử khác theo quy định của pháp luật về giao dịch điện tử.
Điều 4. Nguyên tắc chung trong trích lập các khoản dự phòng
1. Các khoản trích lập, xử lý và hoàn nhập dự phòng quy định tại Thông tư
này được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập
doanh nghiệp trong kỳ tính thuế năm để bù đắp tổn thất đã hoặc có thể xảy ra;
bảo đảm cho doanh nghiệp phản ánh giá trị hàng tồn kho, tài sản sinh học và các
khoản đầu tư chứng khoán kinh doanh không cao hơn giá trên thị trường; các
khoản nợ phải thu và các khoản đầu tư khác không cao hơn giá trị có thể thu hồi
được tại thời điểm lập báo cáo tài chính năm.
2. Thời điểm trích lập, xử lý và hoàn nhập các khoản dự phòng là thời điểm
lập báo cáo tài chính năm. Thời điểm trích lập đối với dự phòng bảo hành sản
phẩm, hàng hóa, dịch vụ, công trình xây dựng là thời điểm ghi nhận doanh thu.
3. Doanh nghiệp quyết định việc xây dựng và ban hành các quy chế quản
lý hàng tồn kho, quản lý danh mục đầu tư, quản lý công nợ và nghĩa vụ bảo hành
theo hợp đồng phù hợp với đặc điểm, hoạt động của doanh nghiệp (trong đó, quy
chế khi ban hành phải đảm bảo công khai, minh bạch, tuân thủ Điều lệ doanh
nghiệp, pháp luật về doanh nghiệp và pháp luật có liên quan đến doanh nghiệp,
3
có quy trình lựa chọn, kiểm soát và cơ chế giám sát kiểm tra chặt chẽ, phải đầy
đủ các thông tin về nguồn gốc, giá trị, thời hạn,..; đồng thời, quy định rõ trách
nhiệm của từng bộ phận, từng cá nhân đối với việc quản lý, giám sát, kiểm tra
vật tư, hàng hoá, các khoản đầu tư, công nợ, bảo hành).
4. Doanh nghiệp chịu trách nhiệm trước pháp luật về tính chính xác, trung
thực và hợp lý của việc xác định mức trích lập dự phòng.
Điều 5. Dự phòng giảm giá hàng tồn kho
1. Đối tượng trích lập dự phòng, bao gồm: nguyên liệu, vật liệu, công cụ,
dụng cụ, hàng hóa, hàng mua đang đi đường, hàng gửi đi bán, hàng hóa kho bảo
thuế, thành phẩm, bán thành phẩm (sau đây gọi tắt là hàng tồn kho) mà giá trị
thuần có thể thực hiện được thấp hơn so với giá gốc hàng tồn kho ghi trên sổ kế
toán và đáp ứng đồng thời các điều kiện sau:
a) Có đầy đủ hóa đơn, chứng từ để chứng minh giá gốc và giá trị thuần có
thể thực hiện được của hàng tồn kho theo quy định của pháp luật.
Trường hợp hàng tồn kho được sử dụng để phục vụ nghiên cứu, thiết kế,
chế tạo thử, thử nghiệm, sản xuất, sữa chữa, cải tiến, cải hoán, hiện đại hóa, tài
sản đặc biệt, phương tiện kỹ thuật nghiệp vụ đặc biệt thuộc danh mục do Thủ
tướng Chính phủ quyết định nhưng không có giao dịch trên thị trường hoặc
không có thông tin trên thị trường do yêu cầu bảo mật, tính chất đặc thù kỹ thuật,
doanh nghiệp được xác định giá trị thuần có thể thực hiện được theo quy chế
quản lý hàng tồn kho và chịu trách nhiệm về tính hợp lý của việc xác định này.
b) Là hàng tồn kho thuộc quyền sở hữu của doanh nghiệp tại thời điểm lập
báo cáo tài chính năm.
2. Không thực hiện trích lập dự phòng hàng tồn kho đối với các trường hợp:
a) Hàng tồn kho đã được bù đắp tổn thất hoặc doanh nghiệp đã ký hợp
đồng không hủy ngang để tiêu thụ hàng tồn kho với mức giá trị thuần có thể thực
hiện được không thấp hơn giá gốc của hàng tồn kho đó.
b) Nguyên vật liệu, nhiên liệu (sử dụng để xây dựng tài sản cố định hoặc
bất động sản đầu tư) bị giảm giá thì không thực hiện trích lập dự phòng đối với
nguyên vật liệu, nhiên liệu này.
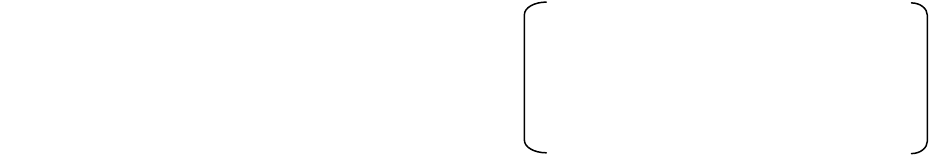
3. Mức trích lập dự phòng tính theo công thức sau:
Mức trích dự
phòng giảm
giá hàng tồn
kho
=
Lượng hàng tồn
kho thực tế tại
thời điểm lập báo
cáo tài chính năm
x
Giá gốc
hàng tồn
kho theo
sổ kế toán
-
Giá trị thuần có thể
thực hiện được của
hàng tồn kho tại thời
điểm lập báo cáo tài
chính năm
Trong đó:
4
a) Giá gốc hàng tồn kho được xác định theo quy định của pháp luật về kế toán.
b) Giá trị thuần có thể thực hiện được là giá bán ước tính của hàng tồn kho
trong kỳ sản xuất, kinh doanh bình thường trừ (-) chi phí ước tính để hoàn thành
sản phẩm và chi phí ước tính cần thiết cho việc tiêu thụ hàng tồn kho đó.
Giá bán ước tính của hàng tồn kho được xác định trên cơ sở giá giao dịch
gần nhất, giá trị thị trường, giá niêm yết, kết quả thẩm định giá. Doanh nghiệp
lựa chọn nguồn thông tin phù hợp nhất với đặc điểm, hiện trạng chất lượng, điều
kiện và giao dịch của hàng tồn kho nhưng phải bảo đảm nguyên tắc khách quan,
thận trọng và nhất quán.
3. Tại thời điểm lập báo cáo tài chính năm, trên cơ sở tài liệu do doanh
nghiệp thu thập chứng minh giá trị thuần có thể thực hiện được thấp hơn giá gốc
hàng tồn kho thì căn cứ quy định tại khoản 1 và khoản 2 Điều này doanh nghiệp
thực hiện trích lập dự phòng giảm giá hàng tồn kho như sau:
a) Trường hợp khoản dự phòng giảm giá hàng tồn kho phải trích lập lớn
hơn khoản dự phòng giảm giá hàng tồn kho đã trích lập ở báo cáo năm trước
đang ghi trên sổ kế toán thì số chênh lệch lớn hơn được ghi tăng dự phòng và ghi
tăng giá vốn hàng bán trong kỳ.
b) Trường hợp khoản dự phòng giảm giá hàng tồn kho phải trích lập nhỏ
hơn khoản dự phòng giảm giá hàng tồn kho đã trích lập ở báo cáo năm trước
đang ghi trên sổ kế toán thì số chênh lệch nhỏ hơn được hoàn nhập, ghi giảm dự
phòng và ghi giảm giá vốn hàng bán trong kỳ.
c) Mức trích lập dự phòng giảm giá hàng tồn kho được tính cho từng mặt
hàng tồn kho bị giảm giá và tổng hợp toàn bộ vào bảng kê chi tiết. Bảng kê chi
tiết là căn cứ để hạch toán vào giá vốn hàng bán và được tổng hợp vào giá thành
toàn bộ sản phẩm hàng hoá tiêu thụ trong kỳ của doanh nghiệp.
4. Xử lý đối với hàng tồn kho đã trích lập dự phòng:
a) Hàng tồn kho do thiên tai, dịch bệnh, hỏa hoạn, hư hỏng, lạc hậu, lỗi
thời do thay đổi quá trình sinh hóa tự nhiên, hết hạn sử dụng hoặc không có đủ
điều kiện lưu thông trên thị trường theo quy định của pháp luật có liên quan.
b) Thẩm quyền xử lý:
Doanh nghiệp thành lập Hội đồng xử lý hàng tồn kho hoặc thuê tổ chức tư
vấn có chức năng thẩm định giá để xác định giá trị hàng tồn kho hủy bỏ, thanh lý
hoặc phân cấp, ủy quyền cho người đứng đầu đơn vị hạch toán phụ thuộc quyết
định xử lý hàng tồn kho. Việc phân cấp, ủy quyền phải được quy định cụ thể
trong quy chế quản lý hàng tồn kho hoặc quy chế phân cấp, ủy quyền do doanh
nghiệp ban hành; việc phân cấp, ủy quyền phải xác định rõ phạm vi, hạn mức,
điều kiện, trình tự, hồ sơ, trách nhiệm của người được phân cấp, ủy quyền, chế
độ báo cáo và cơ chế kiểm tra, giám sát sau xử lý. Biên bản kiểm kê xác định giá
trị hàng tồn kho xử lý do doanh nghiệp lập phải xác định rõ giá trị hàng tồn kho
5
bị hư hỏng, nguyên nhân hư hỏng, chủng loại, số lượng, giá trị hàng tồn kho có
thể thu hồi được (nếu có). Thành phần Hội đồng xử lý hàng tồn kho do doanh
nghiệp quyết định.
Hội đồng quản trị, Hội đồng thành viên, Chủ tịch công ty, Tổng giám đốc,
Giám đốc, chủ doanh nghiệp tư nhân và chủ sở hữu của các tổ chức kinh tế khác
căn cứ vào Biên bản của Hội đồng xử lý hàng tồn kho hoặc đề xuất của tổ chức
tư vấn có chức năng thẩm định giá, các bằng chứng liên quan đến hàng tồn kho
để quyết định xử lý huỷ bỏ, thanh lý; quyết định xử lý trách nhiệm của những
người liên quan đến hàng tồn kho đó và chịu trách nhiệm về quyết định của mình
theo quy định của pháp luật.
c) Khoản tổn thất thực tế của từng loại hàng tồn kho không thu hồi được là
chênh lệch giữa giá trị ghi trên sổ kế toán trừ đi giá trị thu hồi từ người gây ra thiệt
hại đền bù, từ cơ quan bảo hiểm bồi thường và từ bán thanh lý hàng tồn kho.
Giá trị tổn thất thực tế của hàng tồn kho không thu hồi được đã có quyết
định xử lý, sau khi bù đắp bằng nguồn dự phòng giảm giá hàng tồn kho, phần
chênh lệch được hạch toán vào giá vốn hàng bán của doanh nghiệp.
Điều 6. Dự phòng tổn thất tài sản sinh học
1. Đối tượng lập dự phòng bao gồm: sản phẩm được tạo ra từ cây lâu năm
theo định kỳ sinh học; sản phẩm một lần của cây trồng; cây trồng theo mùa vụ
hằng năm; súc vật nuôi lấy thịt, sản phẩm một lần và súc vật nuôi cho sản phẩm
định kỳ theo quy định của pháp luật kế toán.
Doanh nghiệp thực hiện trích lập dự phòng tổn thất tài sản sinh học khi có
bằng chứng cho thấy giá trị thuần có thể thực hiện được thấp hơn so với giá gốc
của tài sản sinh học ghi trên sổ kế toán.
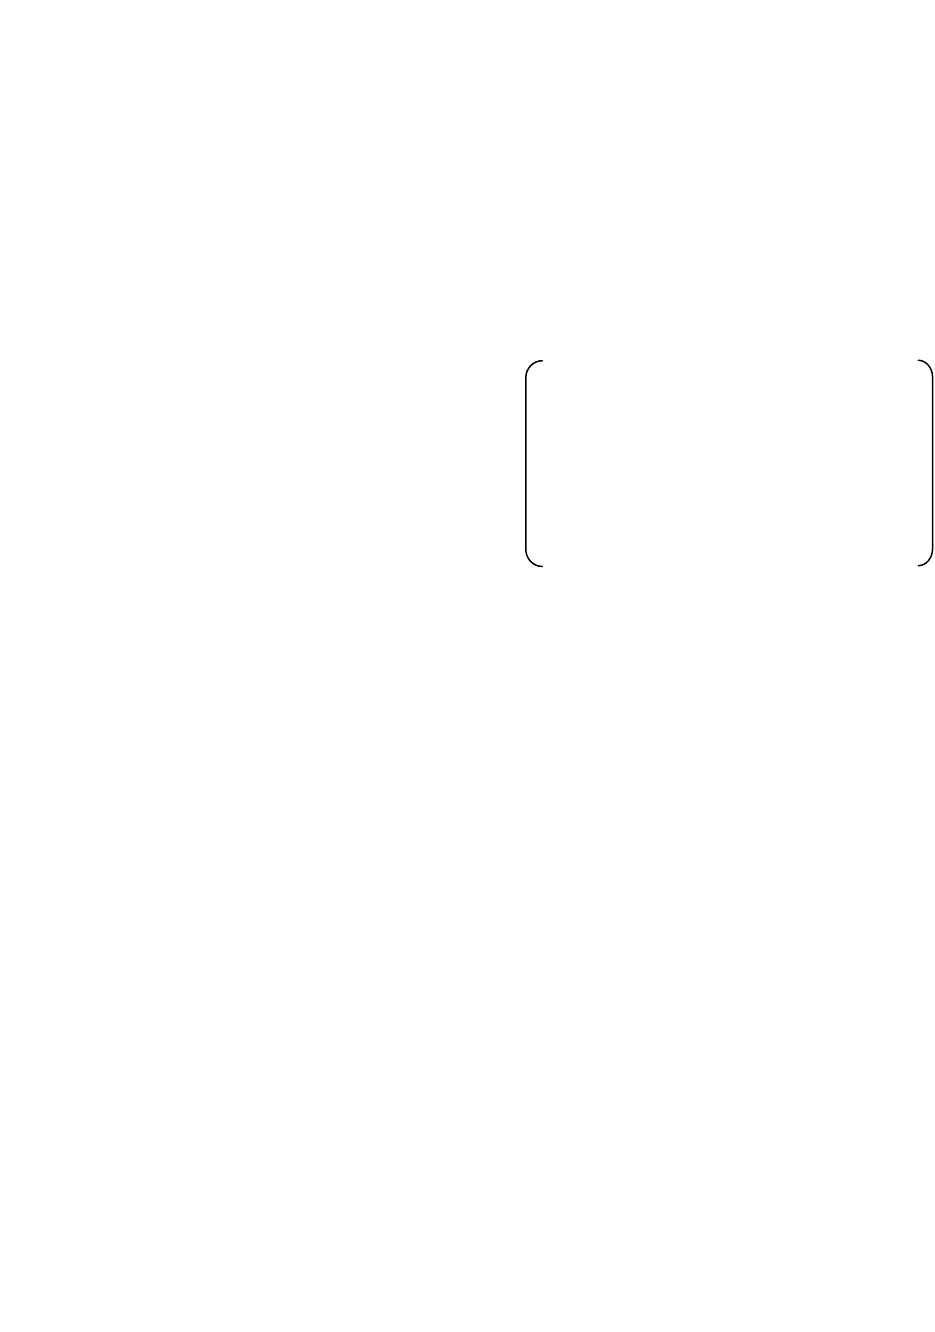
2. Mức trích lập:
Mức trích dự
phòng tổn thất
tài sản sinh
học
=
Số lượng tài sản sinh
học thực tế tại thời
điểm lập báo cáo tài
chính năm
x
Giá gốc tài
sản sinh học
theo sổ kế
toán
-
Giá trị thuần có
thể thực hiện
được của tài sản
sinh học
Trong đó:
a) Giá gốc tài sản sinh học được xác định theo quy định của pháp luật về
kế toán.
b) Giá trị thuần có thể thực hiện được của tài sản sinh học do doanh nghiệp
xác định là giá bán ước tính trong kỳ sản xuất, kinh doanh bình thường tại thời
điểm lập báo cáo tài chính năm trừ (-) chi phí ước tính để có thể khai thác và chi
phí ước tính cần thiết cho việc tiêu thụ tài sản sinh học đó.
3. Căn cứ thực hiện trích lập, hoàn nhập và xử lý đối với tài sản sinh học
đã trích lập dự phòng được thực hiện theo quy định tại Điều 5.
6
Điều 7. Dự phòng tổn thất các khoản đầu tư
1. Các khoản đầu tư chứng khoán kinh doanh:
a) Đối tượng lập dự phòng là các loại chứng khoán do các tổ chức kinh tế
trong nước phát hành theo quy định của pháp luật và do doanh nghiệp nắm giữ vì
mục đích kinh doanh theo quy định của pháp luật (kể cả chứng khoán có thời
gian đáo hạn trên 12 tháng nhưng được doanh nghiệp mua vào, bán ra để kiếm
lời), đang được niêm yết hoặc đăng ký giao dịch trên thị trường chứng khoán
trong nước, được tự do mua bán trên thị trường và giá chứng khoán thực tế trên
thị trường tại thời điểm lập báo cáo tài chính năm thấp hơn giá trị của khoản đầu
tư chứng khoán đang hạch toán trên sổ kế toán.
b) Mức trích lập dự phòng giảm giá đầu tư chứng khoán kinh doanh được
tính theo công thức sau:
Mức trích dự
phòng giảm
giá đầu tư
chứng khoán
kinh doanh
=
Giá trị khoản đầu tư
chứng khoán đang
hạch toán trên sổ kế
toán của doanh nghiệp
tại thời điểm lập báo
cáo tài chính năm
-
Số lượng chứng
khoán doanh
nghiệp đang sở
hữu tại thời điểm
lập báo cáo tài
chính năm
x
Giá chứng
khoán thực
tế trên thị
trường
b1) Đối với chứng khoán đã niêm yết (bao gồm cả cổ phiếu, chứng chỉ
quỹ, chứng khoán phái sinh, chứng quyền có đảm bảo đã niêm yết): giá chứng
khoán thực tế trên thị trường được tính theo giá đóng cửa tại ngày gần nhất có
giao dịch tính đến thời điểm lập báo cáo tài chính năm.
Trường hợp chứng khoán đã niêm yết trên thị trường mà không có giao
dịch trong vòng 30 ngày trước ngày trích lập dự phòng thì doanh nghiệp xác định
mức trích dự phòng cho từng khoản đầu tư chứng khoán theo quy định tại điểm b
khoản 2 Điều này.
Trường hợp tại ngày trích lập dự phòng, chứng khoán bị hủy niêm yết
hoặc bị đình chỉ giao dịch hoặc bị ngừng giao dịch thì doanh nghiệp xác định
mức trích dự phòng cho từng khoản đầu tư chứng khoán theo quy định tại điểm b
khoản 2 Điều này.
b2) Đối với cổ phiếu đã đăng ký giao dịch trên thị trường Upcom, giá
chứng khoán thực tế trên thị trường được xác định là giá tham chiếu bình quân
trong 30 ngày giao dịch liền kề gần nhất do Sở Giao dịch chứng khoán công bố.
Trường hợp không có giao dịch trong vòng 30 ngày trước thời điểm lập báo cáo
tài chính năm thì doanh nghiệp xác định mức trích dự phòng cho từng khoản đầu
tư chứng khoán theo quy định tại điểm b khoản 2 Điều này.
b3) Đối với trái phiếu đã niêm yết, đăng ký giao dịch, giá trái phiếu trên
thị trường là giá giao dịch gần nhất tại Sở Giao dịch chứng khoán trong vòng 10
7
ngày tính đến thời điểm lập báo cáo tài chính. Trường hợp không có giao dịch
trong vòng 10 ngày tính đến thời điểm lập báo cáo tài chính năm thì doanh
nghiệp không thực hiện trích lập dự phòng đối với khoản đầu tư này.
c) Tại thời điểm lập báo cáo tài chính năm nếu giá trị đầu tư thực tế của
khoản đầu tư chứng khoán đang hạch toán trên sổ kế toán của doanh nghiệp bị
suy giảm so với giá thị trường thì doanh nghiệp phải trích lập dự phòng theo các
quy định tại điểm a, điểm b khoản 1 Điều này và các quy định sau:
c1) Nếu số dự phòng phải trích lập cao hơn số dư khoản dự phòng giảm
giá đầu tư chứng khoán đã trích lập ở báo cáo năm trước đang ghi trên sổ kế
toán, doanh nghiệp trích lập bổ sung số chênh lệch đó và ghi nhận vào chi phí
trong kỳ.
c2) Nếu số dự phòng phải trích lập kỳ này thấp hơn số dư khoản dự phòng
giảm giá đầu tư chứng khoán đã trích lập ở báo cáo năm trước đang ghi trên sổ
kế toán, doanh nghiệp thực hiện hoàn nhập, ghi tăng thu nhập hoặc ghi giảm chi
phí trong kỳ.
c3) Doanh nghiệp phải trích lập dự phòng riêng cho từng khoản đầu tư
chứng khoán có biến động giảm giá tại thời điểm lập báo cáo tài chính năm và
được tổng hợp vào bảng kê chi tiết dự phòng giảm giá các khoản đầu tư chứng
khoán làm căn cứ hạch toán vào chi phí của doanh nghiệp.
c4) Mức trích lập dự phòng của từng khoản đầu tư chứng khoán được xác
định tại điểm b khoản 1 Điều này tối đa bằng giá trị đầu tư thực tế đang hạch
toán trên sổ kế toán của doanh nghiệp.
d) Đối với chứng khoán chưa niêm yết, chưa đăng ký giao dịch thì doanh
nghiệp xác định mức trích dự phòng cho từng khoản đầu tư chứng khoán theo
quy định tại điểm b khoản 2 Điều này.
2. Các khoản đầu tư khác:
a) Đối tượng: là các khoản đầu tư vào tổ chức kinh tế, không phải các
khoản đầu tư chứng khoán kinh doanh theo quy định tại khoản 1 Điều này,
doanh nghiệp đang sở hữu tại thời điểm lập báo cáo tài chính năm có cơ sở xác
định giá trị suy giảm so với giá trị đầu tư của doanh nghiệp. Đối với các khoản
đầu tư vào tổ chức kinh tế ở nước ngoài, tổn thất các khoản đầu tư (nếu có) được
trích lập dự phòng khi tổ chức kinh tế nhận vốn góp ở nước ngoài có báo cáo tài
chính năm đã kiểm toán tại thời điểm gần nhất.
b) Mức trích lập:
Căn cứ báo cáo tài chính riêng lập theo quy định của pháp luật của tổ chức
kinh tế nhận vốn góp cho kỳ kế toán kết thúc cùng thời điểm lập báo cáo tài
chính năm của doanh nghiệp góp vốn, doanh nghiệp góp vốn xác định mức trích
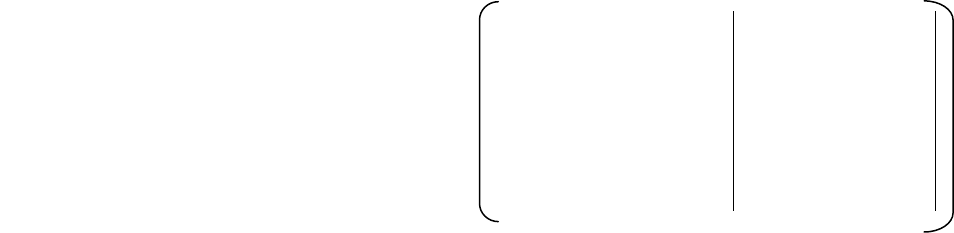
dự phòng cho từng khoản đầu tư như sau:
8
Mức trích
dự phòng
cho từng
khoản đầu
tư
=
Tỷ lệ sở hữu vốn điều
lệ thực góp (%) của
doanh nghiệp tại tổ
chức kinh tế nhận vốn
góp tại thời điểm trích
lập dự phòng
x
Vốn đầu tư thực tế
của các chủ sở hữu
ở tổ chức kinh tế
nhận vốn góp tại
thời điểm trích lập
dự phòng
-
Vốn chủ sở hữu
của tổ chức kinh
tế nhận vốn góp
tại thời điểm
trích lập dự
phòng
Trong đó:
b1) Vốn đầu tư thực tế của các chủ sở hữu ở tổ chức kinh tế nhận vốn góp
tại thời điểm trích lập dự phòng được xác định trên báo cáo tài chính năm của tổ
chức kinh tế nhận vốn góp (mã số 411 và mã số 412 Báo cáo tình hình tài chính -
ban hành kèm theo Thông tư số 99/2025/TT-BTC ngày 27/10/2025 của Bộ trưởng
Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp và văn bản sửa đổi, bổ sung
hoặc thay thế - nếu có).
b2) Vốn chủ sở hữu của tổ chức kinh tế nhận vốn góp tại thời điểm trích lập
dự phòng được xác định trên Báo cáo tình hình tài chính năm của tổ chức kinh tế
nhận vốn góp tại thời điểm trích lập dự phòng (mã số 400 trừ (-) nguồn vốn hình
thành tài sản cố định trong mã số 414 Báo cáo tình hình tài chính - ban hành kèm
theo Thông tư số 99/2025/TT-BTC ngày 27/10/2025 của Bộ trưởng Bộ Tài chính
hướng dẫn chế độ kế toán doanh nghiệp và văn bản sửa đổi, bổ sung hoặc thay thế
- nếu có).
c) Tại thời điểm lập báo cáo tài chính năm nếu các khoản đầu tư vào tổ
chức kinh tế có giá trị suy giảm so với giá trị đầu tư của doanh nghiệp thì doanh
nghiệp thực hiện trích lập dự phòng theo các quy định tại điểm a, điểm b khoản 2
Điều này và các quy định sau:
c1) Nếu số dự phòng phải trích lập cao hơn số dư khoản dự phòng các
khoản đầu tư vào đơn vị đã trích lập ở báo cáo năm trước đang ghi trên sổ kế toán,
doanh nghiệp trích lập bổ sung số chênh lệch đó và ghi nhận vào chi phí trong kỳ.
c2) Nếu số dự phòng phải trích lập thấp hơn số dư khoản dự phòng các
khoản đầu tư vào đơn vị đã trích lập ở báo cáo năm trước đang ghi trên sổ kế
toán, doanh nghiệp thực hiện hoàn nhập, ghi tăng thu nhập hoặc ghi giảm chi phí
trong kỳ.
c3) Doanh nghiệp phải lập dự phòng riêng cho từng khoản đầu tư và được
tổng hợp vào bảng kê chi tiết dự phòng tổn thất đầu tư vào đơn vị khác làm căn cứ
hạch toán vào chi phí của doanh nghiệp.
c4) Mức trích lập dự phòng của từng khoản đầu tư được xác định tại điểm b
khoản 2 Điều này tối đa bằng giá trị đầu tư thực tế đang hạch toán trên sổ kế toán
của doanh nghiệp.
c5) Đối với khoản đầu tư của doanh nghiệp mua bán nợ góp vào các công ty
cổ phần thông qua việc chuyển nợ thành vốn góp, khi trích lập dự phòng doanh
nghiệp mua bán nợ được loại trừ khoản lỗ lũy kế tại công ty nhận vốn góp phát

9
sinh trước thời điểm chuyển nợ thành vốn góp.
c8) Trường hợp tổ chức kinh tế nhận vốn góp không lập báo cáo tài chính
cùng thời điểm thì doanh nghiệp không được thực hiện trích lập dự phòng đối với
khoản đầu tư này; ngoại trừ các trường hợp sau, doanh nghiệp được thực hiện trích
lập dự phòng căn cứ theo báo cáo tài chính quý gần nhất của tổ chức kinh tế nhận
vốn góp:
- Tổ chức kinh tế nhận vốn góp không lập báo cáo tài chính cùng thời điểm
lập báo cáo tài chính năm của doanh nghiệp góp vốn do đã chấm dứt hoạt động và
đang chờ xử lý (giải thể, phá sản).
- Tổ chức kinh tế nhận vốn góp được phép lập báo cáo tài chính khác với
thời điểm lập báo cáo tài chính năm của doanh nghiệp góp vốn và đã có thông báo
cho cơ quan có thẩm quyền theo quy định của pháp luật về kế toán.
3. Xử lý tổn thất các khoản đầu tư đã trích lập dự phòng:
Khi chuyển nhượng khoản đầu tư tại tổ chức kinh tế nhận vốn góp đã được
trích lập dự phòng hoặc tổ chức kinh tế nhận vốn góp đã phá sản, giải thể, chấm
dứt hoạt động theo quy định tại khoản 1 và khoản 2 Điều này, khoản chênh lệch
giữa tiền thu được từ việc chuyển nhượng khoản đầu tư hoặc thu về khi tổ chức
kinh tế nhận vốn góp đã giải thể, phá sản, chấm dứt hoạt động với giá trị ghi trên
sổ kế toán được sử dụng nguồn dự phòng đã trích lập của các khoản đầu tư này
bù đắp; phần còn thiếu doanh nghiệp ghi nhận vào chi phí trong kỳ; phần còn
thừa doanh nghiệp hoàn nhập, ghi tăng thu nhập hoặc ghi giảm chi phí trong kỳ.
Điều 8. Dự phòng nợ phải thu khó đòi
1. Đối tượng lập dự phòng là các khoản nợ phải thu (bao gồm các khoản
doanh nghiệp đang cho vay và khoản trái phiếu chưa đăng ký giao dịch trên thị
trường chứng khoán mà doanh nghiệp đang sở hữu) đã quá hạn thanh toán và các
khoản nợ phải thu chưa đến hạn thanh toán. Đối tượng được lập nêu trên không
bao gồm: trái phiếu Chính phủ, trái phiếu được Chính phủ bảo lãnh, trái phiếu
chính quyền địa phương. Các khoản phải thu được trích dự phòng phải đáp ứng
đồng thời các điều kiện sau:
a) Phải có chứng từ chứng minh số tiền đối tượng nợ chưa trả, bao gồm:
a1) Một trong các chứng từ gốc: Hợp đồng kinh tế, khế ước vay nợ, cam kết
nợ; Bản thanh lý hợp đồng; Quyết định, bản án của Tòa án hoặc Trọng tài
Thương mại;
a2) Đối chiếu công nợ (không áp dụng với khoản phải thu theo Quyết định,
bản án của Tòa án hoặc Trọng tài Thương mại); trường hợp không có đối chiếu
công nợ với đối tượng nợ, doanh nghiệp phải có văn bản đề nghị đối tượng nợ đối
chiếu và xác nhận công nợ hoặc văn bản đòi nợ do doanh nghiệp đã gửi nhưng đối
tượng nợ không có phản hồi (văn bản giấy có dấu bưu điện hoặc xác nhận của đơn
vị chuyển phát hoặc văn bản điện tử, được gửi đến địa chỉ hai bên đã thỏa thuận
10
trước đó).
a3) Bảng kê công nợ phải thu (trong đó, xác định rõ đối tượng nợ, số tiền nợ
phải thu, thời hạn thanh toán, thời gian quá hạn).
a4) Các chứng từ khác có liên quan đến việc xác định khoản nợ phải thu
khó đòi (nếu có).
b) Có đủ căn cứ xác định là khoản nợ phải thu khó đòi:
b1) Nợ phải thu đã quá thời hạn thanh toán từ 06 tháng trở lên (tính theo
thời hạn trả nợ gốc ban đầu theo hợp đồng):
- Đối với các khoản phải thu theo hợp đồng kinh tế, khế ước vay nợ hoặc
các cam kết nợ khác, không tính đến thời gian gia hạn trả nợ giữa các bên, doanh
nghiệp đã gửi đối chiếu xác nhận nợ hoặc đôn đốc thanh toán nhưng vẫn chưa thu
hồi được nợ.
- Đối với các khoản nợ phải thu theo hợp đồng hợp tác kinh doanh (BCC)
không có khả năng thu hồi một phần hoặc toàn bộ do dự án dừng hoạt động mà doanh
nghiệp có bằng chứng chứng minh dự án không có khả năng tiếp tục triển khai.
b2) Nợ phải thu chưa đến hạn thanh toán nhưng có bằng chứng xác định đối
tượng nợ khó có khả năng thanh toán hoặc không có khả năng thanh toán khoản
nợ đúng hạn theo quy định tại điểm c khoản 2 Điều này.
b3) Đối với các khoản nợ mua của doanh nghiệp mua bán nợ (có đăng ký
ngành nghề và hoạt động mua bán nợ theo đúng quy định của pháp luật), thời gian
quá hạn được tính kể từ ngày chuyển giao quyền chủ nợ giữa các bên (trên cơ sở
biên bản hoặc thông báo bàn giao quyền chủ nợ) hoặc theo cam kết gần nhất (nếu
có) giữa doanh nghiệp đối tượng nợ và doanh nghiệp mua bán nợ.
2. Mức trích lập:
a) Đối với nợ phải thu quá hạn thanh toán, mức trích lập dự phòng như sau:
a1) 30% giá trị đối với khoản nợ phải thu quá hạn từ 6 tháng đến dưới 1 năm.
a2) 50% giá trị đối với khoản nợ phải thu quá hạn từ 1 năm đến dưới 2 năm
a3) 70% giá trị đối với khoản nợ phải thu quá hạn từ 2 năm đến dưới 3 năm.
a4) 100% giá trị đối với khoản nợ phải thu từ 3 năm trở lên.
b) Đối với khoản nợ phải thu của các đối tượng nợ là cá nhân đã quá hạn
thanh toán (bao gồm: cước dịch vụ viễn thông, công nghệ thông tin, truyền hình
trả sau, hàng hóa bán lẻ theo hình thức trả chậm/trả góp, sản phẩm và dịch vụ an
ninh mạng, phí dịch vụ ngân hàng), mức trích lập dự phòng như sau:
b1) 30% giá trị đối với khoản nợ phải thu quá hạn từ 3 tháng đến dưới 6 tháng.
b2) 50% giá trị đối với khoản nợ phải thu quá hạn từ 6 tháng đến dưới 9 tháng.
b3) 70% giá trị đối với khoản nợ phải thu quá hạn từ 9 tháng đến dưới 12 tháng.
11
b4) 100% giá trị đối với khoản nợ phải thu từ 12 tháng trở lên.
c) Đối với các khoản nợ phải thu chưa đến hạn thanh toán nhưng doanh
nghiệp có bằng chứng xác định tổ chức kinh tế đã phá sản, đã mở thủ tục phá
sản, đã bỏ trốn khỏi địa điểm kinh doanh hoặc đang làm thủ tục giải thể; đối
tượng nợ đang bị các cơ quan pháp luật truy tố, giam giữ, xét xử hoặc đang thi
hành án hoặc đang mắc bệnh hiểm nghèo hoặc đã chết hoặc khoản nợ đã được
doanh nghiệp yêu cầu thi hành án nhưng không thể thực hiện được do đối tượng
nợ bỏ trốn khỏi nơi cư trú; khoản nợ đã được doanh nghiệp khởi kiện đòi nợ
nhưng bị đình chỉ giải quyết vụ án hoặc các lý do khác thì doanh nghiệp tự dự
kiến mức tổn thất không thu hồi được (tối đa bằng giá trị khoản nợ đang theo dõi
trên sổ kế toán) để trích lập dự phòng nợ phải thu khó đòi.
3. Tại thời điểm lập báo cáo tài chính năm, nếu các khoản nợ phải thu được
xác định khó đòi, doanh nghiệp phải trích lập ở báo cáo năm trước đang ghi trên
sổ kế toán theo quy định tại khoản 2 Điều này và các quy định sau:
a) Trường hợp khoản dự phòng phải thu khó đòi phải lập trong năm lớn hơn
số dư khoản dự phòng phải thu khó đòi đã trích lập ở báo cáo năm trước đang ghi
trên sổ kế toán thì số chênh lệch lớn hơn được ghi vào chi phí được trừ trong năm.
b) Trường hợp khoản dự phòng phải thu khó đòi phải lập trong năm nhỏ
hơn số dư khoản dự phòng phải thu khó đòi đã trích lập ở báo cáo năm trước đang
ghi trên sổ kế toán, doanh nghiệp thực hiện hoàn nhập vào thu nhập tính thuế
trong năm.
c) Đối với khoản nợ mua của doanh nghiệp mua bán nợ, căn cứ phương án
mua, xử lý nợ và các nguyên tắc trích lập dự phòng tại Thông tư này để thực hiện
trích lập dự phòng, số dự phòng được trích lập tối đa bằng số tiền mà doanh
nghiệp đã bỏ ra để mua khoản nợ, thời gian trích lập tối đa không quá thời gian tái
cơ cấu doanh nghiệp, thu hồi nợ tại phương án mua, xử lý nợ.
d) Doanh nghiệp không thực hiện trích lập dự phòng khoản nợ phải thu quá
thời hạn thanh toán phát sinh từ khoản lợi nhuận, cổ tức được chia do góp vốn đầu
tư vào các doanh nghiệp khác.
e) Khi trích lập dự phòng nợ phải thu khó đòi của một đối tượng nợ có phát
sinh cả nợ phải thu và nợ phải trả, căn cứ biên bản đối chiếu công nợ giữa hai bên
để doanh nghiệp trích lập dự phòng trên cơ sở số còn phải thu sau khi đã bù trừ
khoản nợ phải trả của đối tượng này.
Mức trích lập dự phòng của từng khoản nợ quá hạn được tính theo tỷ lệ (%)
của khoản nợ quá hạn phải trích lập theo thời hạn quy định nhân (x) với tổng nợ
còn phải thu sau khi đã bù trừ khoản nợ phải trả.
4. Xử lý tài chính các khoản nợ phải thu không có khả năng thu hồi:
a) Nợ phải thu không có khả năng thu hồi là các khoản nợ phải thu đã quá
thời hạn thanh toán hoặc chưa đến thời hạn thanh toán thuộc một trong những
12
trường hợp sau:
a1) Đối tượng nợ là tổ chức kinh tế đã hoàn thành việc phân chia tài sản
khi thi hành quyết định tuyên bố phá sản theo quy định của pháp luật.
a2) Đối tượng nợ là tổ chức kinh tế đã giải thể hoặc chấm dứt hoạt động.
a3) Đối tượng nợ là tổ chức, cá nhân đã được cơ quan có thẩm quyền quyết
định cho xóa nợ theo quy định của pháp luật.
a4) Đối tượng nợ là doanh nghiệp nhận bàn giao nguyên trạng từ đơn vị,
doanh nghiệp khác theo quyết định của cấp có thẩm quyền.
a5) Đối tượng nợ là cá nhân đã chết hoặc đang bị các cơ quan pháp luật truy
tố, giam giữ, xét xử, đang thi hành án.
a6) Khoản chênh lệch còn lại của các khoản nợ không thu hồi được sau
khi đã xử lý trách nhiệm cá nhân, tập thể phải bồi thường vật chất.
a7) Khoản nợ phải thu đã được trích lập 100% dự phòng theo quy định tại
điểm a4 khoản 2 Điều này, sau 03 năm tính từ thời điểm doanh nghiệp trích lập
đủ 100% dự phòng mà chưa thu hồi được nợ.
a8) Khoản nợ phải thu đã được trích lập 100% dự phòng theo quy định tại
điểm b4 khoản 2 Điều này, sau 01 năm tính từ thời điểm doanh nghiệp trích lập
đủ 100% dự phòng mà chưa thu hồi được nợ.
b) Nợ phải thu không có khả năng thu hồi quy định tại điểm a khoản 4
Điều này khi có đầy đủ các tài liệu chứng minh sau đây:
b1) Sổ kế toán, chứng từ, tài liệu chứng minh khoản nợ chưa thu hồi được
đến thời điểm xử lý nợ; doanh nghiệp đang hạch toán nợ phải thu trên sổ kế toán
của doanh nghiệp, gồm: hợp đồng kinh tế; khế ước vay nợ; cam kết nợ; biên bản
thanh lý hợp đồng (nếu có); đối chiếu công nợ (nếu có); văn bản đề nghị đối
chiếu công nợ hoặc văn bản đòi nợ do doanh nghiệp đã gửi (văn bản giấy có dấu
bưu điện hoặc xác nhận của đơn vị chuyển phát hoặc văn bản điện tử, được gửi
đến địa chỉ hai bên đã thỏa thuận trước đó); bảng kê công nợ và các chứng từ
khác có liên quan.
b2) Trường hợp là tổ chức kinh tế:
- Đối tượng nợ đã phá sản: có quyết định của Tòa án tuyên bố phá sản hoặc
quyết định công bố phá sản của nước sở tại đối với khách hàng ở nước ngoài.
- Đối tượng nợ đã chấm dứt hoạt động, giải thể: có ít nhất một trong các
hồ sơ chứng minh tổ chức kinh tế đã giải thể, chấm dứt hoạt động sau:
+ Văn bản xác nhận hoặc thông báo bằng văn bản/thông báo trên Cổng
thông tin quốc gia về đăng ký doanh nghiệp hoặc trang điện tử chính thức của cơ
quan quyết định thành lập doanh nghiệp hoặc tổ chức đăng ký kinh doanh hoặc
cơ quan thuế quản lý trực tiếp về việc doanh nghiệp, tổ chức đã chấm dứt hoạt
13
động hoặc giải thể.
+ Đối với các khoản nợ doanh nghiệp đã khởi kiện ra Tòa án theo quy
định: sau 05 năm kể từ ngày có quyết định thi hành án của Cơ quan Thi hành án
dân sự tuyên bố về khoản nợ đã được doanh nghiệp khởi kiện kiện ra Tòa án
theo quy định nhưng doanh nghiệp không có tài sản thi hành án hoặc tài sản đang
thế chấp, bảo đảm, cầm cố tại các tổ chức tín dụng, tài sản chưa thực hiện thủ tục
chuyển quyền sở hữu/quyền sử dụng, hoặc tài sản đang bị kê biên, phong tỏa
trong các vụ án khác thì doanh nghiệp được phép xử lý khoản nợ khi có đủ hồ sơ
bao gồm: quyết định thi hành án, các văn bản xác minh điều kiện thi hành án và
các văn bản đôn đốc của doanh nghiệp gửi Cơ quan Thi hành án.
- Đối với khoản nợ phải thu nhưng đối tượng nợ đã được cơ quan có thẩm
quyền quyết định cho xoá nợ theo quy định của pháp luật; khoản chênh lệch thiệt
hại được cơ quan có thẩm quyền quyết định cho bán nợ.
b3) Trường hợp là cá nhân: khoản nợ được xác định là không có khả năng
thu hồi khi có một trong các tài liệu sau:
- Giấy chứng tử (bản trích lục hoặc bản sao từ sổ gốc) hoặc xác nhận
thông tin cư trú tại Cơ sở dữ liệu quốc gia về dân cư theo quy định của pháp luật
về cư trú.
- Lệnh truy nã hoặc xác nhận của cơ quan pháp luật đối với đối tượng nợ
đã bỏ trốn hoặc xác nhận của cơ quan pháp luật về việc đối tượng nợ không còn
ở nơi cư trú đối với khoản nợ phải thu cước dịch vụ viễn thông, công nghệ thông
tin, truyền hình trả sau của các doanh nghiệp kinh doanh dịch vụ viễn thông hoặc
đang bị truy tố, đang thi hành án.
b4) Các hồ sơ, tài liệu chứng minh khoản nợ phải thu khó đòi đã được
trích lập 100% dự phòng theo quy định tại điểm a4 khoản 2 Điều này, sau 03
năm tính từ thời điểm doanh nghiệp trích lập đủ 100% dự phòng doanh nghiệp
chưa thu hồi được nợ hoặc khoản nợ phải thu khó đòi đã được trích lập 100% dự
phòng theo quy định tại điểm b4 khoản 2 Điều này, sau 01 năm tính từ thời điểm
doanh nghiệp trích lập đủ 100% dự phòng doanh nghiệp chưa thu hồi được nợ.
c) Xử lý tài chính:
c1) Tổn thất thực tế của từng khoản nợ không thu hồi được là khoản chênh
lệch giữa nợ phải thu ghi trên sổ kế toán và số tiền đã thu hồi được (do người gây ra
thiệt hại đền bù, do phát mại tài sản của đối tượng nợ hoặc khách hàng nợ, do được
chia tài sản theo quyết định của Tòa án hoặc các cơ quan có thẩm quyền khác).
c2) Giá trị tổn thất thực tế của khoản nợ không có khả năng thu hồi, doanh
nghiệp sử dụng nguồn dự phòng nợ phải thu khó đòi (nếu có) để bù đắp, phần
chênh lệch thiếu hạch toán vào chi phí của doanh nghiệp.
c3) Các khoản nợ phải thu không có khả năng thu hồi sau khi đã có quyết
định xử lý theo quy định trên, doanh nghiệp phải theo dõi trong hệ thống quản trị
14
của doanh nghiệp và trình bày trong thuyết minh báo cáo tài chính trong thời hạn
tối thiểu là 10 năm kể từ ngày thực hiện xử lý và tiếp tục có các biện pháp để thu
hồi nợ. Nếu thu hồi được nợ thì số tiền thu hồi sau khi trừ các chi phí có liên
quan đến việc thu hồi nợ, doanh nghiệp hạch toán vào thu nhập.
d) Khi xử lý khoản nợ phải thu không có khả năng thu hồi doanh nghiệp
phải lập hồ sơ sau:
d1) Biên bản của Hội đồng xử lý nợ của doanh nghiệp; trong đó, ghi rõ giá
trị của từng khoản nợ phải thu, giá trị nợ đã thu hồi được, giá trị thiệt hại thực tế
(sau khi đã trừ đi các khoản thu hồi được).
d2) Bảng kê chi tiết các khoản nợ phải thu đã xóa để làm căn cứ hạch toán.
Sổ kế toán, chứng từ, tài liệu chứng minh khoản nợ chưa thu hồi được, đến thời
điểm xử lý nợ doanh nghiệp đang hạch toán nợ phải thu trên sổ kế toán của
doanh nghiệp.
d3) Các hồ sơ, tài liệu liên quan đến việc thực hiện trích lập dự phòng liên
quan đến các khoản nợ phải thu không có khả năng thu hồi.
đ) Thẩm quyền xử lý nợ:
Doanh nghiệp thành lập Hội đồng xử lý nợ để xác định khoản nợ phải thu
không có khả năng thu hồi hoặc phân cấp, ủy quyền cho người đứng đầu đơn vị
hạch toán phụ thuộc quyết định xử lý nợ phải thu. Việc phân cấp, ủy quyền phải
được quy định cụ thể trong quy chế quản lý nợ hoặc quy chế phân cấp, ủy quyền
do doanh nghiệp ban hành; việc phân cấp, ủy quyền phải xác định rõ phạm vi,
hạn mức, điều kiện, trình tự, hồ sơ, trách nhiệm của người được phân cấp, ủy
quyền, chế độ báo cáo và cơ chế kiểm tra, giám sát sau xử lý. Thành phần Hội
đồng xử lý nợ do doanh nghiệp quyết định.
Hội đồng quản trị, Hội đồng thành viên, Chủ tịch công ty, Tổng giám đốc,
Giám đốc, chủ doanh nghiệp tư nhân và chủ sở hữu của các tổ chức kinh tế căn
cứ vào Biên bản của Hội đồng xử lý nợ do doanh nghiệp lập và các bằng chứng
liên quan đến khoản nợ để quyết định xử lý những khoản nợ phải thu không có
khả năng thu hồi và chịu trách nhiệm về quyết định của mình trước pháp luật.
Điều 9. Dự phòng bảo hành sản phẩm, hàng hoá, dịch vụ, công trình
xây dựng
1. Đối tượng và điều kiện lập dự phòng: là những sản phẩm, hàng hóa,
dịch vụ, công trình xây dựng do doanh nghiệp thực hiện đã bán, đã cung cấp
hoặc đã bàn giao cho khách hàng mua còn trong thời hạn bảo hành và doanh
nghiệp tiếp tục có nghĩa vụ phải sửa chữa, hoàn thiện, bảo hành theo hợp đồng
hoặc cam kết với khách hàng.
2. Mức trích lập:
Doanh nghiệp dự kiến mức tổn thất để trích lập dự phòng bảo hành sản
15
phẩm, hàng hoá, dịch vụ, công trình xây dựng đã tiêu thụ và dịch vụ đã cung cấp
trong năm và tiến hành lập dự phòng cho từng loại sản phẩm, hàng hoá, dịch vụ,
công trình xây dựng có cam kết bảo hành theo nguyên tắc:
a) Mức trích lập dự phòng các sản phẩm, hàng hoá, dịch vụ, không quá 5%
doanh thu sản phẩm, hàng hóa, dịch vụ trong kỳ; đối với các công trình xây dựng đã
cam kết, không quá 5% doanh thu theo giá trị hợp đồng.
b) Tổng mức trích lập dự phòng tối đa không quá 5% tổng doanh thu tiêu
thụ sản phẩm, hàng hoá, dịch vụ hoặc không quá 5% tổng giá trị hợp đồng công
trình xây dựng đã cam kết theo hợp đồng.
3. Sau khi lập dự phòng cho từng loại sản phẩm, hàng hoá, dịch vụ, công
trình xây dựng doanh nghiệp tổng hợp toàn bộ khoản dự phòng vào bảng kê chi
tiết. Bảng kê chi tiết là căn cứ để hạch toán vào chi phí của doanh nghiệp trong kỳ
4. Tại thời điểm lập báo cáo tài chính năm, căn cứ tình hình tiêu thụ, bàn
giao sản phẩm, hàng hóa, dịch vụ, công trình xây dựng và các cam kết bảo hành
tại hợp đồng hoặc các văn bản quy định liên quan, doanh nghiệp thực hiện trích
lập dự phòng theo quy định tại khoản 1, khoản 2 và khoản 3 Điều này và các quy
định sau:
a) Trường hợp số dự phòng bảo hành phải trích lập lớn hơn số dư khoản
dự phòng bảo hành sản phẩm, hàng hóa, dịch vụ, công trình xây dựng đã trích
lập ở báo cáo năm trước đang ghi trên sổ kế toán, doanh nghiệp trích lập bổ sung
số chênh lệch đó và ghi nhận vào chi phí trong kỳ.
b) Trường hợp số dự phòng bảo hành phải trích lập nhỏ hơn số dư khoản
dự phòng bảo hành sản phẩm, hàng hóa, dịch vụ, công trình xây dựng đã trích
lập ở báo cáo năm trước đang ghi trên sổ kế toán, doanh nghiệp thực hiện hoàn
nhập, ghi tăng thu nhập hoặc ghi giảm chi phí trong kỳ.
c) Hết thời hạn bảo hành, nếu sản phẩm, hàng hóa, dịch vụ, công trình xây
dựng không phải bảo hành hoặc số dự phòng phải trả về bảo hành của sản phẩm,
hàng hóa, dịch vụ, công trình xây dựng lớn hơn chi phí thực tế phát sinh thì số
dư còn lại, doanh nghiệp thực hiện hoàn nhập, ghi tăng thu nhập hoặc ghi giảm
chi phí trong kỳ.
Điều 10. Điều khoản thi hành
1. Thông tư này có hiệu lực kể từ ngày … tháng … năm 2026 và áp dụng
từ kỳ tính thuế thu nhập doanh nghiệp năm 2026.
2. Bãi bỏ Thông tư số 48/2019/TT-BTC ngày 08 tháng 8 năm 2019 của Bộ
trưởng Bộ Tài chính hướng dẫn việc trích lập và xử lý các khoản dự phòng giảm
giá hàng tồn kho, tổn thất các khoản đầu tư, nợ phải thu khó đòi và bảo hành sản
phẩm, hàng hóa, dịch vụ, công trình xây dựng tại doanh nghiệp (được sửa đổi, bổ
sung bởi Thông tư số 24/2022/TT-BTC ngày 07 tháng 4 năm 2022).
16
3. Việc thực hiện trích lập các khoản dự phòng tại các doanh nghiệp hoạt
động trong một số lĩnh vực đặc thù (bảo hiểm, chứng khoán, đầu tư và kinh doanh
vốn, mua bán nợ, bán lẻ hàng hóa trả chậm/trả góp) được thực hiện theo hướng
dẫn tại Thông tư này và thực hiện theo quy định riêng (nếu có) phù hợp với đặc
thù theo hướng dẫn của Bộ Tài chính./.
Nơi nhận:
- Ban Bí thư trung ương Đảng;
- Thủ tướng, các Phó Thủ tướng Chính phủ;
- Văn phòng Trung ương và các Ban của Đảng;
- Văn phòng Tổng Bí thư;
- Văn phòng Quốc hội;
- Hội đồng Dân tộc và các Ủy ban của Quốc hội;
- Văn phòng Chủ tịch nước;
- Văn phòng Chính phủ;
- Viện Kiểm sát nhân dân tối cao;
- Tòa án nhân dân tối cao;
- Kiểm toán Nhà nước;
- Cơ quan Trung ương của các đoàn thể;
- Các Bộ, cơ quan ngang Bộ;
- HĐND, UBND các tỉnh, thành phố;
- Ủy ban Trung ương Mặt trận Tổ quốc Việt Nam;
- Liên đoàn Thương mại và Công nghiệp Việt Nam;
- Sở Tài chính các tỉnh, thành phố;
- Các Tập đoàn kinh tế, Tổng công ty nhà nước;
- Cục Kiểm tra văn bản và Tổ chức thi hành pháp luật (Bộ
Tư pháp);
- Cơ sở dữ liệu quốc gia về pháp luật;
- Công báo;
- Cục Thông tin và Truyền thông Chính phủ;
- Cổng thông tin điện tử của Bộ Tài chính;
- Các đơn vị thuộc Bộ Tài chính;
- Lưu: VT, Cục DNNN (Minh b).
KT. BỘ TRƯỞNG
THỨ TRƯỞNG
Nguyễn Đức Chi
Bạn chưa Đăng nhập thành viên.
Đây là tiện ích dành cho tài khoản thành viên. Vui lòng Đăng nhập để xem chi tiết. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!
Hồ sơ dự án
Hồ sơ dự án tổng hợp toàn bộ tài liệu liên quan đến quá trình xây dựng Dự thảo đang xem.
Bạn chưa Đăng nhập thành viên.
Đây là tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao. Vui lòng Đăng nhập để xem chi tiết Hồ sơ dự án
Nếu chưa có tài khoản, Đăng ký tại đây!
Dự thảo Thông tư hướng dẫn việc trích lập dự phòng và xử lý các khoản dự phòng đã trích lập tại doanh nghiệp
văn bản tiếng việt
văn bản TIẾNG ANH
* Lưu ý: Để đọc được văn bản tải trên Luatvietnam.vn, bạn cần cài
phần mềm đọc file DOC, DOCX và phần mềm đọc file PDF.
Bạn chưa Đăng nhập thành viên.
Đây là tiện ích dành cho tài khoản thành viên. Vui lòng Đăng nhập để xem chi tiết. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!
 Yêu cầu hỗ trợ